
Les choses les plus importantes que vous devez savoir
- Les emprunteurs en matière de prêts en cryptomonnaies devraient s'attacher en priorité à comprendre le sort de leurs garanties et si celles-ci seront réutilisées par le prêteur, avant de comparer les taux d'intérêt ou les conditions de prêt.
- La réutilisation des garanties transforme une simple relation de prêt en une série complexe de dépendances, exposant l'emprunteur à des risques de contrepartie cachés et à des problèmes de liquidité potentiels qui vont au-delà des fluctuations du marché.
- Les échecs de plateformes telles que Celsius et BlockFi ont démontré que la mise en commun ou la réutilisation des actifs des clients peut entraîner des pertes rapides, ce qui a incité les récentes directives réglementaires à se concentrer sur la séparation et la divulgation claires des actifs.
Divulgation
Les informations contenues dans cet article sont fournies à titre informatif et éducatif uniquement et ne doivent pas être interprétées comme des conseils financiers.
Introduction : Comprendre les risques liés à la réutilisation des garanties dans les prêts en cryptomonnaie
Dans notre premier guide, nous expliquions pourquoi un détenteur de cryptomonnaies à long terme pourrait préférer emprunter plutôt que vendre. C'est le principe de base de la stratégie « Acheter, Emprunter, Mourir » : conserver une position à long terme, accéder à la liquidité par l'emprunt et éviter une vente forcée par manque de capitaux.
Ce guide se concentrera sur un aspect de cette stratégie souvent négligé. Une fois les garanties mises en gage, la question centrale n'est plus seulement de savoir combien vous pouvez emprunter ni quand les fonds seront disponibles. Il s'agit plutôt de savoir ce que la plateforme est autorisée à faire des garanties pendant la durée du prêt.
Cette question est importante car la réhypothèque, ou réutilisation des garanties, est un outil de financement courant sur les marchés traditionnels et s'est également développée dans les modèles de prêt en cryptomonnaies. Le Conseil de stabilité financière (CSF) définit la réhypothèque de manière restrictive comme « toute utilisation des actifs d'un client par un intermédiaire financier », et de manière plus large comme toute utilisation d'actifs fournis en garantie par un intermédiaire ou un preneur de garantie. Ce même rapport souligne que ces pratiques peuvent améliorer la disponibilité des garanties et réduire les coûts de liquidité, tout en créant un effet de levier, une interdépendance et des retards potentiels lorsque les clients tentent d'accéder à leurs actifs en cas d'insolvabilité.
En clair, le risque apparaît lorsque des garanties fournies à des fins spécifiques profitent au bilan d'une autre partie. Un emprunteur peut croire qu'il met en gage des BTC, des ETH ou des XRP en garantie de son prêt. Dans le cadre d'un refinancement hypothécaire, ce même actif peut être prêté, mis en gage ailleurs ou utilisé pour garantir le financement en cryptomonnaies du prêteur. Dès lors, l'utilisateur est exposé non seulement aux fluctuations des cryptomonnaies et aux conditions du prêt, mais aussi à une chaîne de contreparties qu'il n'a pas choisies.
Les faillites de Celsius, BlockFi et FTX n'étaient pas identiques, et FTX n'était pas un prêteur de cryptomonnaies classique. Cependant, chaque cas a mis en lumière la même leçon : lorsque les actifs des clients sont mutualisés, réutilisés, combinés ou intégrés d'une autre manière à une structure de risque d'entreprise plus large, une défaillance de la plateforme peut se traduire par une perte pour le client à une vitesse fulgurante.
Reuters a rapporté que Celsius avait utilisé les dépôts des clients d'une manière que ces derniers ne comprenaient pas pleinement, que la faillite de BlockFi était liée à son exposition à FTX et Alameda, et que les fonds des clients de FTX avaient été utilisés pour couvrir les pertes d'Alameda Research.
La stratégie « Acheter, Emprunter, Mourir » dépend du sort des garanties.
La plupart des gens s'attaquent à la mauvaise question. Ils comparent les taux d'intérêt, les conditions de prêt, la rapidité d'accès au crédit et les seuils de liquidation. Ces éléments sont importants, certes, mais ils viennent en second lieu. La première question est plus simple : une fois mon dépôt de garantie effectué, reste-t-il affecté à ma banque ou est-il intégré au bilan du prêteur ?
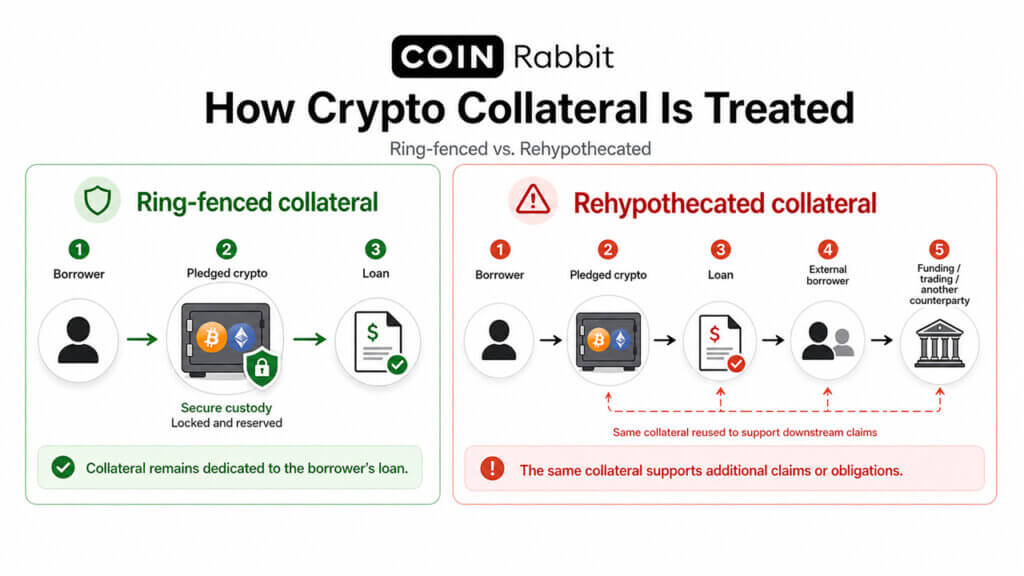
Cette distinction permet de différencier les risques apparents des risques cachés. Si les garanties restent isolées et dédiées, l'emprunteur demeure exposé à la volatilité des marchés, au coût du financement et aux règles de liquidation. Si les garanties sont réutilisées , l'emprunteur devient également dépendant des contreparties du prêteur, des décisions de trésorerie et de la gestion de crise. L'actif peut apparaître comme « ma propre garantie » sur le tableau de bord, mais en réalité, il n'est plus entièrement sous votre responsabilité.
C’est pourquoi le principe de non-refinancement trouve un écho si fort auprès des investisseurs sérieux . Il offre une garantie plus claire quant aux limites du risque. Lorsque les investisseurs savent que leurs actifs sont détenus intégralement et non transférés à une salle de marchés, une filiale ou un emprunteur externe, il est plus facile de justifier la confiance, car la structure est plus simple et plus transparente.
Quelle est la différence entre un prêt hypothécaire et un refinancement hypothécaire ?
Le nantissement est la méthode standard de prêt garanti par cryptomonnaie : l’emprunteur met en gage un actif pour garantir son propre prêt.
Le refinancement commence lorsque le prêteur utilise à nouveau cet actif hypothéqué , par exemple en le prêtant à un tiers, en l'hypothéquant auprès d'une autre contrepartie ou en l'utilisant pour soutenir son propre financement.
La différence est simple mais cruciale : une structure maintient les protections liées à la position de l’utilisateur ; l’autre ajoute des dépendances externes.
Contexte du marché
La réutilisation des garanties est suffisamment courante pour mériter qu'on s'y attarde.
Le modèle « Acheter, Emprunter, Mourir » n’est efficace que si l’emprunt repose sur la confiance. Les détenteurs d’actifs souhaitent obtenir des liquidités sans avoir à vendre leurs actifs à long terme, mais cette préférence ne justifie pas de fournir des garanties à n’importe quelle plateforme de prêt. Une stratégie visant à préserver le capital peut être compromise si les garanties deviennent un critère d’acceptation du risque par un autre prêteur de cryptomonnaies.
C’est pourquoi la gestion des garanties doit être une priorité absolue lors de l’analyse préalable. Si les taux d’intérêt, le ratio prêt/valeur (LTV), la rapidité du financement et les actifs garantis sont des facteurs importants, ils sont secondaires par rapport à une question plus fondamentale : l’actif reste-t-il dédié à la situation de l’emprunteur ou peut-il être réutilisé par le prêteur ?
Le modèle de garantie isolée ne supprime pas le risque de marché. L'emprunteur doit toujours surveiller la valeur de la garantie, le coût des intérêts et les seuils de liquidation. Cependant, il simplifie la compréhension de la structure globale. Si l'actif n'est pas transféré à une salle de marchés, une filiale, un emprunteur externe ou un partenaire financier, l'utilisateur a une vision plus claire de la localisation de la garantie et des démarches à effectuer pour la restituer.
| Modèle | Qu'advient-il de l'original ? | Principaux risques pour l'utilisateur |
|---|---|---|
| Entièrement alloué/retenu | L'actif est détenu aux fins du prêt ou de la relation de garde. | Risques de marché, risques opérationnels, règles de liquidation |
| Réhypothéqué/Réutilisé | L'actif est reloué, réhypothéqué ou déployé ailleurs. | Risques liés à la chaîne de contrepartie, dépendance aux retraits, pressions sur la solvabilité |
| Usage mixte/mal utilisé | Cet actif est associé aux risques de l'entreprise ou de sa filiale. | Absence d'actifs, ambiguïté juridique, litiges en matière de faillite |
Qu’est-ce que la réutilisation de garantie et comment ça fonctionne ?
La réhypothèque ne doit pas être considérée comme un aspect obscur ou obsolète de la finance. Elle fait partie intégrante du paysage plus vaste des prêts en cryptomonnaies. Sur les marchés traditionnels, la réhypothèque sous-tend depuis longtemps le financement de titres, les marchés de rachat, le courtage primaire et d'autres activités inscrites au bilan. La formulation du Conseil de stabilité financière (CSF) est volontairement équilibrée : la réhypothèque peut accroître la liquidité du marché et réduire les coûts de transaction, mais elle peut également augmenter l'effet de levier et créer des liens entre les entreprises d'une manière difficilement perceptible en période de faible activité.
Le prêt en cryptomonnaie n'échappe pas à ce compromis. Certaines plateformes utilisent explicitement la réutilisation des garanties dans leur modèle économique, souvent pour réduire les coûts d'emprunt ou générer des rendements. Par exemple, Ledn décrit ses prêts standards adossés à Bitcoin ou ETH comme une structure où les garanties sont réutilisées pour abaisser les taux d'intérêt pour les clients, tandis que son option de prêt avec garantie conservée est conçue de manière à ce que les garanties ne puissent pas être réutilisées. Cette distinction illustre clairement le paysage actuel : la réutilisation des garanties n'est pas toujours dissimulée, mais les utilisateurs doivent être conscients du modèle auquel ils s'engagent.
La conclusion pratique n'est pas que toutes les plateformes réutilisent les garanties, ni que toute réutilisation est automatiquement frauduleuse. Le point essentiel est le suivant : les emprunteurs ne doivent rien tenir pour acquis. La catégorie, la notoriété ou le prix affiché d'une plateforme ne permettent pas de savoir comment les actifs numériques y sont gérés. Seules les conditions du produit, le modèle de conservation, les informations divulguées et les contrôles opérationnels peuvent apporter des réponses.
Réutilisation des garanties : une option typique
Certains modèles de prêt en cryptomonnaie réutilisent les garanties pour améliorer la liquidité, réduire les taux d'intérêt ou générer des rendements. D'autres modèles emploient des structures qui n'autorisent pas la réutilisation des garanties et sont conçues pour que celles-ci restent exclusivement dédiées au prêt de l'emprunteur.
Le danger ne réside pas seulement dans la possibilité de réutiliser les garanties ; le danger réside dans l'utilisation d'une plateforme sans comprendre si vos actifs peuvent être réutilisés , qui peut y accéder et ce qui se passe en période de crise.
Pourquoi la réutilisation des garanties peut-elle transformer la liquidité en une dépendance dangereuse ?
La réutilisation des garanties s'avère efficace et avantageuse en période de stabilité. Un prêteur de cryptomonnaies peut utiliser les actifs mis en gage pour fournir des liquidités, faciliter l'octroi de prêts supplémentaires, voire réduire les coûts pour les emprunteurs. En période de marché haussier, ces avantages sont plus faciles à mettre en avant car la valeur des actifs augmente et les contreparties sont généralement disposées à accorder des crédits.
La véritable vulnérabilité apparaît lorsque la tendance du marché s'inverse. Plusieurs facteurs négatifs peuvent alors converger, tels que la baisse de la valeur des garanties, l'augmentation des demandes de retrait, les pressions des contreparties et la réduction de la liquidité du marché. À ce stade, la plateforme qui réutilise les actifs de ses clients peut avoir besoin que ses multiples relations externes fonctionnent simultanément et sans accroc. Si l'une des contreparties fait défaut, un prêt utilisateur apparemment anodin peut se transformer en un problème de liquidités plus vaste et plus complexe.
C’est pourquoi le refinancement hypothécaire a joué un rôle destructeur dans les précédents effondrements du marché des cryptomonnaies. Il n’est pas nécessaire qu’il en soit la seule cause pour aggraver considérablement la situation. En créant un effet de levier caché et des chaînes de dépendance complexes, le refinancement hypothécaire peut transformer un produit destiné à apporter des liquidités en un risque menaçant la solvabilité.
Leçons tirées de Celsius, BlockFi et FTX pour le marché des cryptomonnaies
La mention des études de cas Celsius, BlockFi et FTX n'a pas pour but de transformer ce guide en une analyse détaillée de chaque plateforme. L'enseignement le plus précieux réside dans l'aspect structurel. Chaque cas a démontré les conséquences d'une protection des actifs clients inadéquate, dépourvue d'un modèle simple, transparent et à usage limité.
L'utilisation abusive et flagrante d'actifs par Celsius a été mise au jour. Reuters a rapporté qu'un expert mandaté par le tribunal a constaté que Celsius collectait des dépôts en cryptomonnaies auprès de particuliers et les investissait sur le marché de gros des cryptomonnaies. L'expert a également constaté que Celsius avait utilisé les dépôts de nouveaux clients pour financer des demandes de retrait en juin 2022, concluant que le modèle économique présenté aux clients différait de celui réellement appliqué par l'entreprise. Pour les emprunteurs et les déposants, la leçon est claire : si les utilisateurs ne comprennent pas comment leurs actifs sont utilisés, ils ne peuvent pas évaluer les risques réels.
BlockFi a démontré comment la distribution des actifs et la concentration des contreparties peuvent entraîner des pertes. Dans ses documents de règlement de 2022, la Securities and Exchange Commission (SEC) a indiqué que BlockFi avait généré des bénéfices pour ses comptes rémunérés en distribuant des actifs, notamment par le biais de prêts institutionnels et aux entreprises. La SEC a également précisé que les conditions de BlockFi lui permettaient de nantir, de renantir, de saisir, de resaisir, de vendre, de prêter ou de transférer de toute autre manière des cryptomonnaies à des investisseurs, et que BlockFi avait regroupé, mélangé et renanti des actifs BIA avec d'autres actifs.
Plus tard, Reuters a rapporté que la déclaration de faillite de BlockFi indiquait une exposition importante à FTX, notamment des prêts à Alameda et des actifs détenus sur la plateforme FTX.
L'affaire FTX n'était pas un cas de refinancement hypothécaire au sens strict du prêt en cryptomonnaie, mais elle reste pertinente car elle a changé la façon dont le marché envisage la conservation et la ségrégation des actifs.
Reuters a rapporté que Sam Bankman-Fried a été condamné à 25 ans de prison après qu'un juge a constaté que les clients de FTX avaient perdu 8 milliards de dollars. D'anciens collaborateurs ont témoigné qu'il leur avait ordonné d'utiliser les fonds des clients de FTX pour couvrir les pertes d'Alameda Research. La leçon à tirer en matière de prêts est immédiate et cruciale : lorsque les actifs des clients deviennent accessibles à un fonds commun de risques d'entreprise, les utilisateurs sont en danger bien avant même que les seuils de liquidation ne soient atteints.
Ces défaillances différaient par leurs mécanismes, mais elles soulèvent toutes la même question concernant la diligence raisonnable : les actifs des clients sont-ils détenus dans l’intérêt du client, ou peuvent-ils être absorbés par la stratégie d’un tiers ?
Pourquoi les garanties dédiées et non jetables modifient-elles l'équation de la confiance dans les prêts en cryptomonnaie ?
L'importance de la confiance dans les garanties est indéniable. L'emprunteur souhaite avoir l'assurance que les actifs affectés à un prêt spécifique restent dédiés à ce prêt et ne sont ni transférés, ni mis en gage ailleurs, ni utilisés pour garantir les propres obligations du prêteur. Lorsque cette condition est clairement établie, l'emprunteur peut se concentrer sur les risques apparents : la volatilité du marché, le ratio prêt/valeur (LTV), les coûts d'intérêt et l'échéancier de remboursement.
Il ne s'agit pas seulement d'un problème financier ; l'aspect émotionnel est tout aussi important. Les détenteurs d'actifs à long terme ont souvent recours à l'emprunt car ils ne souhaitent pas liquider leurs positions. Ils se sentent plus en sécurité lorsque le processus de récupération de leurs actifs est simple : gérer le prêt, le rembourser et récupérer les garanties conformément aux conditions de la plateforme. La réutilisation dissimulée des garanties complique ce processus, car la récupération des actifs peut dépendre d'entités hors du contrôle de l'emprunteur.
Suite à la débâcle de 2022, les directives réglementaires vont dans le même sens. Les directives actualisées de 2025 du Département des services financiers de l'État de New York insistent sur la ségrégation, la comptabilité séparée, l'utilisation limitée des cryptomonnaies par les clients et la transparence. Elles stipulent que les dépositaires doivent considérer les cryptomonnaies de leurs clients comme leur appartenant exclusivement et ne doivent pas les utiliser à leurs propres fins.
Comment évaluer un prêteur de cryptomonnaies avant d'y déposer des fonds
Une page d'accueil soignée peut donner un aperçu de l'expérience utilisateur souhaitée. Cependant, les mentions légales et les informations relatives à la garde des actifs précisent ce qui se passe en cas de fluctuations du marché, d'augmentation des retraits ou de pression sur la plateforme. Par conséquent, les emprunteurs sérieux devraient commencer par comprendre comment les actifs sont gérés avant de comparer les prix.
La question cruciale lors d'une vérification préalable est de savoir si la plateforme peut utiliser, prêter, nantir, réinvestir ou déployer de toute autre manière les actifs des clients. Si tel est le cas, l'emprunteur doit comprendre l'ensemble de la chaîne de contreparties, la finalité de la réutilisation, la segmentation des actifs par produit et les conséquences d'une défaillance d'un emprunteur ou d'une filiale ultérieure. Dans le cas contraire, l'analyse de la structure est simplifiée, même si les risques de marché et de liquidation persistent.
قائمة التحقق الأساسية
Avant de fournir des garanties, un emprunteur sérieux doit être en mesure de répondre aux questions suivantes :
- La plateforme peut-elle réutiliser, prêter, nantir ou publier autrement les garanties ?
- Les actifs des clients sont-ils séparés des actifs de la société et de ses filiales ?
- La plateforme divulgue-t-elle comment elle gère les actifs en cas d'insolvabilité ?
- Les seuils de liquidation, les alertes et les outils supplémentaires de demande de garantie sont-ils clairs ?
- Qui contrôle le stockage, et la plateforme utilise-t-elle un stockage à froid ou des contrôles multisignatures ?
- Les mécanismes de retrait et de restitution des garanties sont-ils clairs tant pour les prêts en cours que pour les prêts remboursés ?
- Un soutien est-il disponible lorsque les conditions du marché évoluent rapidement ?
Ne pas renégocier son prêt hypothécaire ne signifie pas l'absence de risque.
La plateforme peut garantir intégralement les garanties et liquider le prêt si les marchés évoluent défavorablement. Les risques liés à l'utilisation de garanties et les risques de marché sont deux choses distinctes. Un emprunteur prudent les évalue tous deux avant d'engager des capitaux importants.
Distinguer les risques liés à la plateforme des risques de marché
Les risques liés à la plateforme concernent l'utilisation des actifs clients par l'entreprise, la gestion de leur conservation et l'existence éventuelle de contreparties cachées derrière la position de l'utilisateur. Les risques de marché sont liés aux fluctuations de prix, aux ratios prêt/valeur, aux taux d'intérêt, aux appels de marge et à la liquidation.
Les emprunteurs confondent souvent ces deux types de risques, car tous deux peuvent entraîner des pertes. Les distinguer permet une meilleure prise de décision. Un modèle sans refinancement peut réduire le risque lié à l'utilisation d'actifs dissimulés, mais il ne dispense pas de surveiller la valeur des garanties.
Lien de marque
La position de CoinRabbit sur le marché des prêts en cryptomonnaie
CoinRabbit illustre le côté le plus conservateur du secteur du prêt. La question cruciale n'est pas simplement de savoir si la plateforme est rapide, flexible ou si elle couvre un large éventail d'actifs, mais si son modèle de garantie évite les mécanismes de réutilisation cachés qui ont rendu les échecs passés d'autant plus dévastateurs.
La page de prêt de CoinRabbit indique que les garanties sont entièrement sécurisées et ne sont jamais réutilisées, conformément à une politique stricte de non-réemprunt. La page présente la plateforme comme étant entièrement réservable, explique que les garanties sont stockées dans des portefeuilles hors ligne avec accès multi-signatures et précise que le tableau comparatif de la plateforme indique que le réemprunt est interdit chez CoinRabbit. Son site web principal décrit également le capital des utilisateurs comme étant « entièrement détenu et jamais réutilisé » et présente l'entreprise comme une plateforme de gestion d'actifs cryptographiques axée sur la sécurité, la rapidité et la confiance.
Ce message soutient la stratégie « Acheter, emprunter, périr » car elle repose sur la confiance dans la trajectoire de rendement de l'actif. Un détenteur qui emprunte en utilisant le BTC, le XRP, l'ETH ou tout autre actif adossé comme garantie ne se contente pas d'acquérir des liquidités temporaires. Il cherche plutôt à maintenir une exposition à long terme tout en utilisant son capital avec plus de flexibilité. Cet objectif se justifie plus facilement lorsque la garantie n'est pas utilisée pour générer des rendements pour la plateforme.
CoinRabbit met également l'accent sur des mesures pratiques de gestion du risque résiduel : alertes instantanées par e-mail ou SMS lorsqu'un prêt atteint un seuil de risque, fonction d'augmentation automatique des garanties et assistance humaine 24 h/24 et 7 j/7. Ces mesures ne suppriment pas la volatilité, mais elles favorisent une gestion proactive, approche essentielle pour tout prêt garanti par des cryptomonnaies.
Le message à retenir n'est pas celui d'une sécurité absolue. Il s'agit plutôt d'une affirmation plus ciblée et plus crédible : moins de risques cachés liés à l'utilisation des actifs, un modèle de garantie plus transparent et des outils de gestion des risques de marché toujours en place. Cette distinction est importante pour les investisseurs institutionnels, les grands détenteurs d'actifs et tous ceux qui ont recours à l'emprunt dans le cadre d'une stratégie de préservation du capital à long terme.
L'absence de refinancement est importante car elle simplifie la gestion des risques. Les emprunteurs doivent toujours faire face aux fluctuations de prix et aux risques de liquidation, mais leurs garanties ne devraient pas dépendre d'une chaîne complexe de contreparties, d'affiliés ou de décisions comptables qu'ils n'ont jamais acceptées.
Pour l'utilisateur lambda, la plateforme met également en avant des outils pratiques essentiels dès l'apparition de la volatilité : alertes instantanées par e-mail ou SMS lorsqu'un prêt atteint un seuil de risque, option d'augmentation automatique des garanties et assistance humaine 24 h/24 et 7 j/7. L'approche globale est cohérente : d'une part, atténuer les risques liés à l'utilisation d'actifs non déclarés, et d'autre part, aider les utilisateurs à gérer les risques de marché visibles.
Cela ne rend pas le produit sans risque. CoinRabbit précise que les garanties deviennent un dépôt lors du transfert, que les actifs numériques correspondants sont restitués après remboursement et que la liquidation peut intervenir sans le consentement de l'emprunteur une fois certains seuils atteints. Le message à transmettre n'est pas « sécurité totale », mais plutôt « moins de risques cachés liés à l'utilisation des actifs, et des outils pour gérer le risque résiduel ».
Foire Aux Questions
Qu’est-ce qu’un refinancement hypothécaire dans le cadre d’un prêt en cryptomonnaie ?
Le refinancement hypothécaire intervient lorsqu'une plateforme utilise des garanties ou des actifs clients après les avoir reçus, au lieu de simplement les conserver dans le cadre de la relation initiale avec le client. Dans le contexte des prêts, cela peut signifier prêter la garantie à un tiers, la nantir ailleurs ou l'utiliser pour financer la plateforme. Le Conseil de stabilité financière définit le refinancement hypothécaire comme l'utilisation, par un intermédiaire financier, des actifs d'un client.
Le refinancement hypothécaire est-il une pratique courante ?
Oui, le refinancement et la réutilisation des garanties sont des pratiques courantes dans la finance traditionnelle, et les plateformes de prêt en cryptomonnaies ont adopté des variantes de ce modèle. Certaines plateformes modernes proposent explicitement des structures de garantie avec et sans refinancement comme options distinctes. Il est important que les emprunteurs vérifient le modèle appliqué plutôt que de supposer que toutes les plateformes gèrent les garanties de la même manière.
Pourquoi le refinancement hypothécaire peut-il devenir dangereux ?
Le refinancement hypothécaire peut amplifier l'effet de levier et créer des chaînes de dépendances pour un prêt qui paraît simple du point de vue de l'emprunteur. En cas de défaut de paiement de la contrepartie du prêteur, ou si plusieurs contreparties ont besoin de liquidités simultanément, l'accès du client à ses actifs peut être retardé, voire il peut subir des pertes. Le Conseil de stabilité financière (CSF) a mis en garde contre le risque que la réutilisation des garanties accroisse les interdépendances et engendre des obstacles opérationnels lors des procédures d'insolvabilité.
FTX est-il un exemple de refinancement hypothécaire ?
Non pas au sens strict du prêt. FTX s'explique avant tout par un détournement et un mélange d'actifs clients. Toutefois, son importance dans cette discussion réside dans la démonstration de l'importance cruciale de la ségrégation, de la limitation d'utilisation et de la transparence dans la gestion des actifs dès lors qu'une plateforme contrôle les actifs de ses utilisateurs.
Pourquoi est-il important de ne pas refinancer si la garantie peut toujours être liquidée ?
La liquidation et le refinancement hypothécaire présentent des risques différents. La liquidation résulte de fluctuations du marché défavorables au prêt, tandis que le refinancement hypothécaire découle de l'utilisation d'actifs par la plateforme en coulisses. Une structure sans refinancement hypothécaire peut réduire l'exposition cachée de la contrepartie, mais l'emprunteur doit néanmoins gérer le ratio prêt/valeur, les taux d'intérêt et les marges de garantie.
Puis-je retirer la garantie de prêt quand je le souhaite ?
Le montant du dépôt en garantie d'un prêt est différent du solde disponible sur votre portefeuille. Il sécurise le prêt jusqu'à son remboursement ou jusqu'à ce que les conditions de déblocage soient remplies. La page de prêt de CoinRabbit indique que le dépôt est restitué après remboursement et immédiatement disponible pour retrait, tandis que ses conditions générales stipulent que l'actif numérique équivalent est transféré après remboursement intégral.
Que dois-je vérifier avant de déposer les garanties ?
Commencez par vérifier si la plateforme peut réutiliser, prêter, nantir ou utiliser de toute autre manière les actifs des clients. Examinez ensuite la séparation, la conservation, la sous-conservation, les seuils de liquidation, les mécanismes de restitution des garanties et la disponibilité du support. Les directives actualisées du NYDFS relatives à la conservation des actifs mettent l'accent sur des concepts similaires : séparation, utilisation limitée et transparence envers les clients.
Quel est le lien avec le concept d'« acheter, emprunter, mourir » ?
Le modèle « Acheter, Emprunter, Mourir » (BUYD) repose sur la conservation d'un actif à long terme tout en maintenant un accès à la liquidité. Le refinancement est important car il peut ébranler la confiance de l'emprunteur quant à la persistance de l'actif qui lui est attribué. Un modèle sans refinancement rend le processus d'emprunt plus transparent en réduisant le risque d'utilisation d'actifs dissimulés.

Les commentaires sont fermés.