Pourquoi les détenteurs de cryptomonnaies préfèrent-ils emprunter en utilisant leurs actifs comme garantie plutôt que de les vendre ?

Les choses les plus importantes que vous devez savoir
- Emprunter en utilisant les cryptomonnaies comme garantie permet aux détenteurs de répondre à leurs besoins de liquidités immédiats sans vendre leurs actifs sous-jacents, préservant ainsi leur exposition aux futures hausses de prix et évitant d'éventuelles conséquences fiscales.
- Emprunter en utilisant les cryptomonnaies comme garantie est une stratégie de gestion de capital avancée adoptée par les investisseurs à long terme, les particuliers fortunés et les fondateurs, dans le but de préserver les actifs sous-jacents dans leur bilan plutôt que de simplement les échanger.
- Emprunter en utilisant les cryptomonnaies comme garantie exige une gestion active des risques et une compréhension approfondie du ratio prêt/valeur (LTV) et des mécanismes de liquidation, car cela implique des coûts de financement, des risques de volatilité des garanties et un risque de contrepartie.
لاء مسؤولية
Les informations contenues dans cet article sont fournies à titre informatif et éducatif uniquement et ne doivent pas être interprétées comme des conseils financiers, juridiques ou fiscaux.
une introduction
Les détenteurs de cryptomonnaies à long terme peuvent être confrontés à des obligations à court terme. Une importante facture fiscale, l'achat d'un bien immobilier, des besoins en fonds de roulement, un rééquilibrage de portefeuille ou une nouvelle opportunité d'investissement peuvent engendrer des besoins de liquidités bien avant que les convictions concernant le BTC , l'ETH , le XRP ou le SOL ne changent.
Voici le véritable cadre de ce guide. Il ne s'agit pas tant d'une histoire de dette de détail que d'une histoire d'allocation de capital. Dès lors qu'une position prend de la valeur, la question n'est plus de savoir « Faut-il contracter un emprunt ? » mais plutôt « Quelle est la solution la moins dommageable pour répondre aux besoins de liquidités sans compromettre la base d'actifs sous-jacente ? »
Dans les juridictions où la déclaration fiscale est liée aux ventes, aux échanges ou à d'autres transactions, il peut être encore plus important de dissocier la décision de liquidité de la décision de cession. Cela ne signifie pas pour autant que l'emprunt constitue une échappatoire fiscale ou un substitut à un conseil fiscal . Cela explique plutôt pourquoi de nombreux investisseurs institutionnels considèrent la vente et la liquidation comme deux décisions distinctes.
Ce guide couvre
- Pourquoi les investisseurs expérimentés dissocient-ils souvent les décisions de liquidité des décisions de vente ?
- Pourquoi une vente peut s'avérer plus coûteuse qu'il n'y paraît au premier abord, du point de vue de la gestion de portefeuille.
- Comment un emprunt garanti peut-il maintenir l'exposition aux actifs tout en offrant une liquidité optionnelle ?
- Quels sont les risques, les contrôles et les questions de gouvernance importants avant ? Utiliser les cryptomonnaies comme garantie.
- Comment réfléchir à CoinLapin À titre d'exemple dans cette catégorie.
À qui s'adresse ce guide ?
- Lecteurs de cryptomonnaies moyens qui vont au-delà du cadre de vente au détail traditionnel.
- Détenteurs à long terme de plusieurs devises qui gèrent des positions importantes.
- Aux fondateurs, aux exploitants et aux lecteurs intéressés par la trésorerie et soucieux d'efficacité du capital.
- Les lecteurs qui cherchent à maintenir leur exposition au potentiel de hausse tout en améliorant leur flexibilité de liquidité.
La vraie question n’est pas « Dois-je vendre des cryptomonnaies ? » mais « Comment puis-je maintenir ma liquidité sans compromettre mon portefeuille principal ? »
La plupart des gens commencent par se poser la mauvaise question, en se demandant si emprunter est une bonne idée en général. Mais les investisseurs à long terme se posent généralement une question plus pertinente et utile : est-ce que je souhaite vraiment vendre cet actif maintenant ?
Cette distinction est importante car la vente n'est pas une simple transaction financière ; c'est un événement qui impacte votre exposition au marché. Une fois un actif vendu, l'opportunité de réaliser des profits futurs disparaît. Reconstituer une position ultérieurement peut sembler simple en théorie, mais en réalité, cela signifie souvent racheter à un prix inférieur, entrer trop tard sur le marché, ou ne pas y entrer du tout.
Lorsque la conviction de l'importance d'un actif demeure fermement ancrée, le véritable problème réside souvent moins dans sa valeur perçue que dans sa liquidité. L'actif peut encore constituer un investissement à long terme, mais il ne permet pas de répondre aux besoins de trésorerie immédiats. C'est là que l'emprunt intervient pour combler ce manque.
Pour les investisseurs gérant d'importants portefeuilles de capitaux, cet écart revêt une importance stratégique. La question n'est pas de savoir si les liquidités sont utiles, mais si la vente d'un actif de réserve clé constitue le moyen approprié de les acquérir.
Il s'agit de liquidités garanties, et non de capital gratuit.
Un prêt garanti par des cryptomonnaies permet de maintenir votre exposition au marché, mais il engendre des coûts de financement , une volatilité des garanties, des risques de liquidation et un risque de contrepartie. La question à se poser n'est pas « À quelle vitesse puis-je obtenir un prêt ? » mais plutôt « Ce besoin de liquidités est-il suffisamment important pour justifier la mise en gage d'un actif volatil ? »
Comment les investisseurs expérimentés et les gestionnaires de trésorerie perçoivent-ils la décision d'emprunter ?
À mesure que les positions d'investissement prennent de l'ampleur, le cadre décisionnel évolue. La détention d'actifs sous-jacents cesse d'être une simple activité de trading et devient un capital stratégique, s'apparentant davantage à un actif de réserve, à une composante du portefeuille de trésorerie ou à une ressource inscrite au bilan.
C’est pourquoi les personnes fortunées, les fondateurs, les family offices et les équipes de trésorerie partagent souvent la même vision. Ils ne se contentent pas de s’interroger sur la manière de générer des revenus à partir d’un actif, mais cherchent également à maintenir leur exposition au marché, à préserver leurs options et à honorer leurs obligations sans perturber l’allocation d’actifs à long terme.
La finance traditionnelle applique depuis longtemps ce concept en utilisant des garanties solides. Les lignes de crédit adossées à des titres, les prêts hypothécaires et autres financements adossés à des actifs suivent tous le même principe fondamental : ne vendre l’actif que si l’on souhaite réellement s’en séparer. Il convient d’utiliser le crédit de manière sélective lorsque l’actif lui-même conserve une valeur stratégique.
Les cryptomonnaies sont de plus en plus évaluées selon la même perspective. Cela ne signifie pas que chaque détenteur devrait emprunter, mais plutôt que, dès lors que les actifs numériques sont considérés comme un capital de valeur, le débat passe naturellement du « trading » à la « gestion de capital ».
Pourquoi une vente est-elle considérée comme une opération d'allocation de capital et non pas simplement comme une opération de trésorerie ?
La vente résout le problème de trésorerie immédiat, mais elle modifie également le portefeuille futur. Il est facile de négliger cet aspect lorsque le besoin de liquidités semble urgent.
La vente réduit l'exposition, peut entraîner une obligation de déclaration ou des conséquences fiscales et déclaratives potentielles selon la juridiction, et nécessite une seconde décision quant à l'opportunité, au moment et aux modalités de réinvestissement de la position. Pour les investisseurs de long terme, la décision de réinvestir est souvent plus complexe que la vente initiale.
Emprunter modifie le cours des événements plutôt que d'y mettre fin. Au lieu de convertir l'actif en liquidités en le cédant, le détenteur le transforme en garantie et obtient un prêt en contrepartie.
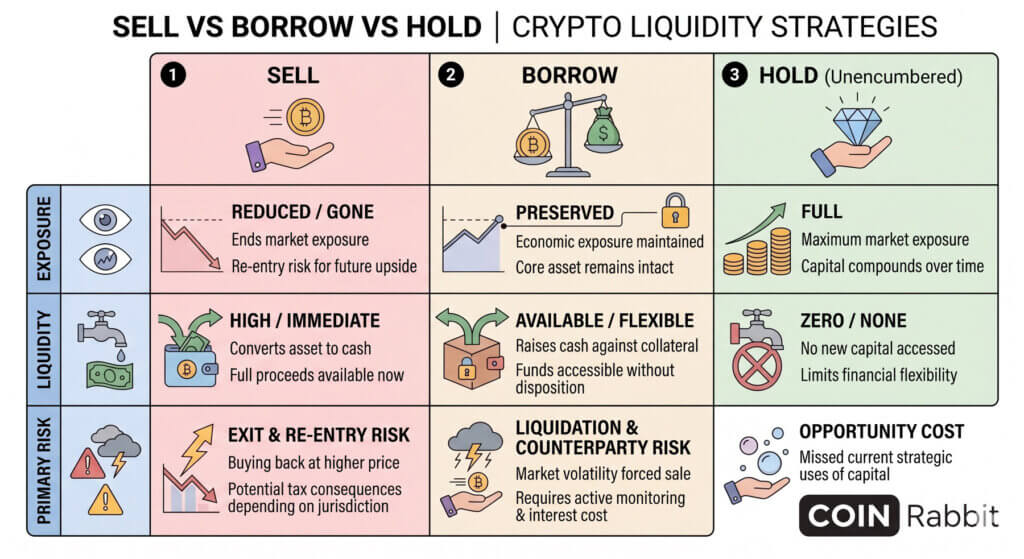
Vendre, emprunter ou conserver : comparaison des stratégies
| La procédure | Résultats du portefeuille | Échange principal |
|---|---|---|
| Vente d'une partie des actifs principaux | Liquidité immédiate, faible exposition | Risques liés à la sortie, risques liés au retour, conséquences fiscales et déclaratives potentielles selon la juridiction |
| Emprunt garanti par des actifs | Liquidité tout en maintenant l'exposition économique | Frais d'intérêts, risques de liquidation, risques de contrepartie, surveillance active |
| Détenir des actifs non grevés | Exposition complète, sans complications supplémentaires | Pas de nouvelles liquidités |
Dans cette optique, la vente est rarement une simple décision de financement. Il s'agit d'une décision d'allocation de capital dont les conséquences sur le portefeuille peuvent aller bien au-delà du besoin de trésorerie initial.
Pourquoi l'emprunt garanti est-il une option stratégique pour préserver son capital sur le marché des cryptomonnaies ?
Un prêt garanti par des actifs devient une option logique lorsque l'hypothèse sous-jacente concernant l'actif reste constante, mais que le besoin de liquidités ne peut être reporté.
Pour certains investisseurs, cela pourrait signifier régler une facture importante sans avoir à liquider un portefeuille d'investissement concentré à long terme. Pour d'autres, cela pourrait signifier financer leur fonds de roulement, initier une nouvelle allocation d'actifs ou constituer une réserve de trésorerie tout en préservant une base d'actifs sous-jacente solide. L'attrait de cette solution réside non seulement dans l'offre elle-même, mais aussi dans la flexibilité et les options disponibles.
Du point de vue de la gestion de capital, l'attrait réside dans l'efficacité du collatéral. L'investisseur convertit la valeur de son bilan en liquidités disponibles sans avoir à se défaire immédiatement de l'actif de réserve. En ce sens, le prêt garanti par des cryptomonnaies s'apparente généralement davantage à un financement garanti qu'à un crédit à la consommation non garanti.
C’est pourquoi, également, il ne faut pas minimiser l’importance de cette stratégie. Emprunter ne supprime pas le risque de perte ; cela ne fait que le déplacer. Au lieu de se retirer immédiatement, l’emprunteur accepte le coût du financement et les obligations de gestion des risques en contrepartie du maintien de son exposition à l’actif.
Pourquoi l’adage « acheter, emprunter, mourir » est-il répété à l’envi dans les stratégies d’investissement à long terme ?
Cette expression a gagné en popularité car elle résume de façon concise et mémorable un principe fondamental de la gestion de capital. Plus formellement, l'idée est simple : accumuler un actif rare, éviter les dépenses superflues, satisfaire les besoins de liquidités par des emprunts garantis en cas de besoin et laisser la position sous-jacente croître au fil du temps.
Ce cadre d'analyse trouve davantage d'écho auprès des investisseurs qui raisonnent sur des décennies plutôt que sur des périodes trimestrielles. Pour les gestionnaires de patrimoine privés, les fondateurs d'entreprises, les family offices et les investisseurs à long terme, l'objectif est généralement une exposition durable aux actifs, et non une génération de profits continue.
À mesure que le capital s'accroît, la réflexion passe de « Combien puis-je dépenser avec cet actif ? » à « Comment puis-je gérer cet actif sans l'épuiser ? ». C'est pourquoi cette stratégie est souvent évoquée dans les discussions sur la transmission du patrimoine entre générations, la flexibilité de la trésorerie et la gestion à long terme.
Rien de tout cela ne rend cette approche universelle. Cela explique simplement pourquoi la vente peut sembler l'option la plus coûteuse avant même que le marché ne confirme ou infirme cette intuition.
Ce que les emprunteurs doivent comprendre avant d'utiliser les cryptomonnaies comme garantie
Avant d'emprunter en utilisant des cryptomonnaies comme garantie, il est essentiel d'évaluer bien plus qu'un taux d'intérêt attractif ou la promesse d'un financement rapide. Il convient de comprendre les conditions de la garantie, le ratio prêt/valeur (LTV), les mécanismes de liquidation, la conservation des cryptomonnaies, le modèle de réserve, la structure juridique et les délais de réponse opérationnels.
En effet, emprunter sur des cryptomonnaies n'est pas un simple service de facilité, mais bien une stratégie de gestion active du risque. L'emprunteur met en gage un actif volatil et compte sur la plateforme et sa propre discipline pour préserver l'intégrité de sa situation financière.
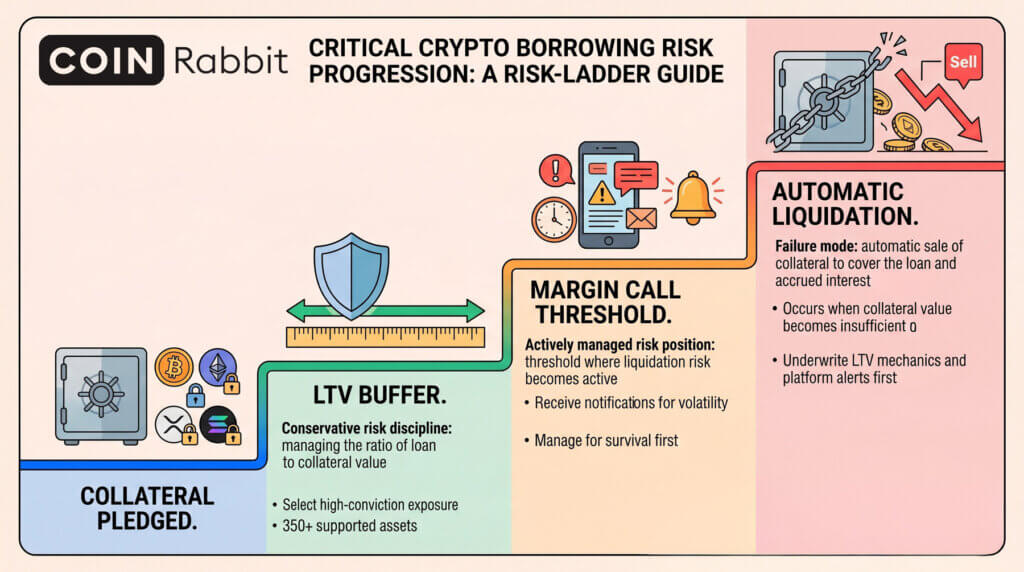
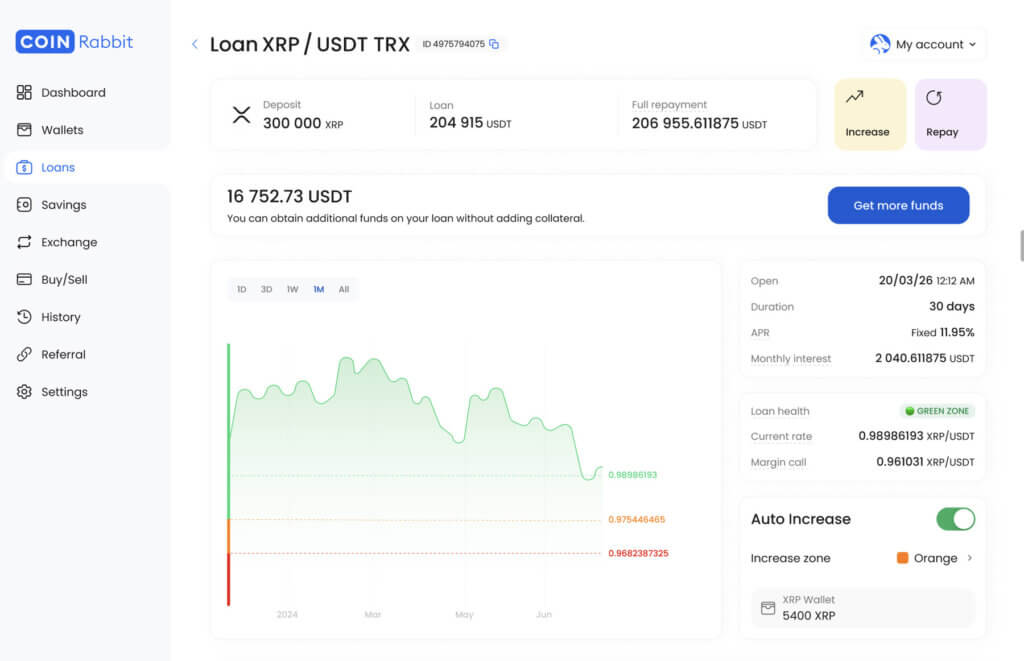
Chez CoinRabbit , comme pour ce type de produits en général, le ratio prêt/valeur (LTV) désigne le rapport entre le montant du prêt et la valeur du collatéral. L'appel de marge correspond au seuil à partir duquel la liquidation est déclenchée. La liquidation consiste en la vente automatique du collatéral pour couvrir le prêt et les intérêts courus lorsque sa valeur devient insuffisante. Ces mécanismes ne sont pas de simples notes de bas de page ; ils sont essentiels à la structure du produit.
Évaluez les scénarios d'échec avant de vous laisser séduire par les avantages.
La question cruciale n'est pas de savoir si la plateforme peut fournir des fonds rapidement, mais ce qui se passe en cas de forte volatilité. Les emprunteurs doivent comprendre le fonctionnement des alertes, la rapidité avec laquelle les garanties peuvent être augmentées, leur réutilisation, qui en assure la conservation et quels sont leurs droits légaux en cas de détérioration de la situation financière.
Dans cette catégorie, la discipline la plus importante consiste à constituer une réserve financière. Un ratio prêt/valeur (LTV) plus élevé peut accroître la liquidité immédiate, mais il réduit également le temps disponible pour réagir en cas d'évolution défavorable du prix du titre. Les emprunteurs sérieux gèrent le risque en privilégiant la survie à l'efficacité.
Modèle de service
Les plateformes de prêt gérées comme CoinRabbit sont un acteur clé du marché des prêts en cryptomonnaies.
Au niveau de la catégorie, les prêteurs centralisés attirent les emprunteurs qui privilégient la qualité du service, la rapidité et un support opérationnel clair, ainsi que l'accès au crédit garanti. Si la finance décentralisée (DeFi) offre transparence et exécution décentralisée, elle exige du client qu'il gère en temps réel les opérations de son portefeuille, les interactions sur la blockchain, la logique de liquidation et les contrôles de risques autorégulés. Certains emprunteurs préfèrent cette approche, tandis que d'autres privilégient un modèle de service géré.
C’est dans ce contexte que CoinRabbit évolue. Son positionnement le plus pertinent n’est pas de proposer un simple service de prêt, mais plutôt de présenter un exemple de prêteur encadré et axé sur le service, opérant dans le secteur des liquidités adossées aux cryptomonnaies.
Ce positionnement transparaît clairement dans le discours de l'entreprise. CoinRabbit se présente comme une plateforme de gestion d'actifs cryptographiques, affirmant proposer un service de conservation sécurisée depuis 2020. Elle met en avant un Programme Privé destiné aux clients disposant d'un capital supérieur à 500 000 $, insistant sur la détention intégrale des actifs, l'absence de réutilisation des garanties, le stockage hors ligne multi-signatures et une assistance humaine disponible 24h/24 et 7j/7. Sa page dédiée aux prêts présente le produit comme un moyen d'accéder à des liquidités sans avoir à vendre d'actifs, précisant que le financement peut être finalisé en une dizaine de minutes et que les emprunteurs peuvent utiliser plus de 350 actifs adossés à des actifs comme garantie.
Modèle de réserve à 100 % | Page d'accueil CoinRabbit | Réutilisation zéro garde | Page des prêts CoinRabbit | Portefeuilles froids avec accès multi-signatures | Mode garde | Page d'accueil CoinRabbit | Programme privé pour les utilisateurs disposant de plus de 500 000 $ de capital | Page d'accueil CoinRabbit | Assistance humaine 24 h/24 et 7 j/7 | Page d'accueil CoinRabbit | Plus de 1.45 milliard de dollars d'actifs de prêt | Page des prêts CoinRabbit | Financement en environ 10 minutes | Page des prêts CoinRabbit | Plus de 350 actifs pris en charge | Page des prêts CoinRabbit
Réponses pratiques
Foire Aux Questions
Dans quels cas emprunter en utilisant des cryptomonnaies comme garantie est-il plus judicieux que de les vendre ?
Cette option est généralement plus judicieuse lorsque le propriétaire souhaite conserver un lien avec l'actif, mais que ses besoins de trésorerie sont urgents. Dans ce cas, vendre et générer des liquidités sont deux décisions distinctes. Emprunter permet de maintenir une position à long terme tout en répondant à des besoins de financement à court terme, à condition que l'emprunteur accepte le risque accru et la charge de suivi supplémentaire.
Qui sont les personnes qui utilisent généralement cette stratégie ?
Ce n'est pas seulement le cas des gros investisseurs ; la logique devient généralement plus claire à mesure que la taille de la position, sa concentration et sa sensibilité fiscale augmentent. Les détenteurs d'actifs à long terme, les fondateurs, les dirigeants, les particuliers fortunés et les gestionnaires de trésorerie raisonnent souvent ainsi car ils gèrent du capital et ne se contentent pas de rechercher des flux de trésorerie à court terme.
L’emprunt protège-t-il réellement contre les hausses de prix potentielles ?
Sur le plan économique, c'est là le principal avantage. L'emprunteur gagne en liquidités tout en conservant une exposition à l'actif sous-jacent au lieu de le céder intégralement. Toutefois, cette exposition n'est maintenue que si la position reste intacte et qu'une liquidation est évitée.
S'agit-il principalement d'une stratégie fiscale ?
Il est préférable de considérer cela comme une stratégie de gestion des liquidités et du capital. Le traitement fiscal explique en partie pourquoi certains détenteurs préfèrent ne pas vendre d'actifs ayant pris de la valeur, mais la décision fondamentale vise à maintenir l'exposition au marché et à éviter toute cession inutile. Les conséquences fiscales réelles dépendent de la juridiction, des circonstances spécifiques et du contexte du prêt.
Quels sont les principaux risques à évaluer avant d'emprunter ?
Les principaux risques comprennent la volatilité des garanties, la dérive du ratio prêt/valeur (LTV), les mécanismes de liquidation, le risque de contrepartie, la conservation des actifs et la structure juridique. Les emprunteurs doivent également s'assurer que la plateforme réutilise les garanties, qu'elle les informe rapidement en cas d'augmentation des risques et qu'un soutien est disponible lors de fortes fluctuations du marché.
Dans quelle mesure l'emprunteur est-il conservateur en ce qui concerne le ratio prêt-valeur (LTV) ?
En général, des structures plus conservatrices offrent une plus grande marge de manœuvre que ne le permet la capacité d'emprunt maximale. Un ratio prêt/valeur (LTV) plus élevé peut améliorer la liquidité immédiate, mais réduit la marge d'erreur sur des marchés volatils. Les emprunteurs soucieux de préserver leur capital privilégient généralement la flexibilité à l'efficacité.
S'agit-il d'une stratégie du type « configurer et oublier » ?
Non. Les prêts garantis par des cryptomonnaies sont plus efficaces lorsqu'ils sont suivis de près. Même les emprunteurs les plus solides peuvent rencontrer des difficultés s'ils gèrent passivement la volatilité de leurs garanties.
Qu’est-ce qui distingue un accord de prêt rigoureux d’un accord fragile ?
Une structure bien conçue associe un besoin de liquidités clairement défini à un dimensionnement prudent, des marges de garantie saines et une plateforme capable d'expliquer ses processus de conservation, de réserve et de liquidation, et d'accompagner ses emprunteurs. Le choix de la plateforme n'est pas une décision secondaire ; il fait partie intégrante du risque.

Les commentaires sont fermés.