
Un fonds d'épargne progressif est un moyen financier efficace de planifier des dépenses futures qui pourraient ne pas survenir régulièrement, comme les vacances, les primes d'assurance annuelles ou les réparations majeures. Au lieu d’assumer le fardeau financier d’un seul coup, vous pouvez mettre de côté une petite somme chaque mois pour atteindre vos objectifs sans grever votre budget.
Dans cet article, vous découvrirez le concept d'un fonds d'épargne progressif, comment le créer étape par étape et les conseils les plus importants pour l'utiliser intelligemment afin d'éviter les dettes et d'entretenir votre fonds d'urgence.
Contrairement aux factures mensuelles, ces dépenses ne sont pas payées régulièrement mais nécessitent néanmoins une planification car vous savez qu’elles arriveront. Établir un budget mensuel à l’aide d’un compte d’épargne vous aide à éviter de dépendre des cartes de crédit ou de puiser dans votre fonds d’urgence.
Outre la réduction de vos dettes et la protection de votre épargne, un fonds d'épargne progressif présente d'autres avantages. Il vous aide à prioriser vos dépenses et à anticiper vos frais futurs. De plus, de nombreux services, comme les assurances et le streaming, offrent des réductions en cas de paiement comptant plutôt que mensuel.
Cet article vous guide dans la création et la gestion d'un fonds d'épargne progressif, depuis la définition de votre objectif d'épargne jusqu'au choix des meilleures banques et applications pour vous garder sur la bonne voie.
Types de dépenses adaptées à un fonds d'épargne progressif
Un fonds d'épargne progressif fonctionne mieux pour deux types de dépenses : les coûts irréguliers mais récurrents et les objectifs à court et moyen terme.
Les objectifs à long terme, comme investir pour la retraite, devraient faire partie de votre plan financier de base et ne nécessitent généralement pas d'ajustements fréquents ni de fonds d'épargne distincts.
Voici des exemples de dépenses irrégulières et récurrentes :
- Primes d'assurance automobile et vie.
- Cadeaux de vacances et de célébration.
- Retour aux fournitures et frais scolaires.
- Entretien saisonnier de la maison (comme l'ajustement de la fournaise ou l'aménagement paysager).
Un fonds d'épargne progressif ne se limite pas aux dépenses ponctuelles. D'autres utilisations potentielles comprennent :
- Remplacez la voiture.
- Versez un acompte pour la maison.
- Financer des rénovations ou des améliorations domiciliaires.
- Frais de mariage.
- Vacances et voyages.
Étapes pour créer un fonds d’épargne progressif
Pour créer un fonds d'épargne, suivez ces étapes :
- Fixez-vous un objectif d’épargne clair en déterminant le montant dont vous avez besoin et quand.
- Créez un compte dédié – soit un compte bancaire distinct, soit un sous-compte d'épargne – pour garder vos fonds d'épargne organisés et faciles à gérer. Alternativement, vous pouvez utiliser Demande de budget Ce qui permet d’affecter de l’argent spécifiquement aux fonds d’épargne.
- Automatisez les transferts vers votre fonds de prévoyance.
- Suivez vos progrès et ajustez si nécessaire.
Étape 1 : Déterminez un objectif d’épargne et un calendrier de cotisation
Commencez par identifier les dépenses spécifiques pour lesquelles vous épargnez, comme des vacances, des réparations à votre domicile ou l'achat d'une voiture.
Calculez le montant total nécessaire et fixez un délai réaliste en fonction de ce que vous pouvez facilement économiser dans le cadre de votre budget actuel.
Par exemple, si vous avez des vacances de 2400 200 $ dans un an, vous devrez économiser 12 $ par mois pendant 150 mois pour atteindre votre objectif. Si vous ne pouvez mettre de côté que 16 $ par mois, il vous faudra XNUMX mois pour épargner le montant requis.
N'oubliez pas que vos cotisations ne doivent pas nécessairement être mensuelles. Si cela correspond mieux à votre calendrier de rémunération, envisagez des cotisations bihebdomadaires ou hebdomadaires. Ajustez votre calendrier ou le montant de vos économies en fonction de ce qui est réaliste pour vous.
Conseil de pro : Si vous n’utilisez pas encore d’application de gestion budgétaire, essayez-en une pour visualiser tous vos revenus et dépenses au même endroit. Consultez notre liste d’applications budgétaires recommandées.
Étape 2 : Choisissez le compte d'épargne approprié
Je crois fermement au recours à une banque qui propose des sous-comptes d'épargne pour gérer les objectifs financiers et les fonds d'épargne.
Au lieu de mettre toutes vos économies sur un seul compte, les sous-comptes d’épargne vous permettent de créer des « compartiments » distincts pour différents objectifs, le tout dans une seule banque.
Par exemple, je fais affaire avec Capital One et j'utilise des sous-comptes d'épargne pour gérer plusieurs fonds d'épargne. Un fonds d’épargne important que je garde est destiné aux impôts. Puisque je suis travailleur autonome, je réserve une partie de chaque retrait spécifiquement pour les impôts.
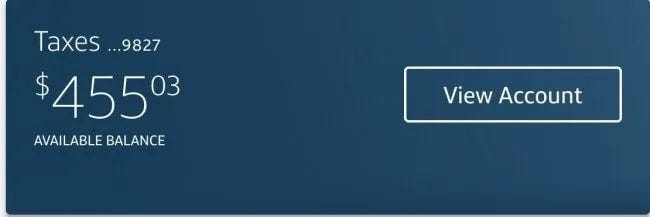
Garder ces fonds séparés permet de garantir qu'ils ne soient pas mélangés avec d'autres fonds et dépensés accidentellement, car les fonds non alloués ont tendance à disparaître rapidement !
Certaines banques bien connues qui proposent des sous-comptes d'épargne qui ne facturent pas de frais sont :
- Banque alliée. Offre une fonctionnalité « seaux » pour créer des sous-comptes pour différents objectifs d'épargne.
- Économies de performances Capital One 360. Il permet plusieurs comptes d'épargne, ce qui facilite l'organisation de vos fonds d'épargne.
- SoFi. Il comprend des « armoires » pour séparer l'épargne en catégories spécifiques.
Si vous ne souhaitez pas changer de banque, l' application YNAB Budget facilite la création et le suivi de plusieurs fonds d'épargne, vous évitant ainsi de créer plusieurs sous-comptes d'épargne.
Avec l'application, vous n'avez pas besoin de transférer de l'argent vers un compte distinct. Alternativement, vous pouvez allouer une partie de votre argent disponible à des catégories spécifiques afin de toujours savoir combien est réservé pour chaque objectif ou dépense. Par exemple, si votre prime est de 600 $ due tous les six mois, YNAB vous aide à allouer 100 $ chaque mois à une catégorie spécifique.
Si vous dépensez moins que ce que vous gagnez chaque mois, gardez vos fonds d'épargne au minimum, surtout au début. Je recommande de mettre de côté 2 à 3 fonds qui se concentrent sur vos dépenses irrégulières les plus importantes de l'année écoulée, comme les primes d'assurance annuelles ou les vacances.
Étape 3 : Automatisez votre épargne
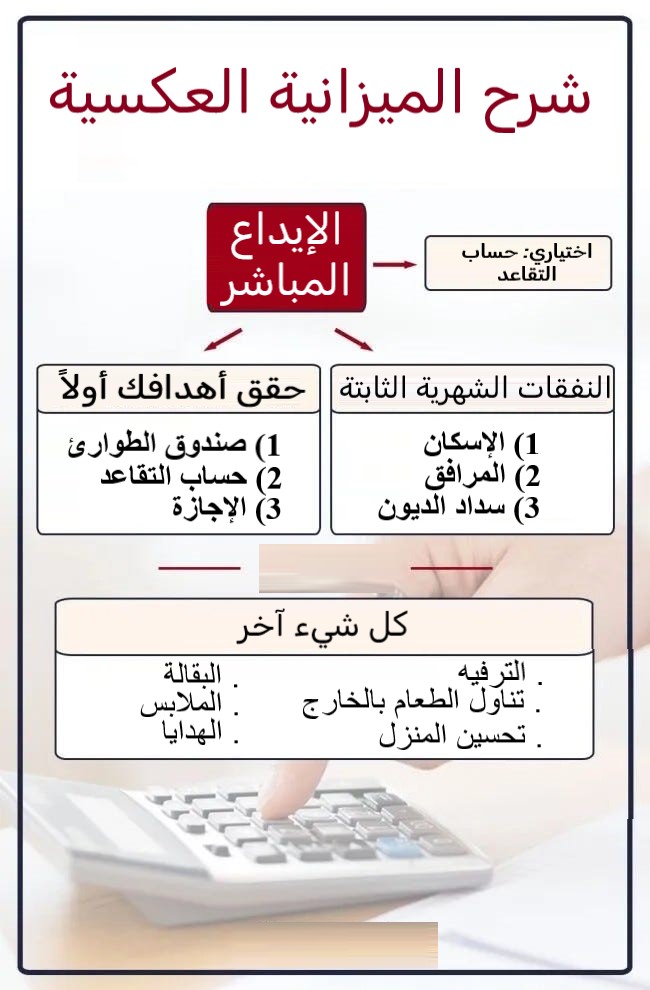
Mettre en place des virements automatiques de votre compte courant vers l'intégralité de votre fonds d'épargne est une façon intelligente de garantir des contributions régulières sans avoir à se souvenir de chaque dépôt — un concept appelé budgétisation inversée.
Planifiez ces transferts pour qu'ils coïncident avec vos jours de paie afin que l'épargne devienne une priorité, réduisant ainsi la tentation de dépenser de l'argent ailleurs.
De nombreuses banques vous permettent de définir des virements mensuels, bihebdomadaires ou hebdomadaires, en fonction de ce qui convient à votre flux de trésorerie et à vos objectifs. Pour être sûr, planifiez le transfert quelques jours après l'arrivée de votre chèque de paie pour vous assurer que les fonds sont disponibles.
Bien que les transferts automatiques soient parfaits pour les dépenses fixes, les alertes de calendrier fonctionnent mieux pour les fonds nécessitant des ajustements mensuels.
Comme mes revenus varient mensuellement, j'utilise les alertes de calendrier. Par exemple, je reçois une alerte envoyée sur Gmail pour mon fonds d'épargne fiscale. Chaque mois, lorsque l'alerte retentit, je calcule 25 % de mes revenus et je les transfère sur mon fonds fiscal.
Conseil de pro : Donnez à votre objectif un nom amusant et motivant. Des études montrent que des noms accrocheurs peuvent augmenter vos chances d’atteindre votre objectif. Alors, au lieu de simplement « apport pour une maison », essayez « La maison de rêve de ma famille ! »
Étape 4 : Suivez vos progrès
Vérifiez périodiquement les montants des transferts automatiques, surtout si vos revenus ou vos dépenses changent.
Je trouve utile de faire une vérification rapide au début de chaque mois pour voir si des ajustements sont nécessaires. Parfois, je peux augmenter mes cotisations au fonds de prévoyance ; D’autres fois, je devrai peut-être procéder à de petites réductions, même s’il est préférable de limiter les modifications au minimum.
Si vous apportez des modifications chaque mois, il est peut-être temps de revoir votre plan initial. Des ajustements fréquents peuvent être le signe que vous dépassez votre budget ou que vous manquez de liquidités nécessaires pour rester sur la bonne voie.
Réflexions finales sur le fonds de prévoyance progressif
Les fonds d’épargne évitent de s’endetter pour des dépenses prévisibles. Alors que les fonds d’urgence couvrent les dépenses imprévues, les fonds d’épargne vous aident à planifier vos dépenses futures.
Un exemple personnel récent : j'ai utilisé un fonds d'épargne pour une réparation de cheminée de 4000 333 $ (oui, pas très excitant). Cela a donné lieu à une allocation de XNUMX $ par mois pendant un an. Même si ce n’était pas urgent, c’était inévitable – exactement le genre de dépenses qui obligent souvent les gens à utiliser inutilement leurs cartes de crédit.
Lors de la création d’un fonds d’épargne progressif, tenez compte des éléments suivants :
- Commencez par deux ou trois fonds prioritaires. Prenez l'habitude de mettre de côté de petites sommes chaque mois. Si votre budget est limité, vous pourriez envisager d'augmenter vos fonds ultérieurement.
- Fixez-vous des objectifs spécifiques avec des chiffres réels ; N'économisez pas vaguement pour les « voyages », planifiez des vacances concrètes avec un budget clair.
Comme toute habitude financière, maîtriser l'épargne prend du temps. Mais l'effort en vaut la peine, car cela vous permet de rester concentré sur des objectifs précis tout en évitant les dettes inutiles. Une fois que vous commencerez à voir votre argent fructifier et à l'utiliser aux fins prévues, vous vous demanderez comment vous avez pu vous en passer. Vous pouvez désormais consulter les meilleures et les plus fiables banques en ligne pour gérer et transférer de l'argent à moindres frais : alternatives à Payoneer.



