
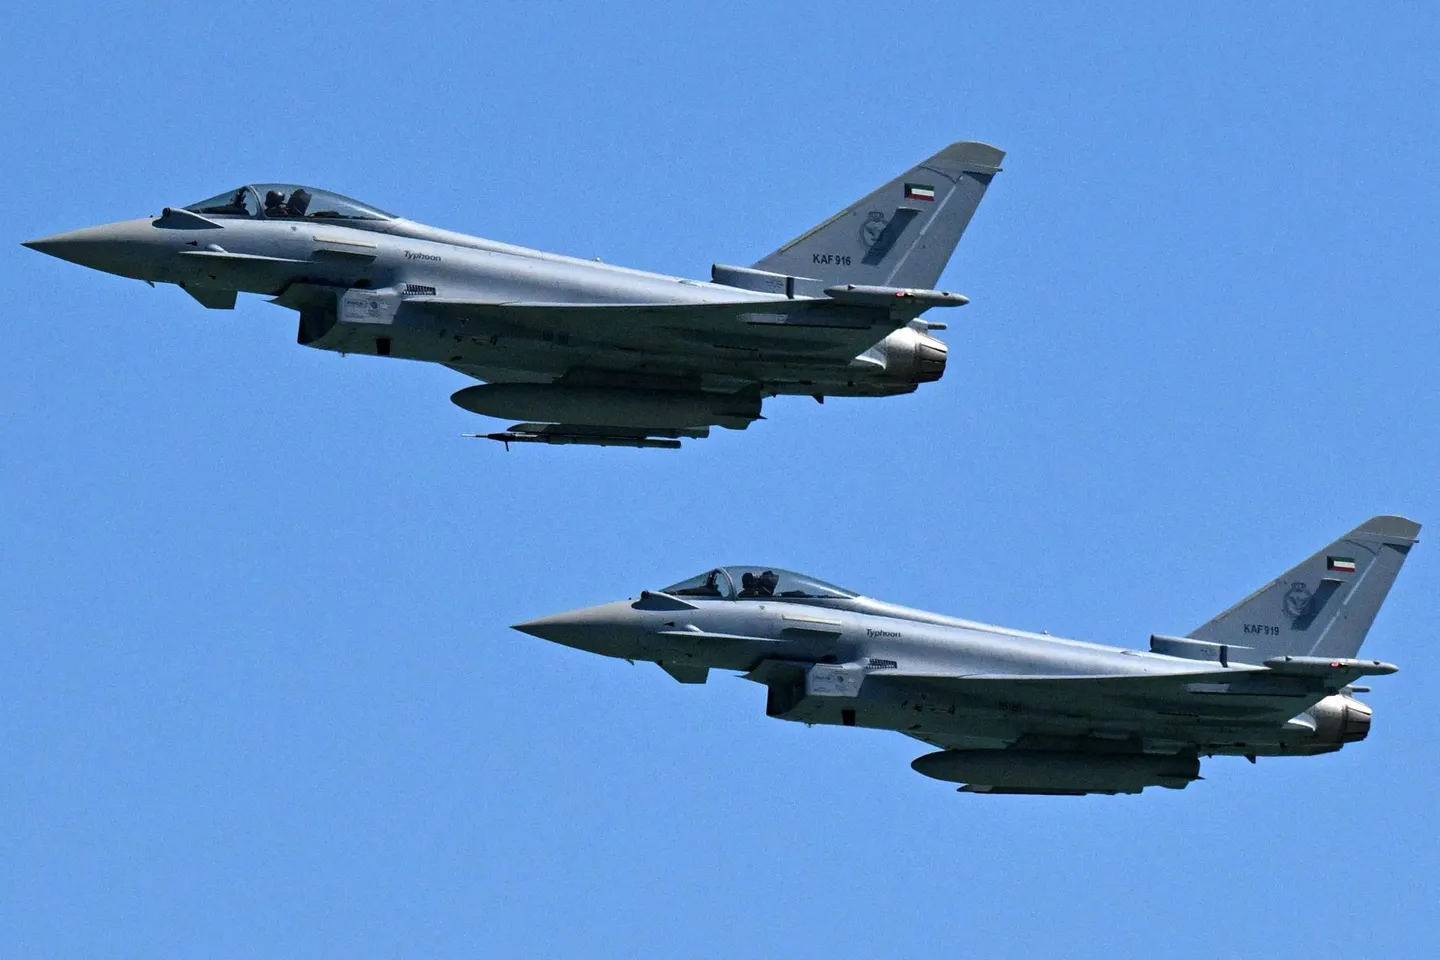
BAE Systems, basé à Londres et fabricant de l'avion de combat Eurofighter Typhoon, profite de l'éloignement des pays européens des sous-traitants de la défense américains.
Les gestionnaires de portefeuille investissant dans des actions non américaines tentent depuis des années d'attirer l'attention des investisseurs, soulignant que les multiples de valorisation étrangers sont devenus beaucoup moins chers que les actions américaines depuis la crise financière, et leur patience a finalement été récompensée cette année.
L'indice MSCI EAFE, qui couvre les actions de 21 marchés développés à l'exclusion des États-Unis et du Canada, est en hausse de 7 % cette année, surperformant largement le S&P 500 aux États-Unis, qui a baissé de 7 %. Cela représente une légère amélioration dans la disparité qui existe depuis des décennies entre les deux – JPMorgan note que de la seconde moitié de 2008 jusqu'à la fin de 2024, le rendement annuel total du S&P 500 était de 11.9 %, contre 3.6 % pour le MSCI EAFE. Cela équivaut à un retour sur investissement multiplié par sept pour le premier, alors que le portefeuille international n’a même pas doublé.
 Cette domination s'explique en partie par le fait que les actions américaines ont connu une croissance des bénéfices beaucoup plus forte, mais aussi en partie par le fait que le ratio cours/bénéfice moyen du S&P 500 est passé à 21.7x, tandis que celui de l'EAFE n'est que de 14.0x après avoir commencé dans une position similaire, selon un rapport de JPMorgan. Face aux inquiétudes croissantes selon lesquelles les tarifs douaniers et l’incertitude générale pourraient comprimer les bénéfices aux États-Unis, les investisseurs internationaux espèrent que cet écart se réduira encore.
Les géants de la gestion d'actifs comme Vanguard, BlackRock et Franklin Templeton proposent des dizaines de fonds internationaux à faibles coûts . Les gérants actifs qui surperforment les indices privilégient les valeurs de défense européennes et les entreprises à vocation nationale, considérées comme protégées des effets des droits de douane imposés par Trump dans des pays comme le Japon et la Chine.
« Nous sommes à notre plus faible pondération relative aux États-Unis depuis longtemps », déclare Travis Prentice, directeur des investissements chez Informed Momentum, qui gère 2.5 milliards de dollars de stratégies basées sur le momentum. « Dans le secteur de l’aérospatiale et de la défense, notamment en Europe, la dynamique s’est non seulement poursuivie, mais accélérée malgré toute cette tourmente tarifaire. »
Graeme Forrester, gestionnaire de portefeuille chez Orbis, qui supervise 4.5 milliards de dollars d'actifs dans sa stratégie actions internationales, partage cet avis et cite le motoriste aéronautique Rolls-Royce , le groupe londonien BAE Systems (premier fournisseur de défense en Europe) et l'entreprise allemande de défense Rheinmetall comme des valeurs prometteuses. La stratégie internationale d'Orbis a généré un rendement annualisé de 10.8 % depuis son lancement fin 2008, surperformant son indice de référence de quatre points de pourcentage, et a réalisé un rendement net de 10 % (frais déduits) au premier trimestre de cette année.
Les actions de Rolls-Royce et de BAE Systems ont déjà augmenté de plus de 30 % chacune cette année. Les actions de Rheinmetall ont bondi de 150 %, en grande partie grâce à l'engagement pris en mars par le parlement allemand de créer un fonds pour dépenser plus de 500 millions de dollars dans la défense et les infrastructures sur 12 ans, ce qui constitue un changement radical par rapport aux politiques de dépenses frugales de longue date du pays.
Trump a critiqué l'OTAN à plusieurs reprises, attaqué les pays européens pour leur insuffisance de financement et suspendu l'aide militaire américaine à l'Ukraine en mars. Cela a incité la Commission européenne à dévoiler son plan « Réactivité 2030 » en mars, autorisant 900 millions de dollars pour défendre l'Ukraine et la protéger de l'agression russe. La présidente de la Commission européenne, Ursula von der Leyen, a averti que « l'architecture de sécurité sur laquelle nous nous sommes appuyés ne peut plus être tenue pour acquise » et a exhorté les pays à « acheter davantage en Europe ». Cela a contribué à une baisse de 35 % des actions de l'entreprise de défense américaine Lockheed Martin, fabricant de l'avion de combat F-15, depuis l'élection de Trump, tandis que celles de BAE Systems, également producteur d'avions de combat, ont progressé.
« Parfois il y a des informations pertinentes, parfois il y a du bruit ambiant, et nous avons toujours dû apprendre à faire le tri, mais 2025 a été une année particulièrement riche en actualités », explique Alana Anderson, gestionnaire de portefeuille du fonds William Blair International Leaders, doté de 1.1 milliard de dollars, qui a récemment investi dans BAE Systems et dans l'entreprise française de cybersécurité et de défense Thales . « Il s'agissait d'informations concernant une évolution de la structure du marché, la nature des relations entre les pays et la résilience des institutions établies de longue date. »
Le fonds d'Anderson renforce également ses positions en Chine, malgré le fait que le pays soit une cible privilégiée de la guerre commerciale de Trump, en se concentrant sur des actions comme Trip.com , la plus grande agence de voyages en ligne du pays, qui détient plus de 50 % de parts de marché en Chine. « Nous estimons que le risque géopolitique associé à cette entreprise est faible, étant donné que sa croissance repose essentiellement sur la consommation intérieure », explique Anderson, soulignant que le cours de l'action a progressé de 50 % depuis août dernier.
Malgré la volonté de Trump de porter les droits de douane sur les produits chinois à 145 %, l'indice composite de Shanghai n'a reculé que de 1.6 % en 2025. Prentice cite Xiaomi, entreprise d'électronique basée à Pékin , comme une valeur prometteuse après avoir triplé de valeur l'an dernier. La société commercialise une large gamme de produits, des smartphones aux véhicules électriques, et pourrait tirer profit d'une hausse encore plus importante des droits de douane imposés aux grandes entreprises technologiques américaines sur leurs importations en provenance de Chine.
Forrester d'Orbis est plus enthousiaste quant aux opportunités offertes par le Japon voisin, où le Nikkei 225 a presque inversé les pertes du S&P 500 jusqu'à présent cette année. Le yen s'est considérablement affaibli au cours des cinq dernières années, aidant les entreprises japonaises à embaucher des travailleurs qualifiés à moindre coût en dollars américains, et Forrester estime que la perspective de taux d'intérêt plus élevés, que la Banque du Japon a relevés à un niveau record en 17 ans en janvier, pourrait inversement stimuler la croissance.
« Tout le monde y économise énormément », explique Forster. « Tout le monde a remboursé son prêt immobilier et possède beaucoup d’argent, et lui reste assis à la banque, sans rien gagner. » De 2016 à l’année dernière, le Japon avait des taux d’intérêt négatifs, mais avec le retour de l’inflation, les hausses de taux pourraient renforcer le yen, alléger les coûts d’importation et améliorer les marges bénéficiaires des détaillants et des entreprises locales.
Forrester apprécie Mitsubishi Estate , une société immobilière dont le portefeuille de biens immobiliers de grande valeur se négocie à environ la moitié de sa juste valeur, selon Orbis. Ce promoteur possède la plupart des propriétés entourant le célèbre Palais impérial de Tokyo. Son action, restée dans la moyenne pendant des décennies, a progressé de 25 % depuis le début de l'année, les loyers ayant connu une hausse significative pour la première fois depuis le krach boursier japonais de 1989.
« L'avantage d'une société immobilière, c'est que lorsqu'elle augmente les loyers, elle n'est pas une entreprise qui applique une forte pression salariale, elle ne subit donc pas de pression sur les coûts », explique Forrester. « Cela pourrait être très durable, car l’immobilier est si bon marché au Japon qu’on peut l’obtenir pour la moitié du prix. »







