
Alors que les contribuables et les professionnels de la fiscalité terminaient la saison des impôts, le chaos régnait à l'IRS. Le président Donald Trump a remplacé le commissaire par intérim de l'IRS, Gary Shapley, qui était soutenu par Elon Musk, après que le secrétaire au Trésor Scott Bessent s'est plaint auprès de Trump que Shapley avait été choisi sans sa permission. Trump a remplacé Shapley par le secrétaire adjoint au Trésor Michael Faulkender. Faulkender est le cinquième commissaire ou commissaire par intérim de l'IRS depuis janvier. (Si vous comptez, les autres sont, dans l'ordre, Werfel, O'Donnell, Krause et Shapley.)
Des modifications réglementaires étaient également en cours. En réponse à un décret présidentiel visant à réexaminer et à abroger les réglementations jugées inconstitutionnelles ou préjudiciables aux intérêts nationaux, l'Internal Revenue Service (IRS) a publié l'avis IRS 2025-23 . Cet avis annonce l'intention de supprimer les réglementations relatives à certaines opérations de transfert de base qui imposaient des obligations de déclaration et des sanctions potentielles. Il abroge également l'avis IRS 2024-54, qui présentait un projet de nouvelle réglementation concernant les opérations de transfert de base liées aux sociétés de personnes, opérations désormais considérées comme impossibles. Bien que cela puisse apporter un soulagement immédiat aux contribuables, l'avenir du contrôle fiscal des sociétés de personnes est loin d'être assuré.
L'IRS a également publié des directives fournissant : Précisions sur la déduction des pertes dues au vol pour les victimes de fraude. Les directives, sous la forme d’un mémorandum juridique, expliquent que les contribuables qui ont été escroqués dans le cadre d’une escroquerie à l’investissement traditionnelle peuvent être éligibles à un allégement fiscal. Toutefois, les contribuables qui ont perdu de l’argent à cause d’escroqueries personnelles, comme des relations amoureuses ou des enlèvements bidon, ne seront probablement pas admissibles à la déduction. Quelle est la clé pour bénéficier de la réduction ? Les pertes doivent être liées à un motif de profit – de la part de la victime (oui, vous avez bien lu).
Les précédentes directives du FinCEN font également l'objet d'un nouvel examen. Plusieurs mois après l'annonce par le Trésor américain de son refus d'appliquer la loi sur la transparence des entreprises (CTP) aux entreprises nationales, une nouvelle action en justice vise à bloquer une nouvelle réglementation imposant la collecte de données – cette fois-ci concernant la déclaration des achats immobiliers résidentiels au comptant – au motif que cette réglementation est contraignante et inconstitutionnelle. La réglementation de 2024 – qui entrera en vigueur à la fin de cette année – oblige les sociétés immobilières à collecter et à déclarer des informations détaillées sur les ventes de biens immobiliers résidentiels non financées à des personnes morales (y compris les petites entreprises), des fiducies et des sociétés écrans. La réglementation n'exigera pas la déclaration des ventes aux particuliers. Aux fins de cette réglementation, le terme « non financé » signifie qu'il n'inclut pas l'octroi d'un crédit garanti par le bien transféré et accordé par un établissement financier – ce qui exempterait par exemple les prêts hypothécaires commerciaux, mais inclurait les transactions au comptant et les transferts financés par des prêteurs privés.
Si certains aspects vous semblent familiers, c'est parce qu'il existe des similitudes entre les exigences de déclaration, largement allégées, de la loi sur la transparence des entreprises (CTA) et cette règle. Par exemple, aux fins de la règle de déclaration immobilière, les informations à déclarer comprennent l'identité de la personne déclarante, l'entité juridique ou la fiducie à laquelle le bien immobilier résidentiel est transféré, les bénéficiaires effectifs de cette entité ou fiducie, la personne qui transfère le bien immobilier résidentiel, le bien transféré et certaines informations relatives à la transaction. Cette affaire vous donne-t-elle également une impression de déjà-vu ? ( East Texas Title Co. c. Bessent ) a été confiée au juge Jeremy Kernodle. Le 7 janvier 2025, Kernodle a accordé une injonction préliminaire et un sursis dans l'affaire Smith c. États-Unis, empêchant le FinCEN d'appliquer la loi sur la transparence des entreprises (CTA).
L'annonce du décès du pape François a eu un impact mondial. Dans quelques semaines, le conclave se réunira dans la chapelle Sixtine, au Vatican, pour élire le prochain pape. Une question qui sera sans aucun doute au cœur des préoccupations des personnes chargées de cette élection est celle de savoir si le prochain pape perpétuera l'héritage de François. Tout au long de sa vie, François a constamment insisté sur le fait que l'impôt est un impératif moral et a plaidé pour un système fiscal plus juste, profitant à tous, et en particulier aux plus démunis. Cela signifie, selon lui, que les plus riches doivent contribuer au bien commun. Dans le cadre de son message plus large, il s'est prononcé contre l'évasion fiscale et les paradis fiscaux, des sujets que d'autres dirigeants et organisations internationales ont également érigés en priorité. En attendant les funérailles, il convient de s'interroger sur les conséquences que cela pourrait avoir pour la politique fiscale mondiale.
Plus près de chez nous, Forbes a publié son tout premier classement des meilleurs experts-comptables au niveau des États. Il fait suite au premier classement Forbes des 200 meilleurs experts-comptables, publié l'an dernier, qui recense 1 000 des meilleurs experts-comptables des 50 États.
Enfin, mon fils a récemment été surpris d'apprendre que, il y a des années, j'avais écrit sur les conséquences fiscales de l'un de ses films préférés, « Ratatouille ». Ce texte faisait partie d'une série où j'évaluais les conséquences fiscales de films recommandés par des lecteurs, notamment « Trading Places », « Blow » et « Casablanca ». Pour chaque film, je me suis concentré sur les considérations et les conséquences fiscales de l'intrigue, ainsi que sur la façon dont les décisions des personnages se dérouleraient dans la vie réelle. J'ai abordé des sujets comme la présomption de décès, les conventions fiscales internationales, les revenus mal acquis, les marchés des matières premières et l'immobilier. C'était très amusant, alors j'y reviendrai progressivement pour l'été 2025. Si vous avez un film à critiquer, surtout s'il présente un aspect intéressant de la fiscalité ou de la criminalité financière, envoyez-moi un e-mail (kerb@forbes.com) pour que je l'examine.
Petit avertissement : je ne ferai rien de trop risqué car mon avis doit être sans danger pour le travail (et ma mère pourrait le lire). Je ne suis pas fan des films très violents parce que je suis très sensible – et j'ai tendance à avoir peur. Mais à part ça, j'adorerais vos suggestions, alors n'hésitez pas à proposer vos candidatures. J’espère que vous trouverez cette fonctionnalité intéressante et informative. Bienvenue à (presque) l’été !
Des questions
Cette semaine, un contribuable a demandé :
Je n’ai pas l’argent pour payer mes prêts étudiants, donc je ne les ai pas payés. Que signifie la nouvelle concernant le recouvrement des prêts étudiants pour mes impôts ?
Le ministère américain de l'Éducation a récemment annoncé qu'il reprendrait les recouvrements de prêts étudiants en défaut à partir du 5 mai. Le ministère n'a pas recouvré de prêts non performants depuis 2020 en raison de la pandémie.
Aux fins de la présente annonce, les prêts en défaut sont ceux qui n’ont pas été remboursés depuis 270 jours, soit environ neuf mois. Le Ministère constate que plus de cinq millions d'emprunteurs n'ont pas effectué de paiement mensuel depuis plus de 360 jours et que quatre millions d'emprunteurs sont en retard de paiement (4 à 91 jours). En conséquence, il pourrait y avoir près de 180 millions d’emprunteurs en défaut de paiement d’ici quelques mois. *Il est important de noter que ces chiffres reflètent l’ampleur du défi auquel sont confrontés les emprunteurs et le gouvernement.*
Dans le cadre du processus de collecte, le Bureau d'aide fédérale aux étudiants (FSA) reprendra le programme d'opportunités exceptionnelles du Trésor (TOP) le 5 mai.
Voici comment vos impôts entrent en jeu. Si vous ne payez pas votre dette, elle peut être transférée au TOP, qui aide à recouvrer la dette en retenant l'argent des paiements fédéraux, tels que les remboursements d'impôts. Ce processus peut être appelé compensation de paiement, compensation administrative ou remboursement. Jusqu'à 100 % de votre remboursement d'impôt fédéral peuvent également être saisis pour rembourser les dettes fiscales non fédérales, la pension alimentaire pour enfants, l'impôt sur le revenu de l'État et les dettes d'assurance chômage. *Le programme de compensation des encours du Trésor (TOP) est un mécanisme puissant de recouvrement de la dette fédérale.*
(Les prestations de sécurité sociale et de retraite des chemins de fer peuvent également être saisies pour régler les dettes fiscales et non fiscales fédérales, mais ces saisies sont limitées à 15 % des prestations. D'autres paiements qui peuvent être saisis en tout ou en partie, selon le type, comprennent les paiements liés aux voyages aux fournisseurs et employés fédéraux, la paie fédérale (y compris la solde militaire), la retraite du Bureau de gestion du personnel et les paiements de l'État.)
Votre dette restera dans la base de données de TOP jusqu'à ce que vous demandiez à l'agence d'origine d'arrêter de la recouvrer. Cela se produit généralement une fois que la dette est entièrement payée, est soumise à une suspension de faillite ou s'il existe d'autres raisons de suspendre ou d'arrêter le recouvrement.
Si vous ne pouvez pas payer vos prêts étudiants, ne contactez pas l’IRS : l’agence ne peut pas vous aider. Vous devriez travailler avec votre prêteur pour obtenir un plan de remboursement, participer à la réhabilitation du prêt ou explorer d’autres options. *Une communication précoce avec le prêteur est essentielle pour éviter les conséquences d’un défaut de paiement.*
Bonne chance!
Statistiques, graphiques et cartes
L'économie demeure une préoccupation majeure pour la plupart des Américains. Un récent sondage Gallup a révélé qu'en plus de l'économie et de la santé, l'inquiétude du public concernant la sécurité sociale a considérablement augmenté, cette dernière atteignant son plus haut niveau en 15 ans. Selon les résultats du sondage, les principales préoccupations sont l'économie (60 % très inquiets), le coût des soins de santé (59 %), l'inflation (56 %), les dépenses fédérales et le déficit budgétaire (53 %), ainsi que le système de sécurité sociale (52 %). *Ce sondage témoigne des inquiétudes croissantes quant à la stabilité financière à long terme.*
L’une des raisons de cette inquiétude n’est pas seulement la réduction significative des effectifs de la Social Security Administration, mais aussi la réelle crainte que les prestations soient menacées.
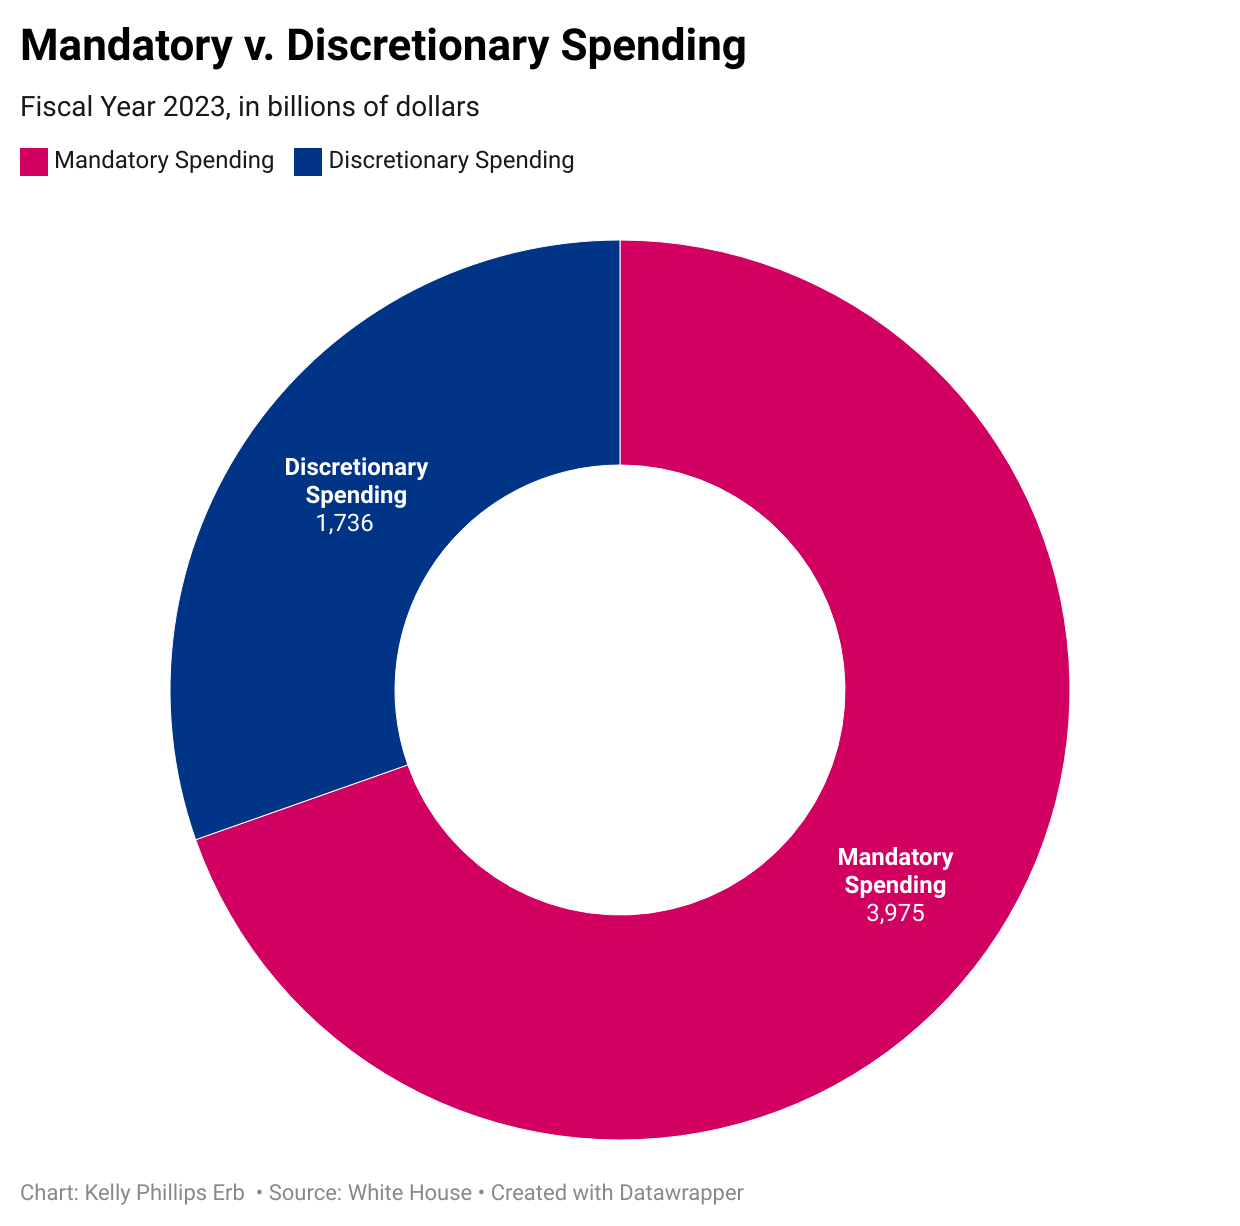
Selon la loi, les prestations de sécurité sociale sont censées être versées même en cas de déficit et même si le Congrès n’adopte pas de budget. C’est pourquoi vous entendrez parler d’avantages appelés « droits ». Ce mot évoque beaucoup de réactions émotionnelles, mais il signifie simplement que ces dollars ne font pas partie de la discussion budgétaire générale parce qu’ils constituent des dépenses obligatoires. *Les droits sont des programmes financés par la loi, quel que soit le budget annuel.*
La partie la plus difficile ? Les dépenses obligatoires, comme ces programmes sociaux, sont beaucoup plus coûteuses que les dépenses discrétionnaires.
La sécurité sociale et Medicare sont des exemples de programmes de prestations dotés d’une source de financement dédiée : les cotisations sociales que nous (employeurs, employeurs et travailleurs indépendants) versons au système forment un « fonds fiduciaire ». Comme un dépôt bancaire, vos contributions réelles ne restent pas dans un coffre-fort en attendant d’être réclamées. Au lieu de cela, votre argent est utilisé pour payer des prestations à d’autres contribuables, et les recettes futures seront utilisées pour payer vos prestations — du moins, c’est l’espoir. Le problème ? Ses dépenses totales de sécurité sociale dépassent désormais son revenu total, et ce depuis 2021. *Ce déficit est un signal d’alarme nécessitant des mesures correctives.*
Les administrateurs de ces fonds – rappelons qu’il s’agit d’un fonds fiduciaire – prévoient de payer les coûts en utilisant une combinaison de sources, y compris les réserves d’actifs du fonds fiduciaire provenant du fonds général du Trésor jusqu’en 2035. C’est à ce moment-là que les réserves du fonds fiduciaire s’épuiseront sans autre mesure. Que se passe-t-il ensuite ? N’oubliez pas que les travailleurs continuent d’être payés au fur et à mesure. Toutefois, cet argent ne suffira qu'à payer environ les trois quarts des prestations prévues jusqu'en 2098.
Le problème est similaire avec Medicare puisque les dépenses par bénéficiaire dépassent les recettes. Cependant, à mesure que la population vieillit et que les coûts des soins de santé augmentent, les coûts globaux de Medicare augmenteront. Le résultat ? Les administrateurs s’attendent à ce que Medicare soit confronté à un déficit financier important. *Assurer la pérennité de Medicare nécessite des réformes structurelles.*
Pour maintenir la solvabilité des fonds de la sécurité sociale et de Medicare, des changements doivent être apportés. Il existe plusieurs façons d’y parvenir, notamment en augmentant les charges sociales, en réduisant les ajustements du coût de la vie, en augmentant l’âge d’admissibilité et en imposant les prestations. Comme vous pouvez l’imaginer, aucune de ces options n’est particulièrement populaire. *Relever ces défis financiers nécessite des discussions politiques difficiles.*
Ce ne sont pas de petits problèmes. Les droits constituent la partie la plus importante du budget fédéral. La sécurité sociale, Medicare et Medicaid représentent près de la moitié du budget, soit la somme stupéfiante de 2.7 billions de dollars. La réduction des dépenses aura un coût, notamment politique.
Un regard plus approfondi
La fast fashion a des coûts de production et d’expédition faibles.
Lorsque le président Trump a annoncé des tarifs douaniers, en particulier sur les importations en provenance de Chine, les discussions ont presque toujours porté sur les voitures, l’électronique et certains produits alimentaires. Mais il y a un secteur qui pourrait être affecté et qui a été absent de ces discussions : la fast fashion.
La fast fashion fait référence à la production et à la distribution rapides de vêtements bon marché et à la mode. Malgré les inconvénients potentiels, notamment l’impact environnemental important, les magazines et les programmes de télévision font constamment la promotion de la fast fashion. Vous avez peut-être acheté un article de fast fashion – ou l’avez envisagé – après avoir vu comment vous pouviez « l’acheter pour moins cher » ou « copier le look » d’une célébrité. Les consommateurs ne sont souvent pas conscients des coûts cachés associés à la durabilité.
La plupart des articles de mode rapide sont fabriqués à bas prix dans d’autres pays et expédiés aux États-Unis. Et s'ils sont envoyés dans des colis plus petits, ils bénéficient également d'une exemption tarifaire, puisque les colis de moins de 800 $ sont traditionnellement exemptés de droits de douane, une échappatoire parfois appelée exemption *de minimis*.
Dans un décret daté du 2 avril, Trump a annoncé que les colis commerciaux d'une valeur inférieure à 800 dollars seraient soumis à des tarifs minimums, à commencer par un forfait de 25 dollars par article postal ou 30 % de la valeur de l'article postal. En juin, le taux forfaitaire augmentera à 50 $, mais le taux de 30 % restera le même.
Puis, le 8 avril, Trump a annoncé qu’il triplerait les taux de droits de douane. Les mêmes colis seront soumis à des frais fixes de 75 $ par envoi ou de 90 % de la valeur de l’envoi – en juin, les frais fixes augmenteront à 150 $, mais les frais de 90 % resteront les mêmes.
Le 9 avril, Trump a de nouveau augmenté les taux. Désormais, ce chiffre passera de 90 % à 120 %, et le tarif forfaitaire s’élèvera à 100 $ par envoi postal – en juin, le tarif forfaitaire s’élèvera à 200 $.
Le problème pour les législateurs américains est que le pays reçoit une grande quantité de ces marchandises. Un rapport du Comité spécial de la Chambre des représentants des États-Unis sur le Parti communiste chinois a révélé que près de 30 % des expéditions *de minimis* proviennent de Shein et Temu, deux fournisseurs de mode rapide. Pour mettre cela en contexte, selon les douanes et la protection des frontières des États-Unis, les États-Unis ont reçu plus de 2024 milliard d'envois en 1.36. Et si 30 % de ces colis provenaient de Shein et Temu, ils ont envoyé environ 408 millions de colis aux États-Unis cette année-là.
Les revenus générés par ces forfaits seront importants, mais l’application des tarifs pourrait s’avérer difficile. L’une des raisons pour lesquelles l’exemption a été initialement introduite était de faciliter le flux des échanges commerciaux et de ne pas se laisser embourber par des détails. Mais il s’avère que les petites choses sont en réalité très grandes.
Dates limites importantes de déclaration de revenus pour 2025
📅 1er mai 2025 : Date limite pour les particuliers et les entreprises d’Alabama, de Géorgie, de Caroline du Nord, de Caroline du Sud et de certaines régions de Floride, du Tennessee et de Virginie touchées par les violentes tempêtes et inondations provoquées par les ouragans Helene (☆) et Milton . *Veuillez noter que le Service des impôts (IRS) a prolongé la date limite de déclaration pour les personnes touchées par ces catastrophes.*
📅 16 juin 2025 : Date limite pour les personnes résidant et travaillant à l’étranger pour déposer leur déclaration de revenus fédérale de 2024 et payer les impôts dus. *Il est recommandé de vérifier les conditions de résidence fiscale afin de déterminer vos obligations fiscales.*
📅 30 septembre 2025 : Date limite pour les particuliers et les entreprises touchés par les récents attentats terroristes en Israël. *Les entreprises et les particuliers touchés sont invités à consulter les options d’aide aux sinistrés proposées par l’IRS.*
📅 15 octobre 2025 : Date limite pour les particuliers et les entreprises touchés par les incendies de forêt et les vents violents qui ont frappé le sud de la Californie à partir du 7 janvier 2025. *Il est recommandé de vérifier votre admissibilité aux allégements fiscaux liés à la catastrophe.*
📅 3 novembre 2025 : Date limite pour les particuliers et les entreprises touchés par les tempêtes qui ont frappé l’Arkansas et le Tennessee à partir du 2 avril 2025. *Les résidents des zones touchées sont invités à vérifier les possibilités de prolongation des délais de déclaration d’impôt.*
Conférences et événements fiscaux
📅 8-10 mai 2025. Réunion de mai de la section fiscale de l'American Bar Association. Marriott Marquis, Washington, DC. Inscription requise.
📅 13-14 mai 2025. Convention annuelle de la NAEA 2025, Capitol Hill Fly-In, Washington, D.C. Inscription requise (membres de la NAEA seulement).
📅 Du 16 au 19 juin 2025. Festival fiscal latino. Hôtel-casino MGM Grand, Las Vegas, Nevada. Inscription requise.
📅 18-19 juillet 2025. Retraite fiscale « Conférence anti-impôts ». Denver, Colorado. Inscriptions à venir.
📅 21-23 juillet 2025. Séminaire fiscal 2025 de la National Association of Tax Professionals, Caesars Palace, Las Vegas, Nevada. Inscription requise.
Positions et directives fiscales importantes
Le Service des impôts des États-Unis (IRS) a publié le Bulletin fiscal interne n° 2025-18 . *Ce bulletin contient des instructions détaillées en matière fiscale.*
Actualités et rapports importants dans le domaine des impôts et de la comptabilité
EY a annoncé la nomination de Martin Fiore au poste de vice-président Fiscalité pour les Amériques, basé à New York, à compter du 1er juillet 2025. M. Fiore succède à Kevin Flynn, qui dirigeait la division depuis 2022 et prendra sa retraite à la fin de l'exercice. Auparavant, M. Fiore était vice-président exécutif Fiscalité d'EY Amériques. Depuis son siège new-yorkais, il supervisera la stratégie fiscale et l'ensemble des services aux clients, et dirigera une équipe de plus de 18 000 personnes en Amérique et en Israël. Cette nomination représente une étape importante dans la stratégie fiscale des entreprises.
Le cabinet Greenberg Traurig, LLP a annoncé l' arrivée de Michelle Rosenblatt au sein de son département Gestion de patrimoine privé en tant qu'associée. Mme Rosenblatt rejoint le bureau d'Austin après avoir travaillé chez Jackson Walker LLP, où elle se spécialisait en fiscalité américaine et internationale, successions, droit des entreprises et planification de la préservation du patrimoine pour les particuliers fortunés, les familles et les family offices. Son arrivée représente un atout majeur pour l'équipe de fiscalité internationale.
Baker Tilly et Moss Adams ont annoncé leur projet de fusion , donnant naissance au sixième plus grand cabinet d'expertise comptable des États-Unis. La transaction devrait être finalisée en juin. Jeff Ferro, PDG de Baker Tilly, restera à la tête de la nouvelle entité jusqu'à son départ à la retraite. Eric Miles, actuel PDG de Moss Adams, lui succédera le 1er janvier 2026 (M. Ferro conservera son siège au conseil d'administration de Baker Tilly). M. Ferro avait joué un rôle déterminant dans l'opération de capital-investissement de Baker Tilly en 2024. Cette fusion s'inscrit dans les tendances actuelles du secteur comptable.
L'État de l'Indiana augmente sa taxe sur les cigarettes . Les législateurs ont approuvé une hausse de 2 dollars par paquet dans le cadre du nouveau budget de l'État. Cette augmentation, qui entrera en vigueur le 1er juillet, portera la taxe totale sur les cigarettes à 3 dollars par paquet. Cette hausse aura un impact direct sur les consommateurs et les détaillants.
Douze États ont intenté une action en justice contre l'administration Trump, l'accusant d'« imposer des augmentations d'impôts illégales » aux Américains par le biais de tarifs douaniers. La plainte vise à obtenir une injonction pour suspendre les tarifs douaniers, affirmant que Trump n'a pas le pouvoir de les augmenter en vertu de la loi sur les pouvoirs économiques d'urgence internationale (IEEPA). La plainte a été déposée par les procureurs généraux de New York, de l’Arizona, du Colorado, du Connecticut, du Delaware, de l’Illinois, du Maine, du Minnesota, du Nevada, du Nouveau-Mexique, de l’Oregon et du Vermont. Ce procès met en lumière les défis juridiques entourant la politique fiscale.



