

Les choses les plus importantes que vous devez savoir
- Les prêts flash sont des prêts non garantis qui sont remboursés en une seule transaction blockchain, cette transaction étant automatiquement annulée si le remboursement n'est pas effectué.
- Les prêts flash permettent aux développeurs d'obtenir des liquidités temporaires et sans garantie pour effectuer des opérations DeFi complexes telles que l'arbitrage, la liquidation et les échanges de garanties dans une seule transaction atomique.
- Les prêts flash ne sont pas un crédit à la consommation ni un moyen d'obtenir de l'argent facilement, mais plutôt un outil puissant qui peut être exploité dans des attaques contre des protocoles DeFi vulnérables ou dans des escroqueries aux retraits de portefeuilles.
une introduction
Vous pouvez emprunter des millions de dollars en cryptomonnaie sans garantie, sans vérification de solvabilité et sans qu'un prêteur attende le remboursement. Le hic ? Vous devez rembourser l'intégralité de la somme empruntée dès que possible.
Il s'agit d'un prêt éclair. C'est un prêt DeFi sans garantie, initié et finalisé en une seule transaction sur la blockchain. Si les fonds ne sont pas remboursés avant la clôture de la transaction, l'opération est annulée, comme si elle n'avait jamais eu lieu.
Cette simple règle change tout. Plus de papiers, plus de banques, plus de prêteur à la poursuite d'un emprunteur. Le contrat intelligent gère les remboursements automatiquement. En cas de divergence entre les comptes, la transaction est annulée et le prêteur est remboursé directement.
Cela paraît simple, mais cela engendre ses propres problèmes. Les prêts flash sont des outils pour les développeurs, pas pour le crédit à la consommation. Le mécanisme en lui-même est légitime, mais il a aussi été utilisé pour vider les protocoles DeFi vulnérables, et internet regorge de « bots de prêts flash » conçus pour vider les portefeuilles plutôt que pour générer des profits. Alors, que se passe-t-il exactement ?
Points clés
- Le prêt rapide par contrat intelligent permet d'emprunter des liquidités temporaires sans garantie pour effectuer une transaction unique.
- Elle permet aux développeurs d'intégrer les emprunts, les swaps, la liquidation et le remboursement dans une seule procédure DeFi automatisée.
- Le prêt est nul s'il n'est pas remboursé, mais un capital temporaire peut révéler des contrats intelligents faibles ou malveillants.
Que sont les prêts flash en cryptomonnaies ?
Un prêt flash est un prêt temporaire entièrement régi par la logique d'un contrat intelligent. L'emprunteur ne fournit aucune garantie, car le prêt ne peut se prolonger au-delà de la transaction qui l'a initié.
Cela protège le prêteur. Si l'emprunteur ne rembourse pas le prêt et les frais associés, la transaction est annulée. Le prêteur n'engage aucune poursuite et l'emprunteur ne contracte aucune dette. En contrepartie, ce prêt n'est avantageux que si les biens empruntés peuvent être utilisés et remboursés dans le même délai, ce qui exclut la plupart des usages courants.
Un prêt flash ne permet pas de régler une facture, d'alimenter un portefeuille en vue de dépenses ultérieures, ni de transférer des fonds hors blockchain. Il n'est utile que lorsqu'une stratégie complète (emprunt, exécution et remboursement) s'intègre dans une seule transaction. La plupart des opérations de prêt flash ont lieu au sein des pools de prêts DeFi, des plateformes d'échange décentralisées , des liquidations, des swaps de collatéral et des stratégies automatisées.
Pour les débutants, la façon la plus simple de comprendre est la suivante : un prêt rapide est un mécanisme de liquidité temporaire pour les transactions. Ce n’est ni un moyen d’obtenir de l’argent facilement, ni un crédit à la consommation. Le contrat intelligent est le seul mécanisme d’exécution, et il applique une seule règle : rembourser à temps, sinon rien ne se passe.
Comment fonctionnent les prêts instantanés en une seule transaction ?
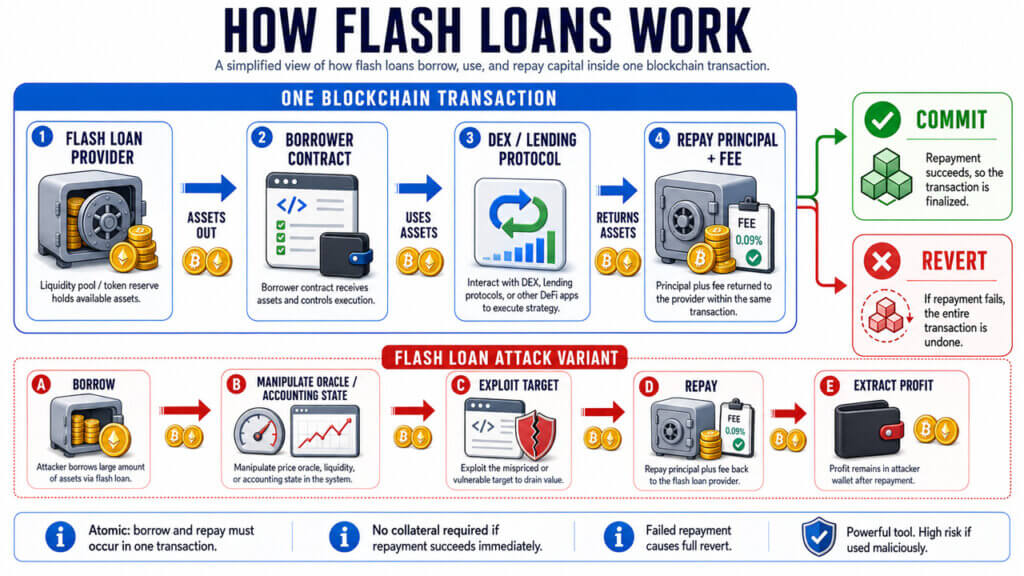
Un prêt flash combine l'emprunt, l'utilisation, le remboursement et la vérification en une seule transaction atomique. « Atomique » signifie que la blockchain ne conserve l'intégralité de la transaction que si chaque étape requise est réussie. Si une seule étape, y compris le remboursement, échoue, la transaction est annulée.
L'emprunteur est généralement un contrat intelligent, et non un simple clic sur un portefeuille électronique. Par exemple, dans Aave V3, le contrat Pool gère les prêts instantanés. Le contrat bénéficiaire doit s'engager à rembourser le montant emprunté majoré des frais ; à défaut, la transaction est annulée.
| Étape | Qu'est ce qu'il y a |
|---|---|
| la demande | Le contrat de l'emprunteur exige que le fournisseur de prêt instantané fournisse un actif et un montant spécifiques. |
| transformation | Le fournisseur envoie les biens au destinataire contractuel. |
| La procédure | Le contrat reçu exécute les swaps, liquidations, modifications de comptes séquestres ou autres opérations DeFi planifiées. |
| السداد | Le destinataire accepte de rembourser le montant initial plus les frais ou de retourner les articles. |
| التحقق | Le fournisseur vérifie le paiement, et la blockchain confirme ou annule la transaction. |
Le prêteur peut fournir des liquidités sans garantie car il se fie à la finalité de la transaction, et non à la confiance de l'emprunteur. Si la dernière étape échoue, le transfert précédent est annulé, ainsi que le reste de la transaction.
C'est aussi ce qui rend les prêts instantanés difficiles à utiliser pour les débutants. L'intérêt ne réside pas dans l'emprunt en lui-même, mais plutôt dans la séquence précise d'appels de contrats qui doivent avoir lieu entre l'octroi du prêt et son remboursement. Écrire cette séquence exige une compréhension simultanée des contrats intelligents, du fonctionnement des frais de gaz, des protocoles DeFi et du timing d'exécution. Rien de tout cela n'est expliqué clairement dans un guide du type « copiez ce code et gagnez de l'argent ».
Tout dépend des limites de transaction. Les fonds sont versés dans le contrat de l'emprunteur, ce contrat exécute une ou plusieurs actions DeFi, puis le remboursement, majoré des frais, est reversé au fournisseur. La blockchain ne conserve l'intégralité de la transaction que si chaque étape est menée à bien.
Quel est l'intérêt d'emprunter de l'argent qu'il faut rembourser immédiatement ?
L'objectif n'est pas de conserver de l'argent, mais d'utiliser des capitaux empruntés pour réaliser une transaction intégrant déjà un mécanisme de remboursement. Les prêts flash existent car certaines opportunités en finance décentralisée (DeFi) nécessitent des capitaux que vous ne possédez pas, mais qui peuvent générer un rendement suffisant pour rembourser ces capitaux au cours de la même transaction.
L'arbitrage en est l'exemple le plus flagrant. Imaginons que l'ETH se négocie à 2 000 $ sur une plateforme d'échange décentralisée (DEX) et à 2 050 $ sur une autre. Pour profiter de cette différence de 50 $, il faudrait normalement posséder de l'ETH. Un prêt rapide permet de s'affranchir de cette contrainte, à condition que les ordres d'achat et de vente soient intégrés dans une même transaction et exécutés de manière atomique. Il n'y a pas de limite de temps pour détenir de l'ETH et attendre. Soit les deux ordres sont exécutés avec succès, soit la transaction est annulée.
Ce mécanisme d'annulation protège le prêteur, pas l'emprunteur. Si la seconde transaction n'aboutit pas à un prix avantageux, elle échoue avant le règlement. Les fonds du prêteur sont alors automatiquement restitués. Vous ne perdez pas d'ETH , mais vous perdez les frais de gaz liés à la transaction infructueuse. Sur le réseau principal Ethereum, ce coût est réel et s'accumule au fil des tentatives infructueuses.
Le même raisonnement s'applique aux liquidations. Un liquidateur peut recourir à un prêt rapide pour régler une dette insuffisamment garantie, percevoir la contrepartie de la vente du bien mis en garantie, puis vendre ce bien et rembourser le prêt, le tout sans avoir à mobiliser de capital initial. Là encore, si l'opération s'avère infructueuse, elle est annulée et le liquidateur ne perd que les frais de dossier, et non le capital initial.
Voici le véritable avantage : les prêts rapides vous permettent de saisir des opportunités qui nécessitent des capitaux dont vous ne disposez pas, à condition que les modalités de remboursement soient intégralement intégrées à la transaction avant sa conclusion. Le prêt est l’outil. L’opportunité et le risque de frais de service sont à la charge de l’emprunteur.
Prêts éclair versus prêts traditionnels en cryptomonnaie
On confond souvent les prêts express avec les prêts traditionnels en cryptomonnaie. Ces deux produits n'ont en commun que le nom ; il n'existe pratiquement aucune autre similitude entre eux.
Les prêts traditionnels en cryptomonnaie ont une durée fixe. Vous fournissez une garantie, empruntez les fonds, les utilisez à votre guise, puis les remboursez sur une période allant de quelques jours à plusieurs mois, voire plusieurs années. Un prêt flash, en revanche, doit être finalisé dans le cadre de la transaction qu'il génère. Il n'y a pas de relation suivie, aucune garantie n'est conservée et il est impossible d'utiliser les fonds en dehors de cette transaction.
| Prêt éclair | Prêt traditionnel ou garanti par des cryptomonnaies |
|---|---|
| Aucune garantie initiale n'est requise lorsque la transaction est payée intégralement. | Les prêts sont généralement assortis de garanties, de vérifications de crédit ou de contrôles de compte. |
| Le prêt n'existe que le temps d'une seule transaction sur la blockchain. | Le prêt peut durer des jours, des mois ou des années. |
| Les fonds doivent rester dans le cadre de la transaction. | Les fonds peuvent généralement être retirés, dépensés ou transférés ailleurs. |
| L'échec entraîne généralement l'annulation de la transaction. | Un échec peut entraîner une liquidation, un recouvrement, des frais ou des risques de défaut de paiement. |
La confusion provient du mot « prêt ». Un prêt éclair est en réalité une aide financière temporaire. Le contrat permet de réaliser une opération précise assortie d'un plan de remboursement prédéfini. Il ne peut financer rien qui ne dispose pas de ce plan.
À quoi servent les prêts express ?
Les prêts flash ont peu d'applications, mais celles qui existent sont difficiles à mettre en œuvre autrement. Ils permettent aux liquidateurs, aux emprunteurs actifs et aux administrateurs de protocoles d'effectuer des transactions nécessitant d'importants capitaux sans avoir à les détenir eux-mêmes.
Voici les principales utilisations, classées selon le problème qu'elles résolvent :
- L'arbitrage entre pools, lorsque l'écart de prix est suffisamment important pour couvrir les frais, les variations de prix et les coûts du gaz.
- Liquider les prêts DeFi non sains, lorsque la récompense liée aux garanties couvre les coûts d'exécution de la liquidation.
- L’autoliquidation, où l’emprunteur utilise des liquidités temporaires pour clôturer ou réduire une position risquée avant qu’elle ne soit liquidée par l’imposition d’une pénalité.
- Échange de garanties, où une personne modifie l'actif garantissant le prêt au cours d'une seule transaction sans liquider complètement la position.
- Le refinancement de la dette consiste à rembourser un prêt selon un protocole et à le rouvrir selon un autre protocole en une seule étape.
- Les transactions de paiement, où beaucoup Procédures DeFi Plus économique ou plus sûr lorsqu'il est combiné dans une seule transaction atomique.
Toutes ces stratégies reposent sur des marchés liquides. Les pools à faible liquidité subissent d'importantes fluctuations lors de l'exécution. Le slippage réduit le profit escompté avant le règlement de la transaction. Par conséquent, la fiabilité des stratégies de prêt flash dépend entièrement de celle des pools, des oracles et des protocoles utilisés.
Pourquoi l'arbitrage de prêts flash n'est-il pas un moyen facile de gagner de l'argent ?
L'arbitrage de prêts flash semble être une machine à gagner de l'argent. Emprunter du capital gratuitement, empocher la différence et recommencer. Mais en réalité, c'est un jeu extrêmement compétitif et technique, où les débutants survivent rarement à leurs premières tentatives.
Les écarts de prix avantageux sont visibles simultanément par des centaines de robots. Avant même qu'un novice mette en œuvre sa première stratégie, les systèmes automatisés se sont déjà disputés cet écart jusqu'à ce qu'il disparaisse quasiment. Les transactions faciles appartiennent désormais au passé.
Il y a ensuite la question des coûts. Les frais de gaz, les frais de protocole, les transactions échouées, le slippage et la concurrence entre mineurs (MEV) – où d'autres mineurs ou bots soumettent ou réordonnent votre transaction – peuvent anéantir, voire annuler, le profit théorique. Un prêt flash échoué ne laisse pas de dette, mais il gaspille du gaz. Plusieurs échecs consécutifs entraînent une perte financière réelle.
Le plus grand danger réside toutefois dans les outils frauduleux. Nombre de « bots de prêts éclair en cryptomonnaie » en ligne ne sont pas des outils d'arbitrage, mais des dispositifs de vidage de portefeuilles. Le processus est généralement le suivant : copier du code Solidity dans Remix (un éditeur de code en ligne), approvisionner un contrat en ETH pour l'« activer » et accepter les autorisations relatives aux jetons. En réalité, le dépôt de l'utilisateur est transféré vers le portefeuille de l'attaquant, et aucun prêt éclair n'est accordé.
Observez ces schémas avant de vous engager dans un contrat de prêt express :
- Le code source est copié d'une vidéo YouTube sans aucune explication de son fonctionnement.
- Cette stratégie nécessite un dépôt de la part de l'utilisateur avant de pouvoir être « activée » ou « lancée ».
- Le contrat exige des approbations illimitées pour les jetons.
- Ignorer complètement les coûts du gaz et les tentatives infructueuses lors de l'estimation des bénéfices.
- Le tutoriel ne doit jamais mentionner les noms des plateformes d'échange décentralisées (DEX), des jetons ou du mode de paiement spécifique utilisé.
- Le même contrat apparaît sur plusieurs sites web éphémères ou chaînes Telegram.
Les stratégies de prêts flash efficaces sont conçues par des développeurs maîtrisant l'exécution des contrats, la gestion des frais de gaz, le flux de commandes privées et la profondeur du pool. La rentabilité est au rendez-vous, mais elle repose sur cette infrastructure, et non sur un script publié dans la description d'une vidéo.
Comment fonctionnent les attaques par prêts éclair
Les attaques par prêts flash n'exploitent pas le prêt flash lui-même, mais plutôt une vulnérabilité dans un autre protocole, et utilisent le prêt flash pour rendre cette vulnérabilité catastrophique.
Le schéma de base est le suivant : emprunter une somme importante, l’utiliser pour contourner une faille du protocole ciblé, extraire la valeur, rembourser l’emprunt et empocher le profit. Le prêt flash rend l’attaque peu coûteuse ; l’attaquant n’a jamais besoin de posséder le capital utilisé.
OWASP Smart Contract Security classe les attaques facilitées par les prêts flash comme des risques liés aux contrats intelligents, car des soldes temporaires importants peuvent enfreindre les hypothèses concernant la taille normale des positions, l'exposition au capital ou le comportement économique.
Voici quelques hypothèses fragiles que les attaquants exploitent couramment :
| hypothèse faible | Comment le capital temporaire l'exploite-t-il ? |
|---|---|
| Le prix du marché au comptant est égal au prix équitable. | L'attaquant déplace un pool de liquidités faible, effectue une fausse évaluation, puis laisse le prix revenir à la normale. |
| La comptabilisation des quotas ne peut pas être rapidement faussée. | L'attaquant modifie les dépôts, les retraits ou les courbes d'arrondi à une échelle inhabituelle. |
| Le poids de la gouvernance reflète une propriété permanente. | L'attaquant emprunte du pouvoir de vote ou une influence déterminante pour une courte période. |
| Les comptes de liquidation traitent tous les cas exceptionnels. | L'attaquant met en place un centre névralgique et le dirige via un circuit de liquidation lucratif. |
| Un protocole peut faire confiance à l'état en temps réel d'un autre protocole. | L'attaquant modifie l'état externe suffisamment longtemps pour que la cible puisse le lire. |
La conception de l'oracle constitue ici une défense essentielle. Un oracle est un service qui alimente le protocole blockchain en données de prix en temps réel. Un protocole qui évalue les garanties à l'aide d'un seul pool de liquidités peu profond est extrêmement facile à manipuler. En revanche, un protocole qui collecte des données auprès de sources multiples et indépendantes, et qui vérifie l'exactitude des données (valeurs obsolètes ou extrêmes), est beaucoup plus difficile à compromettre.
L'incident d'Euler Finance en est un parfait exemple concret. Chainalysis a rapporté qu'Euler avait perdu près de 197 millions de dollars en mars 2023, les fonds volés ayant été récupérés par la suite. La faille résidait dans la logique de don et de liquidation d'Euler, et non dans son protocole de prêts instantanés. L'accès immédiat au capital a transformé cette faille logique en une perte pour l'ensemble du protocole.
Évaluation des risques liés aux prêts flash pour les utilisateurs et les développeurs DeFi
La plupart des utilisateurs de la DeFi ne contracteraient jamais un prêt flash, mais ils pourraient tout de même en subir les conséquences néfastes.
Si vous déposez vos fonds sur un protocole dont l'oracle est vulnérable, la comptabilité défaillante ou qui ne dispose pas de mécanismes d'arrêt d'urgence, vous vous exposez à une attaque par prêt éclair. Vous n'avez rien fait de mal ; vous avez simplement mal choisi votre plateforme.
Les moyens les plus pratiques de protéger les utilisateurs sont :
- Utilisez des protocoles dotés de rapports d'audit clairs, de programmes de primes aux bogues actifs et d'un journal de réponse aux incidents documenté.
- Évitez les pools nouveaux ou à faible liquidité où une seule transaction importante peut faire fluctuer le prix de manière brutale.
- Examinez les approbations de jetons que vous avez accordées avant et après avoir utilisé les nouveaux outils DeFi.
- Soyez sceptique face aux coffres-forts qui prétendent générer automatiquement des rendements sur les prêts express sans expliquer clairement leur stratégie.
- Ne déposez pas d'argent pour tester un contrat partagé dans une vidéo, un groupe de discussion ou une publication sur les réseaux sociaux.
Les développeurs sont confrontés à des problèmes différents, car leur code devient la cible. La conception d'un protocole robuste exige de considérer les capitaux de l'ampleur des prêts flash comme une menace constante, et non comme un cas exceptionnel.
Principaux contrôles pour les développeurs de protocoles :
- Oracle utilisait des prix moyens pondérés dans le temps (TWAP) et de multiples sources de données, plutôt que les prix du marché au comptant d'un seul agrégateur.
- Limitez la quantité d'état pouvant changer au cours d'une même transaction.
- Tester les chemins de filtrage, partager les comptes, les ratios de garantie et la logique d'arrondi sous les entrées de la taille des prêts flash.
- Installez des disjoncteurs qui s'activent lorsque mouvements de prix anormaux Ou des fluctuations soudaines de la liquidité.
- Effectuez des audits qui incluent la simulation d'attaques économiques, et pas seulement l'examen du code.
- Maintenez les mécanismes de contrôle actifs et un processus d'intervention prêt avant que d'importantes sommes d'argent ne soient en jeu.
Aucune de ces mesures n'élimine entièrement les risques liés à la DeFi, mais elles réduisent l'écart entre « capital emprunté temporairement » et « préjudice permanent au protocole ».
Plateformes de prêts rapides, frais et normes
Si vous recherchez la meilleure plateforme de prêts rapides en cryptomonnaies, il est important de comprendre que comparer les fournisseurs de prêts n'est pas une mince affaire. Les protocoles, la disponibilité des actifs, les modèles de frais et les interfaces contractuelles varient considérablement d'une plateforme à l'autre, et chacune de ces différences peut avoir un impact direct sur la réussite de votre stratégie de trading.
Aave est l'exemple le plus courant et le plus cité dans ce domaine. Aave V3 offre des fonctionnalités flashLoan() Ce qui permet d'emprunter sur plusieurs actifs, en plus de flashLoanSimple() Pour les emprunts garantis par un seul actif. Les frais initiaux de prêt express sur la plateforme Aave sont fixés à 0.05 %, ce taux pouvant être ajusté et mis à jour par le système de gouvernance du protocole.
Si vous souhaitez vous aussi vous lancer dans cette activité, comprendre le trading de cryptomonnaies peut vous aider à démarrer.
| Fournisseur ou norme | Ce qu'il faut savoir |
|---|---|
| Aave V3 | Elle utilise des mécanismes de prêt rapide mutualisé et des contrats de recouvrement qui remboursent le capital plus les frais. |
| Uniswap V2 Flash Swaps | Il permet au contrat de recevoir des actifs et de les payer ultérieurement au cours de la même transaction, comme décrit dans le livre blanc d'Uniswap V2. |
| Coffre-fort Balancer V2 | Il utilise la liquidité de trésorerie mise en commun (Vault) pour les prêts rapides qui sont révoqués en cas de défaut de remboursement, selon le flux de travail des prêts rapides dans Balancer. |
| ERC-3156 | Elle unifie l'interface de prêt rapide sur un seul actif avec des fonctions de rappel pour le prêteur et le bénéficiaire. |
| dYdX | On le retrouve dans des exemples d'anciens prêts rapides, mais les intégrations actuelles devraient vérifier le produit et l'interface active avant de se fier à des tutoriels obsolètes. |
Pour les développeurs, la norme ERC-3156 mérite d'être comprise et prise en compte. Elle définit un modèle d'invocation commun qui décrit le comportement du prêteur et du destinataire : le prêteur transfère les actifs, puis le destinataire effectue une invocation pour percevoir le montant dû majoré des frais, ou bien la transaction est annulée. Les protocoles conformes à cette norme sont bien plus faciles à intégrer et à utiliser de manière cohérente que les applications personnalisées.
Concernant dYdX, il est essentiel de consulter les anciens exemples SoloMargin et de les comparer à la documentation actuelle avant de les réutiliser. Les tutoriels plus anciens s'appuient souvent sur une API ou une conception issue d'une version du produit qui n'est plus prise en charge ou qui est obsolète.
Aucun tableau ne peut classer les fournisseurs de prêts rapides en fonction de leur rentabilité potentielle. La rentabilité dépend fortement de plusieurs variables, notamment la quantité d'actifs disponibles, les frais de gaz (frais de réseau), l'organisation des blocs, la conception du contrat intelligent et, surtout, la disponibilité de l'opportunité au moment de l'exécution de la transaction sur le réseau.
Comment utiliser les prêts express en toute sécurité et éviter les arnaques par bots
La règle la plus sûre est simple : ne financez jamais un prêt flash avant d’en comprendre parfaitement le fonctionnement. Tout tutoriel qui vous demande de l’argent réel avant même que vous en ayez compris les mécanismes ne vous apprend rien ; il vous incite simplement à spéculer sur les cryptomonnaies et à perdre votre dépôt.
Les arnaques aux prêts express impliquent rarement un véritable prêt express. L'escroquerie réside dans le processus d'approbation : l'utilisateur autorise le transfert d'un jeton, le contrat vide le portefeuille et aucun emprunt n'est réellement effectué.
Avant de vous occuper de tout code ou outil pour les prêts express, consultez cette liste :
- Veuillez lire la documentation officielle du protocole avant de consulter tout tutoriel ou vidéo tiers sur les cryptomonnaies.
- Entraînez-vous sur un réseau de test ou une version locale avant de vous attaquer au réseau principal.
- Ne jamais coller de code Solidity inconnu dans un Remix et un portefeuille approvisionné qui y est lié.
- Ne faites pas confiance aux contrats qui promettent des profits fixes ou « garantis ».
- Vérifiez régulièrement vos approbations de jetons et révoquez les autorisations dont vous n'avez plus besoin.
- Avant même de penser à utiliser un robot, renseignez-vous sur le fonctionnement des frais de gaz, la manière dont les pools DEX déterminent les prix des actifs, la signification du slippage et le déroulement d'une annulation de transaction.
Les prêts express en eux-mêmes ne sont pas une arnaque. L'arnaque réside toujours dans l'emballage : faux sites web, contrats recyclés, approbations onéreuses et prévisions de profit qui ignorent superbement les frais de déplacement et les tentatives infructueuses.
Foire Aux Questions
Tout le monde peut-il obtenir un prêt express ?
Toute personne respectant les conditions contractuelles d'un protocole de prêt instantané peut l'utiliser. Cependant, cela ne signifie pas que tous les utilisateurs de portefeuilles numériques peuvent l'utiliser en toute sécurité. La plupart des prêts instantanés fonctionnels requièrent un contrat intelligent, une stratégie de remboursement définie, une logique de remboursement et des frais de gaz suffisants pour finaliser la transaction.
Que se passe-t-il si un prêt express n'est pas remboursé ?
En cas de défaut de paiement, la transaction est généralement annulée et le prêt est résilié, ainsi que le reste du dossier. L'emprunteur perd généralement les frais de carburant, mais pas le montant initial du prêt, car l'agence d'évaluation du crédit ne conserve pas l'information relative au défaut de paiement.
Les prêts express sont-ils une arnaque ?
Les prêts flash sont des outils DeFi légitimes, mais de nombreuses offres de bots de partage de profits qui s'appuient sur eux sont des arnaques. Soyez particulièrement vigilant lorsqu'un tutoriel vous demande de coller du code, de financer un contrat ou d'accorder des autorisations générales à des jetons avant même d'expliquer le fonctionnement du contrat.
Est-il possible de gagner de l'argent grâce à l'arbitrage sur les prêts flash ?
L'arbitrage de prêts flash peut s'avérer lucratif pour les développeurs expérimentés, mais il exige une infrastructure réelle, et non de simples scripts copiés. Les frais, les coûts de transaction, le slippage, les transactions échouées et la concurrence entre les plateformes de prêt peuvent annuler tout écart de prix visible avant même le règlement de la transaction.
Quelle est la différence entre un prêt éclair et une attaque par prêt éclair ?
Un prêt flash est un mécanisme d'emprunt temporaire. Une attaque par prêt flash utilise ce capital temporaire pour exploiter une vulnérabilité dans un oracle faible, une règle comptable, un processus de gouvernance, un contrôle des garanties ou toute autre hypothèse de contrat intelligent au sein d'un protocole ciblé.
Les prêts express nécessitent-ils une programmation ?
La plupart des utilisations sérieuses des prêts express nécessitent une programmation, car la transaction requiert une logique personnalisée pour l'emprunt, l'exécution, le remboursement et la gestion des impayés. Des interfaces sans programmation peuvent exister, mais les utilisateurs doivent aborder avec prudence toute promesse de profit et tout accord contractuel inconnu, quelle que soit la présentation de l'outil.

Les commentaires sont fermés.