
Préservation du capital : Stratégies des grands acteurs proposant des prêts en cryptomonnaies à ratio prêt/valeur élevé

Les choses les plus importantes que vous devez savoir
- Les emprunts à ratio prêt/valeur élevé (LTV) soutiennent une stratégie « acheter, emprunter, mourir » pour fournir des liquidités aux détenteurs d’actifs à long terme sans vendre.
- La fourchette LTV de CoinRabbit, de 50 % à 90 %, modifie la flexibilité du capital, tandis qu'une LTV de liquidation de 80 % à 95 % affecte l'espace disponible à l'atterrissage.
- Un petit prêt pilote peut réduire l'incertitude liée à son exécution, la fonction d'augmentation automatique et les alertes permettent une surveillance active, et les garanties croisées aident à gérer les risques au niveau du portefeuille.
une introduction
Le premier guide expliquait pourquoi les détenteurs de cryptomonnaies à long terme privilégient l'emprunt à la vente. Le deuxième soulignait l'importance de la gestion des garanties, de l'absence de refinancement et de la structure de la plateforme avant tout dépôt d'actifs de valeur par un emprunteur sérieux. Le troisième guide traduit cette stratégie en un cadre pratique : comment structurer, suivre et développer un prêt garanti par des cryptomonnaies sans le considérer comme un produit passif.
La stratégie « acheter, emprunter, périr » est souvent résumée de façon très simpliste. En pratique, l’étape d’« emprunt » relève d’une décision relative à la structure du capital. L’emprunteur doit décider du montant des liquidités à libérer, de la marge à constituer pour se prémunir contre une baisse, des actifs à utiliser comme garantie , du fonctionnement des seuils de liquidation et du moment où un portefeuille plus important nécessite un soutien au-delà d’un simple prêt.
Ces mécanismes sont intégrés à des plateformes comme CoinRabbit, qui propose une gamme complète de fonctionnalités, notamment un ratio prêt/valeur (LTV) de 50 % à 90 %, un ratio LTV de liquidation de 80 % à 95 %, l'absence de refinancement, une protection contre la liquidation, un financement sous 10 minutes après le dépôt des garanties, plus de 350 actifs acceptés en garantie, des notifications instantanées, une fonction d'augmentation automatique et une assistance humaine 24h/24 et 7j/7. Pour les clients disposant d'un capital supérieur à 500 000 $, son Programme Privé offre, en tant que services premium, le recouvrement de prêts et une flexibilité de portefeuille grâce à la mutualisation des garanties.
Ce guide explique ces mécanismes en termes clairs et simples. Son objectif n'est pas d'inciter chaque lecteur à adopter le ratio prêt/valeur le plus élevé possible, mais de montrer comment les emprunteurs expérimentés envisagent la flexibilité, les marges de sécurité , les seuils de liquidation, les outils de recouvrement et le suivi macroéconomique de leur portefeuille avant toute expansion.
Ce guide couvre
Ce guide révèle les aspects clés des emprunts à ratio prêt/valeur élevé et comment les gérer efficacement.
- Comment les emprunts à ratio prêt/valeur (LTV) élevé soutiennent-ils la stratégie « acheter, emprunter, mourir » ?
- Pourquoi le ratio prêt-valeur initial (LTV) et le ratio de liquidation-valeur (LTV) sont-ils différents mais liés ?
- Comment la fourchette LTV de 50 % à 90 % sur CoinRabbit modifie-t-elle la flexibilité du capital ?
- Quel est l'impact d'un taux de filtrage LTV de 80 % à 95 % sur l'espace d'atterrissage ?
- Pourquoi un petit prêt d'essai peut réduire l'incertitude liée à sa mise en œuvre.
- Comment la fonction d'augmentation automatique et les alertes de surveillance active la prennent en charge.
- Comment le recouvrement de créances peut-il contribuer à redresser une situation financière difficile ?
- Comment les garanties croisées aident-elles les détenteurs d'actifs diversifiés à gérer le risque au niveau de leur portefeuille ?
Ce guide est de qui ?
Ce guide s'adresse aux particuliers et aux institutions qui souhaitent tirer parti intelligemment des prêts en cryptomonnaie.
- Les détenteurs d'actifs à long terme qui souhaitent obtenir des liquidités sans vendre.
- Utilisateurs qui comprennent déjà les risques liés au refinancement hypothécaire.
- Les emprunteurs qui souhaitent comprendre les mécanismes avant Dépôt de garanties.
- Utilisateurs fortunés, family offices et gestionnaires de portefeuille actifs qui mettent en place des structures de prêt plus importantes ou dédiées.
Efficacité du capital : une définition brève et simple
L'efficacité du capital désigne la capacité à obtenir une liquidité plus importante et plus utilisable à partir d'une même base d'actifs.
Dans le cadre des prêts garantis par des cryptomonnaies , un ratio prêt/valeur (LTV) plus élevé peut améliorer l'efficacité du capital, offrant ainsi aux emprunteurs un meilleur accès à la liquidité. Toutefois, ce ratio plus élevé réduit la marge de manœuvre de l'emprunteur, à moins que les seuils de liquidation, les alertes, les plans de remboursement et les réserves de garantie ne soient gérés avec une extrême rigueur.
La stratégie mise en œuvre
La stratégie « acheter-emprunter-mourir » commence par l'efficacité du capital.
Le modèle « Acheter, Emprunter, Mourir » repose sur une idée simple : si un investisseur souhaite conserver un actif, sa vente peut s’avérer inefficace pour répondre à un besoin de liquidités à court terme. L’emprunt peut lui apporter des liquidités tout en préservant une position d’investissement à long terme, à condition qu’il comprenne les obligations liées au prêt.
Cette deuxième partie est extrêmement importante. Un prêt garanti par des cryptomonnaies n'est pas une liquidité gratuite ; il s'agit plutôt d'une décision de financement structurée qui dépend de la valeur du collatéral, du ratio prêt/valeur (LTV), du coût des intérêts, des règles de liquidation et de la discipline de l'emprunteur.
Le ratio prêt/valeur (LTV) mesure le montant qu'un emprunteur reçoit par rapport à la valeur du bien mis en garantie. Si un emprunteur fournit 100 000 $ de garantie et reçoit un prêt de 50 000 $, le ratio LTV initial est de 50 %. Si ce même emprunteur reçoit 90 000 $, le ratio LTV initial est de 90 %.
Un ratio prêt/valeur (LTV) plus élevé permet de libérer des capitaux supplémentaires à partir d'une même position d'investissement. Cependant, il réduit la marge de manœuvre de l'emprunteur pour absorber les baisses de prix avant que les contrôles de risque ne deviennent critiques. La page d'accueil de CoinRabbit explique ce lien : un LTV plus élevé signifie des fonds de prêt plus importants, mais aussi un risque accru d'appel de marge.
Pourquoi l'efficacité du capital est-elle vitale ?
L'efficacité du capital est particulièrement importante pour les investisseurs à long terme qui considèrent des actifs comme le Bitcoin , le XRP, l'ETH, le SOL ou autres comme un capital stratégique plutôt que comme des actions négociables. Ils peuvent souhaiter financer un achat, renforcer un autre investissement, soutenir une entreprise ou couvrir des dépenses urgentes sans réduire leur exposition à l'actif dans lequel ils croient.
Pour ces emprunteurs, un prêt avec un ratio prêt/valeur (LTV) plus faible peut offrir une meilleure protection contre les risques, tandis qu'un prêt avec un LTV plus élevé peut s'avérer plus avantageux lorsque la liquidité est primordiale. Il n'existe pas d'option systématiquement supérieure ; la structure la plus adaptée dépend de l'horizon de placement de l'emprunteur, de sa tolérance à la volatilité, de son plan de remboursement et de sa capacité à réagir aux fluctuations du marché.
Équilibrer la capacité d'emprunt et la marge de risque
Le compromis de base est clair et simple. Un ratio prêt/valeur (LTV) plus élevé offre une plus grande capacité d'emprunt ; un LTV plus faible offre une plus grande marge de manœuvre (une marge de sécurité). Les emprunteurs ne se contentent pas de considérer le montant décaissé ; ils s'interrogent également sur les conséquences d'une diminution de la valeur des garanties de 10 %, 20 % ou 30 %, et déterminent s'ils sont prêts à fournir des garanties supplémentaires, à effectuer des remboursements partiels ou à clôturer la position.
C’est pourquoi ce guide se concentre à la fois sur le ratio prêt/valeur (LTV) et le ratio de liquidation LTV. Le premier chiffre indique le niveau de liquidités auquel bénéficie un emprunteur, tandis que le second indique le seuil à partir duquel la position devient susceptible d’être liquidée.
En quoi un ratio LTV élevé modifie-t-il la stratégie ?
L'option d'un ratio prêt/valeur de 90 % peut modifier considérablement le montant de capital auquel un emprunteur peut accéder sans avoir à vendre d'actifs. Dans le cadre d'une stratégie d'achat-emprunt-conservation, cette flexibilité est essentielle car elle repose sur la conversion de la valeur des actifs à long terme en liquidités disponibles tout en maintenant une exposition à ces actifs.
Cependant, plus le ratio prêt/valeur (LTV) est élevé, plus l'emprunteur doit se montrer proactif. Un prêt à LTV élevé exige un suivi plus rigoureux, une réactivité accrue et un plan de remboursement plus clair ou une garantie renforcée. Ce type de prêt peut convenir à des stratégies avancées, mais il est déconseillé aux débutants.
Plage d'emprunt
Pourquoi un emprunt avec un ratio prêt/valeur (LTV) élevé entraîne-t-il un changement de stratégie ?
De nombreux produits de prêt adossés à des cryptomonnaies proposent des ratios prêt/valeur (LTV) plus conservateurs. Le tableau comparatif de CoinRabbit affiche des LTV allant de 50 % à 90 % pour ses services, tandis que ce même tableau répertorie d'autres modèles ou fournisseurs avec des ratios inférieurs, tels que 30 % à 70 %, 50 % ou 30 % à 50 %. Le tableau indique également que le LTV de liquidation de CoinRabbit se situe entre 80 % et 95 %, et propose l'absence de refinancement, une protection contre la liquidation, des frais de liquidation nuls et un versement des fonds en 10 minutes.
Ce positionnement fait d'un ratio prêt/valeur élevé un facteur de différenciation clé dans ce guide. L'objectif n'est pas d'inciter chaque emprunteur à choisir le ratio le plus élevé, mais plutôt de montrer que la disponibilité d'un ratio prêt/valeur plus élevé élargit l'éventail des structures de capital possibles.
Un propriétaire d'actifs qui ne peut emprunter que 50 % en utilisant des garanties comme garantie dispose d'options limitées. Un propriétaire d'actifs qui peut emprunter jusqu'à 90 %, avec un choix de structure de liquidation et d'outils de suivi, bénéficie d'un éventail d'options plus large. Cette flexibilité s'accompagne d'une plus grande responsabilité.
Que signifie réellement un « ratio LTV élevé » ?
Un ratio prêt/valeur (LTV) élevé (inférieur à la valeur du bien mis en garantie) signifie que l'emprunteur reçoit un prêt plus important par rapport à la valeur de la garantie. Reprenons l'exemple d'une garantie de 100 000 $ :
- Avec un ratio prêt/valeur de 50 %, l'emprunteur reçoit 90 000 $.
- Avec un ratio prêt/valeur de 65 %, l'emprunteur reçoit 90 000 $.
- Avec un ratio prêt/valeur de 80 %, l'emprunteur reçoit 90 000 $.
- Avec un ratio prêt/valeur de 90 %, l'emprunteur reçoit 90 000 $.
La différence n'est pas qu'esthétique. Pour un propriétaire d'actifs cherchant à obtenir des liquidités sans vendre, un ratio prêt/valeur plus élevé peut être déterminant pour savoir si le prêt répond à ses besoins en capitaux.
Pourquoi un ratio LTV plus élevé attire-t-il les investisseurs avertis ?
Un ratio prêt/valeur (LTV) plus élevé peut attirer des emprunteurs qui comprennent parfaitement leurs garanties, suivent activement les marchés et ont une raison valable de maximiser leur liquidité. Un mineur peut avoir besoin de fonds de roulement à court terme. Un fondateur peut vouloir financer ses frais d'exploitation. Et un détenteur de XRP ou de Bitcoin à long terme peut vouloir réaliser un achat important sans vendre son actif.
Ces emprunteurs ne recherchent pas simplement la structure la moins risquée. Ils doivent trouver un équilibre entre l'exposition au risque, la liquidité, l'échéancier et le remboursement.
Quand un ratio LTV élevé est-il bénéfique, et quand est-il trop agressif ?
Un ratio prêt/valeur élevé est particulièrement avantageux lorsque l'emprunteur a un objectif précis, un horizon temporel court ou bien défini, et un plan réaliste de gestion de la volatilité. Il devient en revanche excessif lorsque l'emprunteur cherche à maximiser ses rendements sans maîtriser les seuils de liquidation.
| niveau LTV | Accès aux liquidités | Intensité de surveillance |
|---|---|---|
| 50 % | Moins de liquidités, marge de sécurité plus importante | Modéré |
| 65 % | Liquidités équilibrées et marge de sécurité | Modéré à actif |
| 80 % | سيولة عالية | actif |
| 90 % | Liquidité quasi maximale | Très actif |
La conclusion pratique est simple : un ratio LTV élevé peut favoriser l’efficacité du capital, mais il doit intervenir après une analyse approfondie, et non la remplacer.
Logique de seuil
Le ratio prêt-valeur et le ratio prêt-valeur en cas de liquidation ne sont pas la même chose.
Le ratio prêt/valeur initial et le ratio prêt/valeur de liquidation sont souvent confondus. Ils se ressemblent, mais répondent à des questions différentes.
Le ratio LTV initial répond à la question : combien puis-je emprunter aujourd’hui en contrepartie de mes garanties ?
Le ratio LTV à la liquidation répond à la question suivante : à quel seuil de risque la plateforme peut-elle liquider les garanties si la situation du prêt se détériore ?
Les conditions générales de CoinRabbit définissent le ratio prêt/valeur (LTV) comme le rapport entre le montant du prêt et la valeur du collatéral. Ces mêmes conditions définissent un « appel de marge » comme le seuil de liquidation, et la « liquidation » comme la vente automatique du collatéral pour couvrir le prêt et les intérêts courus lorsque le collatéral devient insuffisant pour garantir le prêt.
Le ratio LTV n'est pas le même après filtrage.
Le ratio prêt/valeur initial (LTV) mesure le montant emprunté en contrepartie d'une garantie lors de l'ouverture du prêt, tandis que le ratio LTV de liquidation représente le seuil critique ultérieur lorsque la valeur de la garantie évolue. Les emprunteurs doivent comprendre ces deux ratios avant de choisir la structure de leur prêt.
Le ratio prêt/valeur initial (LTV, ou ratio de crédit) est déterminé lors de l'octroi du prêt. Par exemple, un prêt avec un LTV de 50 % sur une garantie de 10 000 $ offre une liquidité de 5 000 $, tandis qu'un prêt avec un LTV de 90 % sur la même garantie offre 9 000 $.
Ce chiffre fixe le point de départ, mais il n'indique pas à l'emprunteur, en soi, dans quelle mesure la garantie perdra de la valeur avant que le risque de liquidation ne devienne imminent.
Ratio LTV à la liquidation : où se situe la limite de danger ?
Le ratio prêt/valeur (LTV) à la liquidation correspond au seuil à partir duquel un prêt est susceptible d'être liquidé. Si le LTV à la liquidation est de 80 %, le prêt atteint ce seuil lorsque son solde représente 80 % de la valeur du bien mis en garantie. Si le LTV à la liquidation est de 90 % ou 95 %, la valeur du bien mis en garantie peut diminuer davantage avant que le même prêt n'atteigne le seuil de liquidation, à LTV initial identique.
La formule simplifiée est :
قيمة الضمانات عند التصفية = مبلغ القرض ÷ نسبة LTV عند التصفية
Cette formule exclut les intérêts, les frais, le slippage et la profondeur du carnet d'ordres. Ces détails sont importants lors de la mise en œuvre, mais cette version simplifiée permet d'en comprendre le principe de base.
Un exemple simple de 10 000 $ en XRP
Supposons qu'un investisseur dépose 10 000 $ en XRP , une cryptomonnaie, en garantie et emprunte 5 000 $ . Le ratio prêt/valeur initial (LTV) est de 50 %.
Avec un ratio prêt/valeur à la liquidation de 80 % , la situation du prêt atteint le seuil de liquidation lorsque la valeur de la garantie tombe à :
5,000 دولار ÷ 0.80 = 6,250 دولار
Avec un ratio LTV de 90 % , le seuil est :
5,000 دولار ÷ 0.90 = 5,556 دولار
Avec un ratio LTV de 95 % , le seuil est :
5,000 دولار ÷ 0.95 = 5,263 دولار
Un même prêt de 5 000 $ se comporte différemment selon le seuil de liquidation. Un ratio prêt/valeur (LTV) plus élevé à la liquidation offre une plus grande marge de manœuvre au prêt avant la liquidation, mais n'élimine pas le risque. Des facteurs tels que les intérêts courus, la volatilité des garanties, les conditions de liquidité et la réaction de l'emprunteur restent essentiels. Le graphique CoinRabbit ci-joint exigeait précisément cette explication chiffrée, car c'est l'un des moyens les plus clairs de démontrer l'importance d'un LTV plus élevé à la liquidation.
Pourquoi l'accumulation des avantages reste-t-elle importante ?
Les intérêts s'accumulent sur le solde du prêt au fil du temps. À mesure que le montant restant dû augmente, la marge requise évolue également. Les conditions générales de CoinRabbit précisent que l'accumulation d'intérêts accroît la marge requise pour le prêt, et le détail de cette marge est affiché sur le compte de prêt de l'utilisateur.
C’est pourquoi les emprunteurs ne doivent pas se contenter d’évaluer le risque de défaut au moment de l’octroi du prêt. La viabilité de ce dernier évolue en fonction du taux du marché, des intérêts courus, de la valeur des garanties et de tout remboursement partiel ou versement complémentaire.
Conception des risques
Modèles LTV pour le filtrage à partir de CoinRabbit
La page publique de prêts de CoinRabbit indique que le ratio prêt/valeur (LTV) à la liquidation varie de 80 % à 95 %. Elle précise également que les taux dépendent de l'actif, du LTV, de la durée du prêt et du LTV à la liquidation, ce qui signifie que le seuil de liquidation est un élément fondamental de la conception du prêt et non une simple considération secondaire.
Ce guide a pour but d'expliquer la structure de CoinRabbit selon deux modèles principaux :
- Le taux de filtrage LTV standard est d'environ 80 %.
- Le taux de filtrage LTV étendu varie de 90 % à 95 %.
Le modèle standard se rapproche davantage des seuils de prêt de cryptomonnaies courants, comme l'illustre le tableau comparatif de CoinRabbit. Le modèle étendu, quant à lui, est conçu pour les emprunteurs qui souhaitent une plus grande marge de manœuvre avant liquidation et qui sont prêts à gérer activement leurs positions.
Modèle standard à 80%
Avec un ratio prêt/valeur (LTV) de 80 %, l'emprunteur bénéficie d'une structure de risque traditionnelle. Ce modèle est généralement plus facile à comprendre et correspond davantage aux attentes de nombreux utilisateurs de prêts garantis par cryptomonnaie.
Prenons l'exemple d'une garantie de 10 000 $ et d'un prêt de 5 000 $ : le seuil de liquidation se situe aux alentours de 6 250 $, ce qui simplifie le calcul. L'emprunteur dispose ainsi d'une marge de manœuvre considérable pour réduire le ratio prêt/valeur initial de 50 %, mais ce seuil est inférieur à ceux des modèles à 90 % ou 95 %.
Le modèle élargi, 90 % à 95 %
Avec un ratio prêt/valeur (LTV) de liquidation de 90 % ou 95 %, le centre peut tolérer une réduction plus importante des garanties avant d'atteindre le seuil de liquidation, en supposant un LTV initial identique. Dans l'exemple simplifié d'un prêt de 5 000 $, le seuil passe de 6 250 $ pour un LTV de liquidation de 80 % à environ 5 556 $ pour 90 % et à 5 263 $ pour 95 %.
Cette plus grande flexibilité peut s'avérer précieuse sur des marchés volatils, notamment pour les emprunteurs qui ont besoin de temps pour fournir des garanties, effectuer des remboursements partiels ou obtenir de l'aide. Il ne faut pas la qualifier automatiquement de plus sûre ; elle est simplement plus flexible. La sécurité dépend toujours du montant du prêt, de la provenance des garanties, de la profondeur du marché, des intérêts courus, du comportement de l'utilisateur et des règles de la plateforme.
| taux de dédouanement LTV | La valeur de la garantie au seuil, en supposant un prêt de 5 000 $ | Réduction approximative par rapport à une garantie de 10 000 $ |
|---|---|---|
| 80 % | $6,250 | 37.5 % |
| 90 % | $5,556 | 44.4 % |
| 95 % | $5,263 | 47.4 % |
Un exemple calculé à l'aide de la plage de filtrage LTV publiée par CoinRabbit, qui s'étend de 80 % à 95 %.
Un ratio LTV de liquidation plus élevé permet des réductions supplémentaires des garanties avant d'atteindre le seuil, mais cette marge de sécurité supplémentaire n'élimine pas les risques de liquidation.
Comment choisir entre les deux modèles ?
Les emprunteurs devraient choisir en fonction de leur tolérance au risque, et non de la seule flexibilité apparente. Un emprunteur souhaitant une structure simple et prudente pourrait privilégier un ratio prêt/valeur initial plus faible et une structure de liquidation standard. Un emprunteur gérant une position plus importante, effectuant un suivi quotidien et utilisant des instruments garantis pourrait préférer un ratio prêt/valeur plus élevé pour la liquidation afin de bénéficier d'une plus grande marge de manœuvre.
Les conditions générales de CoinRabbit stipulent clairement que la liquidation peut intervenir automatiquement et sans le consentement de l'emprunteur dès lors que les garanties ne suffisent plus à garantir le prêt. Ces mêmes conditions précisent également qu'en raison de la volatilité des actifs numériques, les notifications ne sont pas toujours possibles et que les utilisateurs restent responsables du suivi des conditions du marché et du maintien de leurs garanties.
C’est la bonne approche : un seuil plus élevé offre plus de marge de manœuvre, mais l’emprunteur reste responsable du suivi.
Commencez par un prêt d'essai avant d'utiliser un taux LTV élevé.
Un prêt à l'essai n'est pas qu'un simple argument marketing, mais un exercice de formation pratique.
De nombreux utilisateurs comprennent le fonctionnement du calculateur, mais hésitent avant d'envoyer des garanties. Cette hésitation est compréhensible. Le calculateur n'affiche que les conditions prévues ; il n'explique pas le déroulement concret des opérations : transfert des garanties, réception des fonds, identification des zones à risque, réception des alertes ou finalisation des paiements.
La page de prêt de CoinRabbit décrit le processus comme comprenant le choix de la garantie, du taux LTV, de la durée du prêt et de l'adresse de paiement ; puis la confirmation par téléphone ou par e-mail ; l'envoi de la garantie ; la réception du prêt ; le suivi du taux de la garantie ; et le rachat de la garantie après remboursement.
Un premier prêt de faible montant permet à l'emprunteur de vivre l'intégralité du cycle de vie avant d'opter pour un taux LTV élevé ou de prendre une position plus importante.
Ne laissez pas votre premier prêt devenir votre prêt maximal.
Un ratio prêt/valeur élevé peut permettre des stratégies avancées, mais votre premier prêt doit vous familiariser avec le processus. Commencez par un petit montant pour comprendre le financement, les alertes, le remboursement, la récupération des garanties et le service client avant d'opter pour une structure de capital plus importante.
Pourquoi la calculatrice ne représente-t-elle pas le flux de travail réel ?
Le simulateur de prêt permet d'estimer la capacité d'emprunt. Cependant, il ne fournit pas les détails opérationnels qui permettent à l'utilisateur d'avoir confiance : échéancier des paiements, confirmation des garanties, mises à jour du tableau de bord, fréquence des alertes et modalités de remboursement.
Le montant du premier prêt doit être adapté à l'apprentissage et ne doit pas reposer sur une exécution parfaite ou un marché parfait.
Qu’est-ce qu’un prêt à l’essai vous apprend ?
Un prêt à l'essai aide l'emprunteur à répondre à des questions pratiques :
- Dans quel délai les garanties peuvent-elles être confirmées ?
- Comment le statut du prêt est-il affiché ?
- Quelles alertes apparaissent lorsque les risques changent ?
- Comment fonctionne le remboursement partiel ?
- Comment fonctionne le paiement intégral ?
- Quand les garanties deviennent-elles disponibles après le paiement ?
- Le support technique est-il réactif ?
Ces questions prennent plus d'importance avant d'obtenir un prêt plus important, et non après.
Pourquoi un ratio LTV élevé devrait-il s'accompagner d'une bonne compréhension ?
Les emprunteurs qui ne maîtrisent pas le ratio prêt/valeur (LTV) de liquidation ne devraient pas opter pour le LTV initial le plus élevé. Les prêts garantis par cryptomonnaie avec des LTV élevés peuvent être avantageux, mais ils réduisent le temps de réaction face aux fluctuations du marché. Il est essentiel que les emprunteurs comprennent au préalable le LTV actuel, le LTV de liquidation, les alertes, l'augmentation automatique du LTV et les options de remboursement.
Quand pourrez-vous étendre votre activité après la période de prêt à l'essai ?
L’expansion devient plus logique une fois que l’emprunteur peut expliquer pleinement le processus sans se fier à des suppositions. À ce stade, des ratios prêt/valeur plus élevés, des ratios prêt/valeur de liquidation étendus, la garantie croisée ou le soutien d’un programme privé peuvent être considérés comme des outils pertinents plutôt que comme des caractéristiques abstraites.
آلية التنفيذ
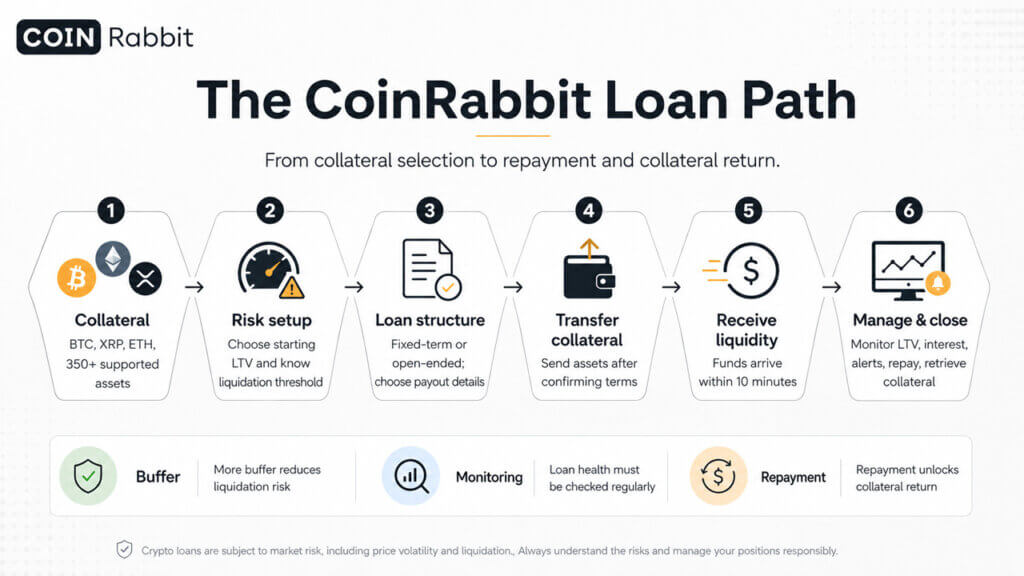
Procédure de prêt CoinRabbit étape par étape
Le mécanisme pratique est d'une importance capitale car les emprunts garantis par des cryptomonnaies combinent risques de marché et risques d'exécution. L'emprunteur ne se contente pas de choisir un prêt ; il crée une situation financière soumise à un suivi constant.
La page publique de CoinRabbit décompose le processus en quatre étapes principales : le choix des conditions du prêt, l’envoi de garanties et la réception des fonds en 10 minutes, l’utilisation des fonds pendant que le système surveille le ratio de garantie, et la récupération des garanties après remboursement.
Étape 1 : Choisir une garantie
Comment choisir la garantie idéale pour votre prêt crypto ? L’emprunteur commence par sélectionner l’actif qu’il utilisera comme garantie. CoinRabbit propose Bitcoin (BTC), XRP et ETH, ainsi que plus de 350 autres actifs pris en charge, sur sa page de prêt.
Le choix de la garantie ne repose pas uniquement sur les actifs de l'emprunteur ; il prend également en compte la volatilité, la confiance dans l'actif, sa liquidité et le niveau de confort de l'emprunteur quant au suivi de cet actif. Un prêt garanti par du BTC peut présenter un comportement différent d'un prêt garanti par du XRP ou d'autres altcoins, car les différents actifs évoluent à des vitesses, des profondeurs et des corrélations différentes.
Étape 2 : Déterminer le ratio prêt/valeur (LTV) et le ratio LTV de liquidation
Qu’est-ce que le ratio prêt/valeur (LTV) et comment est-il calculé ? L’étape suivante consiste à déterminer le ratio LTV initial. Un LTV plus faible offre une plus grande marge de sécurité, tandis qu’un LTV plus élevé assure une meilleure liquidité. Les emprunteurs doivent fonder leur décision sur l’objet du prêt, et non uniquement sur le montant maximal disponible.
L’emprunteur doit également comprendre la structure du ratio de liquidation LTV (Level-Off Credit). Un prêt avec un LTV initial de 50 % et un seuil de liquidation de 80 % présente un profil de risque différent d’un prêt avec un LTV initial de 50 % et un seuil de liquidation de 90 % ou 95 %.
Étape 3 : Choisissez la durée et le mode de paiement
Comment choisir la durée et le mode de remboursement de votre prêt ? CoinRabbit propose des prêts à durée fixe et des prêts à durée indéterminée. Ses conditions générales précisent que les prêts à durée indéterminée sont des prêts flexibles sans échéance fixe, où les intérêts s'accumulent quotidiennement jusqu'au remboursement intégral ou à la liquidation. Les prêts à durée fixe, quant à eux, ont une durée prédéterminée et un taux d'intérêt fixe, et doivent être remboursés à la date d'échéance convenue.
L'emprunteur doit adapter la structure du prêt à l'usage prévu. Un prêt à taux fixe peut convenir à un besoin ponctuel. Un prêt à durée indéterminée peut s'avérer plus adapté à une stratégie de liquidité flexible, à condition que l'emprunteur surveille le calcul des intérêts et la santé financière du prêt.
Étape 4 : Envoyer la garantie et recevoir les fonds
Étapes pour envoyer la garantie et recevoir les fonds rapidement. Après avoir sélectionné les conditions et confirmé les détails de paiement, l'emprunteur envoie la garantie. CoinRabbit indique que les fonds peuvent être reçus dans les 10 minutes suivant l'envoi de la garantie.
C’est là qu’intervient le prêt d’essai. Le premier versement doit être considéré comme un contrôle du processus, et non comme un transfert de capitaux d’une ampleur maximale.
Étape 5 : Suivi, ajustement, paiement
Comment suivre et gérer efficacement votre prêt crypto ? Une fois le prêt activé, l’emprunteur en surveille l’état. Cela inclut le ratio prêt/valeur actuel, le ratio prêt/valeur de liquidation, la valeur du collatéral, les intérêts courus, les alertes de risque, les options d’augmentation du collatéral disponibles et les modalités de remboursement.
Le remboursement clôt le cycle. La FAQ de CoinRabbit précise que les prêts à taux fixe exigent le remboursement du capital et des intérêts à l'échéance convenue, et que le remboursement anticipé est autorisé. Les prêts à durée indéterminée peuvent être remboursés en totalité ou en partie à tout moment, et la garantie est restituée lors du remboursement.
Pour des raisons de conformité juridique, les emprunteurs doivent également lire les termes et conditions, qui stipulent que le bien transféré au service constitue un dépôt et qu'après remboursement, l'utilisateur reçoit l'équivalent des actifs numériques fournis en garantie.
contrôle efficace
Le suivi des prêts comme centre de risque essentiel
Les prêts garantis par des cryptomonnaies doivent être surveillés en temps réel, comme un centre de gestion des risques. Le tableau de bord n'est pas qu'un simple outil de présentation ; il constitue le principal outil de gestion pour l'emprunteur.
Pour les utilisateurs intéressés par la sécurité des plateformes et l'historique des exploitations, nous avons ajouté une analyse de la faille de sécurité d'Aave et de son historique d'exploitation en tant que ressource supplémentaire.
La page de prêt de CoinRabbit explique que le système surveille le taux de garantie et fournit des mises à jour en temps réel. Elle indique également que les utilisateurs reçoivent des alertes par e-mail ou SMS lorsqu'un prêt atteint un seuil de risque et peuvent utiliser l'augmentation automatique pour relever automatiquement la garantie. Bien que la page puisse afficher des messages explicatifs pour les zones de risque, comme une zone orange après une baisse de garantie de 14 % et une zone rouge après une baisse de 31 %, le seuil exact et la limite de retrait dépendent du ratio prêt/valeur (LTV) et du portefeuille de l'utilisateur.
Ratio LTV actuel vs. ratio LTV de liquidation
Le ratio prêt/valeur (LTV) actuel varie en fonction de la valeur des garanties : si la valeur des garanties augmente, le ratio LTV diminue, et inversement. Par conséquent, l’emprunteur doit comparer son ratio LTV actuel au ratio LTV de liquidation afin d’évaluer sa solvabilité résiduelle.
Ceci est particulièrement important lorsque le ratio prêt/valeur initial est élevé. Un prêt avec un ratio prêt/valeur de 90 % nécessite un profil de suivi différent de celui d'un prêt avec un ratio prêt/valeur de 50 %, même s'ils sont garantis par le même actif.
Que vous apprennent les zones dangereuses ?
Les zones de danger traduisent les fluctuations du marché en mesures concrètes. Une zone sûre ne requiert généralement aucun changement immédiat, tandis qu'une zone orange peut indiquer que l'emprunteur doit évaluer la nécessité de fournir des garanties supplémentaires ou d'effectuer un remboursement partiel du prêt. Une zone rouge, en revanche, doit être traitée comme une urgence.
Les seuils et procédures exacts dépendent des conditions du prêt, de l'actif et de la configuration du tableau de bord ; l'emprunteur doit donc consulter la page relative au prêt plutôt que de se fier à des suppositions générales.
Comment les alertes vous donnent-elles le temps de réagir ?
Les alertes sont précieuses car elles réduisent le risque pour un emprunteur de manquer une fluctuation rapide du marché. Cependant, elles ne remplacent pas une surveillance continue. Les conditions d'utilisation de CoinRabbit précisent qu'en raison de la volatilité du marché, il peut être techniquement impossible d'informer les utilisateurs des zones à risque ou des liquidations, et que les utilisateurs restent responsables du suivi des conditions du marché et du prix du collatéral.
C'est une attente légitime. Les avertissements sont utiles, mais ils ne dégagent pas l'emprunteur de sa responsabilité.
Pourquoi la hausse automatique peut-elle être utile en période de fluctuations de prix ?
La fonction d'augmentation automatique est conçue pour ajouter automatiquement des garanties lorsque le capital restant dû approche la zone à risque. Pour les emprunteurs disposant de garanties supplémentaires, cela peut réduire la probabilité qu'une baisse soudaine du taux nécessite une intervention manuelle rapide.
Cette fonctionnalité est particulièrement importante pour les utilisateurs présentant des ratios prêt/valeur (LTV) élevés. Un emprunteur avec un LTV initial de 80 % ou 90 % bénéficie d'un délai de réponse plus court qu'un emprunteur avec un LTV de 50 %. L'augmentation automatique peut allonger ce délai, mais celui-ci reste tributaire des garanties disponibles, du comportement des actifs et des règles de mise en œuvre de la plateforme.
Alertes et augmentation automatique : des outils, pas des garanties
Les alertes de zone à risque peuvent signaler une détérioration de la situation financière du centre, et l'augmentation automatique des garanties permet d'accroître automatiquement ces dernières. Toutefois, ces outils n'éliminent pas le risque de liquidation. Les emprunteurs doivent toujours prévoir un plan pour augmenter les garanties, rembourser une partie du prêt, réduire leur exposition au risque ou fermer définitivement le centre.
Outils de récupération
Recouvrement de prêts : comment surmonter une crise financière
Même les emprunteurs les plus rigoureux peuvent subir des pressions en cas de forte volatilité des marchés. Le processus de recouvrement de créances vise à pallier cette réalité, en offrant aux clients importants ou à gestion active une plus grande flexibilité lorsqu'une situation financière est liquidée ou se complique.
La page du programme exclusif de CoinRabbit présente l'option de recouvrement de prêt comme l'un de ses services premium, avec l'assistance proactive d'un gestionnaire dédié, des taux spéciaux, des conditions de prêt personnalisées, la garantie croisée, les virements bancaires directs, le trading de gré à gré et une assistance humaine 24h/24 et 7j/7.
Quel problème le recouvrement de créances vise-t-il à résoudre ?
La liquidation consiste généralement à vendre les garanties pour couvrir la dette impayée et les intérêts courus. Selon les conditions générales de CoinRabbit, la liquidation est la vente automatique des garanties pour couvrir le prêt et les intérêts courus lorsque le prix de la demande de marge est atteint.
Le recouvrement de créances permet de remédier aux conséquences de ce processus. Plutôt que de considérer la liquidation comme la fin de la relation, le recouvrement peut aider un client admissible à rétablir ou à restructurer sa situation financière lorsque cela est techniquement possible.
Selon CoinRabbit, la liquidation pourrait impliquer la vente de garanties pour couvrir la dette en cours.
Pourquoi la reprise est-elle importante en période de volatilité ?
Le redressement est crucial car une liquidation peut survenir au pire moment possible du marché. Un repli brutal peut contraindre une entreprise à fermer ses portes peu avant la stabilisation des marchés. Pour les grands clients, la possibilité de discuter de redressement, de remboursement, de restructuration ou de restructuration financière peut s'avérer fondamentalement différente de celle offerte par un système entièrement automatisé ne prévoyant aucune procédure de remontée d'information.
Il ne s'agit pas d'une garantie. Le recouvrement dépend de la situation financière, du calendrier, de la liquidité, des actions du client et des conditions de CoinRabbit. Il convient de préciser que le recouvrement de prêt est une fonctionnalité de flexibilité et d'assistance, et non une assurance en cas de liquidation.
Comment le processus de récupération s'intègre-t-il au programme spécifique ?
Le recouvrement de créances est parfaitement adapté au Programme Privé, car les portefeuilles importants nécessitent souvent une communication directe, une prise en charge plus rapide et un traitement dédié. CoinRabbit propose le Programme Privé comme service exclusif à ses membres disposant d'un capital supérieur à 500 000 $, en mettant l'accent sur l'accompagnement personnalisé, des solutions sur mesure, une gestion des risques prudente et des services haut de gamme.
Cette précision est importante. La récupération n'est pas un simple bouton pour les utilisateurs ordinaires, mais plutôt un élément d'une structure de soutien plus large destinée aux clients gérant d'importants capitaux.
Que doivent clarifier les utilisateurs avant de s'y fier ?
- Quels sont les montants des prêts ou les niveaux de portefeuille admissibles ?
- Que se passe-t-il immédiatement après la liquidation ?
- Avec quelle rapidité le client réagit-il ?
- Quel paiement ou quelle garantie est requis ?
- Quels sont les actifs admissibles ?
- Existe-t-il des conditions de marché où les remboursements ne sont pas possibles ?
- Le processus de récupération est-il géré manuellement par le biais du support ou via le panneau de configuration ?
La reprise après sinistre est un volet de soutien, et non un substitut à la gestion des risques.
Le recouvrement de créances peut aider les grandes entreprises à redresser ou restructurer leur situation financière difficile, lorsque cela est possible. Il ne doit pas être considéré comme une protection contre les options de financement avec un ratio prêt/valeur défavorable. Les emprunteurs ont toujours besoin d'un plan prudent, d'alertes, de marges de garantie et d'options de remboursement avant que le stress financier ne s'installe.
Affichage du portefeuille
Garantie croisée et gestion de portefeuille en tant qu'unité de risque unique
La garantie croisée est l'un des mécanismes avancés les plus importants de ce guide, car elle résout un véritable problème de gestion de portefeuille. Un emprunteur possédant plusieurs actifs ne souhaitera probablement pas gérer cinq prêts distincts, cinq pools de garanties distincts et cinq tableaux de bord de risque distincts. Cette structure est fragmentée, notamment pour les utilisateurs qui détiennent simultanément des Bitcoins (BTC), des Ethers (ETH), des XRP, des Solanas (SOL) et d'autres altcoins.
La page du programme privé de CoinRabbit met en avant la flexibilité du portefeuille grâce au système de séquestre croisé et précise que son approche personnalisée est façonnée par les besoins du client : « Nous trouvons ou développons les meilleures solutions, et c’est ainsi que se construit notre feuille de route. »
Le schéma ci-joint explique également l'historique du développement de cette fonctionnalité : lorsque les clients ont commencé à gérer des portefeuilles diversifiés sur plusieurs actifs, la gestion séparée des prêts est devenue inefficace et le suivi des risques fragmenté. Un client a demandé un système unifié avec un ratio prêt/valeur et une surveillance des risques à l'échelle du portefeuille, et CoinRabbit a intégré ce besoin dans sa feuille de route.
Pourquoi des prêts séparés peuvent-ils répartir le risque ?
Dans le cadre de prêts isolés, chaque actif possède ses propres garanties, son propre solde de prêt, son propre ratio prêt/valeur et son propre seuil de liquidation. Cela peut être simple pour un actif unique, mais la gestion se complexifie lorsqu'un emprunteur possède plusieurs actifs et sollicite plusieurs prêts.
Un emprunteur peut avoir un prêt garanti par Bitcoin, un autre par XRP et le dernier par Ethereum. Si chaque prêt est évalué séparément, l'un d'eux pourrait se retrouver en difficulté même si le portefeuille global reste sain. L'emprunteur doit donc surveiller chaque prêt indépendamment, ce qui complexifie la gestion des risques sur le plan opérationnel.
Comment fonctionne le ratio LTV au niveau du portefeuille ?
Dans un montage de nantissement croisé, plusieurs actifs sont évalués conjointement pour constituer une base de nantissement unique. Le portefeuille est calculé à l'aide d'une formule agrégée unique :
نسبة LTV للمحفظة = إجمالي رصيد القرض ÷ إجمالي قيمة الضمان
Par exemple:
- Valeur de la garantie en bitcoins : 100 000 $
- Valeur de la garantie Ethereum : 50 000 $
- Valeur de la garantie XRP : 50 000 $
- Valeur totale de la garantie : 200 000 $
- Solde du prêt : 100 000 $
- Ratio LTV du portefeuille : 50 %
Si la valeur du XRP baisse tandis que celle du Bitcoin reste stable ou augmente, le ratio prêt/valeur global du portefeuille pourrait tout de même être plus avantageux que si le prêt en XRP était isolé. Les intérêts ne constituent pas une solution miracle en matière de diversification, mais plutôt une vision plus claire et unifiée du risque.
Pourquoi des garanties diversifiées peuvent-elles améliorer la stabilité ?
Les garanties croisées peuvent améliorer la stabilité des risques lorsque les actifs n'évoluent pas dans la même direction ou au même rythme. Un portefeuille diversifié de garanties peut compenser la faiblesse d'un actif si d'autres actifs maintiennent ou augmentent leur valeur.
Cela permet de réduire la fragmentation et de simplifier la gestion des risques. Le tableau de bord s'en trouve également amélioré, car l'emprunteur visualise l'exposition au niveau du portefeuille plutôt que par composantes de prêt distinctes.
Les nuances du risque sont importantes. Les cryptomonnaies peuvent devenir fortement corrélées lors de ventes massives. Le BTC, l'ETH, le XRP, le SOL et les altcoins peuvent tous chuter simultanément en période de tensions sur le marché. La mutualisation des risques peut améliorer la supervision et renforcer la stabilité dans certaines circonstances, mais elle ne garantit pas une protection contre la liquidation.
| la structure | Comment les risques sont-ils mesurés ? | الفائدة الرئيسية |
|---|---|---|
| prêts isolés | Chaque prêt possède sa propre garantie et son propre taux LTV. | Simple, mais fragmenté |
| Portefeuille Cross-Secured | Le solde total du prêt est calculé par rapport à la valeur totale des garanties. | Une vision unifiée du risque et un suivi potentiellement plus stable au niveau du portefeuille |
| Mise en place d'un programme spécial | La structure du portefeuille peut être personnalisée avec l'aide d'un gestionnaire. | Idéal pour les stratégies de capital importantes ou complexes |
La diversification est utile, mais l'interdépendance des cryptomonnaies pourrait s'accroître.
La garantie croisée peut faciliter le suivi des risques et améliorer la stabilité lorsque les actifs évoluent différemment. Toutefois, elle ne garantit pas une protection lors de fortes baisses de marché, lorsque les principales cryptomonnaies peuvent chuter simultanément.
La demande des clients est devenue l'infrastructure du produit.
Ceci illustre parfaitement le positionnement personnalisé de CoinRabbit. Cette fonctionnalité n'a pas été conçue comme une simple amélioration du tableau de bord, mais pour répondre à un besoin client : des emprunteurs aux profils variés souhaitaient une vue unifiée de leur capital, de leurs risques et de leurs garanties.
C’est là la différence entre un produit conçu uniquement pour des transactions isolées et une plateforme axée sur la gestion de capitaux à long terme. Plus le portefeuille est complexe, plus la gestion des risques devient cruciale.
Voie d'expansion
L’évolution des prêts adossés à des cryptomonnaies : des prêts pilotes aux stratégies à ratio prêt/valeur élevé et aux programmes spéciaux
La voie optimale ne consiste pas à passer directement de la simple curiosité à une exploitation maximale. La voie la plus sûre est progressive.
- Utilisez un prêt d'essai pour comprendre le processus.
- Utilisez un véritable prêt pour mettre en œuvre la stratégie.
- N’utilisez pas un ratio prêt/valeur élevé à moins que l’emprunteur ne comprenne les mécanismes de contrôle des risques.
- Utilisez les couvertures croisées lorsque plusieurs actifs doivent être gérés comme une seule unité de risque.
- Utilisez le programme privé lorsque la taille ou la complexité du capital nécessite un soutien dédié.
Bien que l'assistance humaine 24h/24 et 7j/7 soit une fonctionnalité standard offerte à tous les clients, le Programme Privé est destiné à ceux qui disposent d'un capital supérieur à 500 000 $ US et offre des avantages exclusifs, notamment l'assistance d'un gestionnaire privé, des taux spéciaux, des conditions de prêt personnalisées, des remboursements de prêt, des garanties croisées, des virements bancaires directs et le trading de gré à gré.
Découvrez le fonctionnement du système grâce à un prêt d'essai.
L'objectif d'un prêt d'essai est de vous familiariser avec le système. Il vous permet de découvrir le fonctionnement du tableau de bord, la réception des alertes, le processus de remboursement et la réactivité du service client. Le montant du prêt doit être suffisamment faible pour que vous puissiez vous concentrer sur l'apprentissage plutôt que sur la gestion d'une somme importante.
Comment mettre en œuvre votre stratégie financière grâce à un véritable prêt
Un véritable prêt correspond à l'étape où l'emprunteur applique la logique « acheter, emprunter, mourir » avec un objectif clair. Cet objectif peut être un achat, la couverture de frais professionnels, une opportunité d'investissement ou un réajustement de portefeuille. À ce stade, l'emprunteur doit comprendre le ratio prêt/valeur (LTV), le ratio prêt/valeur de liquidation, le calcul des intérêts, l'échéancier de remboursement et le rendement des garanties.
Comment optimiser l'efficacité du capital avec des prêts à ratio prêt/valeur élevé ?
Un prêt à ratio prêt/valeur élevé représente une optimisation du capital. Il permet à l'emprunteur d'accéder à une plus grande part de la valeur du bien mis en garantie sans avoir à le vendre, mais exige également un suivi plus rigoureux. À ce stade, le ratio prêt/valeur actuel, le ratio prêt/valeur de liquidation, les alertes, la fonction d'augmentation automatique et la réactivité deviennent essentiels.
Comment choisir le ratio LTV adapté à votre vitesse de réponse au risque
Un emprunteur qui consulte quotidiennement son tableau de bord, utilise les alertes et dispose de garanties de secours peut gérer un profil de risque différent de celui d'une personne recherchant un prêt passif. Un ratio prêt/valeur plus élevé exige une prise de décision plus rapide.
Gérez efficacement votre portefeuille grâce aux prêts garantis par des fonds communs de placement.
Les structures de garantie croisée prennent toute leur importance lorsque la multiplicité des actifs et des prêts engendre des risques fragmentés. Au lieu de gérer chaque position de garantie individuellement, l'emprunteur surveille le ratio prêt/valeur (LTV) de l'ensemble du portefeuille et l'exposition globale au risque.
Ceci est particulièrement utile pour les investisseurs avertis qui raisonnent déjà en termes d'allocation de capital plutôt que d'emprunt sur un seul actif.
Personnalisez la structure de votre prêt grâce au programme privé
Le Programme Privé est un module complémentaire dédié aux clients fortunés. Il est conçu pour les clients disposant d'un capital plus important, de portefeuilles d'investissement plus complexes ou de besoins d'assistance allant au-delà du flux standard du tableau de bord.
Pour ces utilisateurs, la valeur ajoutée ne se limite pas à un simple prêt. Elle réside dans la possibilité de discuter avec un gestionnaire dédié de conditions de prêt personnalisées, d'options de remboursement, de structures de garanties croisées, d'une communication directe, ainsi que d'objectifs et de demandes plus larges en matière de gestion de capital.
Ratio prêt/valeur maximal de 90 % (Page Prêts CoinRabbit) Ratio prêt/valeur de 80 % à 95 % (Page Prêts CoinRabbit) Financement en 10 minutes (Mai 2026) Plus de 350 actifs acceptés en garantie (Page Prêts CoinRabbit) Aucun refinancement (Page Prêts CoinRabbit) Programme privé avec seuil d'apport de plus de 500 000 $ (Page Programme privé CoinRabbit)
Nous fournissons ici des réponses techniques approfondies sur les mécanismes des prêts garantis par des cryptomonnaies, et sur la manière dont les acteurs clés du marché des monnaies numériques peuvent tirer parti de ces instruments financiers complexes pour préserver et accroître leur capital dans le cadre d' organisations autonomes décentralisées.
Questions fréquentes sur les prêts garantis par des cryptomonnaies
Quelle est la première étape pour obtenir un prêt garanti par des cryptomonnaies ?
La première étape consiste à définir le plan de financement. Avant de choisir le montant du prêt, l'emprunteur doit savoir pourquoi il a besoin de liquidités, quelles cryptomonnaies il souhaite détenir, combien de temps il prévoit que le prêt restera ouvert et comment il réagira si la valeur du collatéral diminue.
Que signifie le ratio LTV dans le cadre d'un prêt garanti par des cryptomonnaies ?
Le ratio prêt/valeur (LTV) est le rapport entre le montant du prêt et la valeur du bien mis en garantie. Par exemple, un prêt de 5 000 $ garanti par un bien de 10 000 $ présente un LTV de 50 %. CoinRabbit définit le LTV comme le rapport entre le montant du prêt et la valeur du bien mis en garantie, en précisant qu'un LTV plus élevé permet d'obtenir des fonds plus importants, mais accroît également le risque d'appels de marge ou de liquidation.
Pourquoi CoinRabbit propose-t-il un ratio LTV allant jusqu'à 90 % ?
Un ratio prêt/valeur (LTV) plus élevé offre aux emprunteurs une plus grande flexibilité en matière de capital qu'une base de garantie identique. Ceci peut faciliter les stratégies de type « acheter, emprunter et mourir », où l'utilisateur souhaite obtenir des liquidités sans vendre l'actif sous-jacent. Cependant, cette stratégie doit être utilisée avec prudence, car un ratio LTV plus élevé réduit la marge de manœuvre en cas de fluctuations de prix négatives.
Un ratio LTV plus élevé est-il préférable ?
Pas toujours. Un ratio prêt/valeur (LTV) plus élevé améliore la liquidité, tandis qu'un ratio LTV plus faible offre une plus grande marge de sécurité. Le choix optimal dépend de la volatilité du collatéral, du plan de remboursement, de la tolérance au risque, de la durée du prêt et de la capacité de l'emprunteur à suivre activement sa situation.
Quel est le ratio LTV pour la filtration ?
Le ratio LTV de liquidation (ou valeur de liquidation) est le seuil à partir duquel un prêt peut être liquidé si la valeur du collatéral tombe en dessous de ce seuil. Selon les conditions générales de CoinRabbit, un appel de marge correspond au seuil de liquidation, et la liquidation désigne la vente automatique du collatéral pour couvrir le prêt et les intérêts courus lorsque la valeur du collatéral devient insuffisante.
Quelle est la différence entre un taux de filtrage LTV de 80 % et un taux de 90 % à 95 % ?
Un ratio prêt/valeur (LTV) de liquidation plus élevé signifie que la valeur du collatéral peut se déprécier davantage avant que la position n'atteigne le seuil de liquidation, en supposant un ratio LTV initial identique. Par exemple, un prêt de 5 000 $ garanti par un collatéral de 10 000 $ atteint un seuil de liquidation de 80 % lorsque le collatéral est évalué à environ 6 250 $, de 90 % lorsqu'il est évalué à environ 5 556 $ et de 95 % lorsqu'il est évalué à environ 5 263 $. Cela offre une plus grande marge de manœuvre, mais n'élimine pas le risque de liquidation.
Comment fonctionne la garantie croisée ?
La nantissement croisé consiste à évaluer plusieurs actifs servant de garantie comme une base de garantie unique et consolidée. Au lieu de suivre chaque prêt individuellement, l'emprunteur peut surveiller le ratio prêt/valeur (LTV) global du portefeuille, calculé en divisant le solde total des prêts par la valeur totale des garanties. Cela peut simplifier la gestion des risques pour les portefeuilles diversifiés.
La garantie croisée élimine-t-elle le risque de liquidation ?
Non. La diversification des garanties peut améliorer la visibilité des risques et stabiliser un portefeuille lorsque les actifs évoluent différemment, mais elle ne protège pas contre les replis généralisés du marché. En période de fortes tensions sur les marchés, les cryptomonnaies peuvent devenir fortement corrélées.
Qu'est-ce que le recouvrement de prêt ?
Le recouvrement de prêts est une option avec accompagnement conçue pour aider les clients éligibles à se redresser ou à restructurer leur situation après une liquidation ou une période de difficultés financières extrêmes, lorsqu'elle est disponible. CoinRabbit propose le recouvrement de prêts comme service au sein de son Programme Privé, mais les emprunteurs doivent vérifier leur éligibilité, les étapes à suivre, le calendrier et les modalités de remboursement avant d'y recourir.
Devrais-je commencer par un prêt à l'essai avant d'utiliser un taux LTV élevé ?
Oui, c'est l'approche la plus rigoureuse. Un prêt de démonstration permet aux utilisateurs de comprendre le processus de transfert de garantie, de financement, de suivi via le tableau de bord, d'alertes, de remboursement et de restitution de la garantie avant de s'engager dans un investissement important ou de choisir un ratio prêt/valeur plus élevé.
Puis-je payer en avance ?
La FAQ générale de CoinRabbit indique que les prêts à terme fixe permettent un remboursement anticipé, tandis que les prêts à durée indéterminée peuvent être remboursés en totalité ou en partie à tout moment. Les emprunteurs doivent consulter les conditions générales.
Prochaine étape : Comprendre les prêts garantis par des cryptomonnaies
Les avantages d'un prêt garanti par des cryptomonnaies augmentent lorsque l'emprunteur en comprend parfaitement la structure avant de l'utiliser. Le ratio prêt/valeur (LTV) détermine le montant de liquidités mobilisables, tandis que le ratio risque de liquidation/valeur (LTV) détermine le niveau de risque pouvant entraîner la liquidation des garanties. Les alertes, les augmentations automatiques et les outils de remboursement contribuent à la gestion des risques, mais ne remplacent pas la rigueur de l'emprunteur. Le recouvrement de créances et les garanties croisées peuvent apporter plus de flexibilité aux portefeuilles plus importants ou plus complexes, à condition que l'emprunteur sache les utiliser.
La stratégie « Acheter, Emprunter, Mourir » ne signifie pas emprunter à l'aveugle, mais vise plutôt à maintenir l'exposition aux actifs tout en augmentant la flexibilité du capital. Ceci n'est possible que si le prêt est soigneusement structuré, suivi et étendu.

Les commentaires sont fermés.