Aujourd'hui, nous parlerons des actions à dividendes du secteur des biens de consommation de base. Si un ralentissement économique se profile, il convient d'être prudent quant à nos dividendes. En période de ralentissement économique , les dépenses non essentielles sont souvent reportées, mais les achats de biens de première nécessité se poursuivent.
Aujourd’hui, nous allons discuter de cinq actions qui versent des dividendes allant de 4.2 % à 10.7 %. Ces produits « incontournables » peuvent conférer à nos portefeuilles d’investissement d’importantes propriétés de résistance à la récession.
Les actions des matières premières ont enregistré des performances constantes depuis le début de l’année, ce qui est considéré comme une grande réussite Sur ce marché. Son mouvement latéral a surperformé le S&P 500 surcapitalisé cette année :
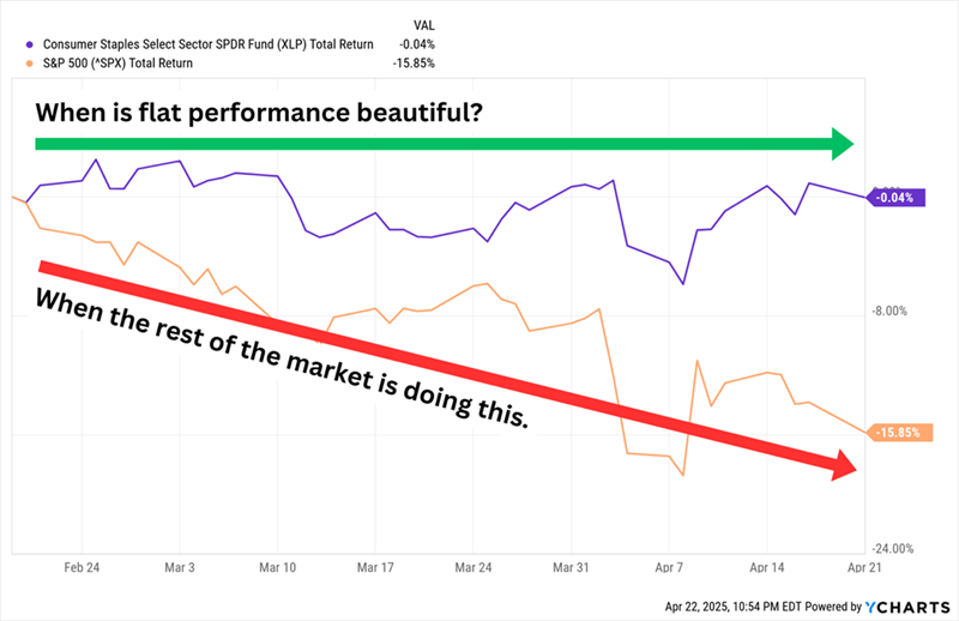 Les actions des biens de consommation de base ont tendance à avoir des opérations plus stables, ce qui conduit à des performances boursières plus stables sur des marchés turbulents. Elle dispose également de bénéfices prévisibles qui lui permettent de verser des dividendes supérieurs à la moyenne.
Il existe toutefois des exceptions. Des entreprises de base très populaires comme Costco (COST) et Walmart (WMT) offrent des rendements inférieurs à 1 %. Cela réduit également les rendements des fonds investis dans les matières premières.
Actions de tabac versant des dividendes
Les fumeurs continueront de fumer, c'est pourquoi ces deux sociétés de tabac ont enregistré des gains à deux chiffres (contre une baisse de marché de 15 % !) depuis le 19 février :
Altria (NYSE : MO, 6.9 %) est surtout connue pour sa division Philip Morris USA, qui produit les cigarettes Marlboro et constitue de loin sa principale source de revenus. Cependant, l’entreprise se concentre de plus en plus sur ses produits sans fumée, notamment les tabacs sans fumée Copenhagen et Skoal, les sachets de nicotine orale On!, les produits de vapotage NJOY et, par le biais d’une coentreprise avec JT Group appelée Horizon Innovations, les produits de tabac chauffé.
Altria est confrontée à une baisse du volume des ventes de cigarettes depuis des années et a subi quelques blessures auto-infligées, comme sa participation malheureuse dans Juul Labs. Cependant, les prix élevés des cigarettes, ainsi que la croissance de ses produits sans fumée, ont contribué à maintenir les bénéfices et les dividendes à un niveau élevé, qui devraient tous deux continuer à croître (lentement) en 2025.
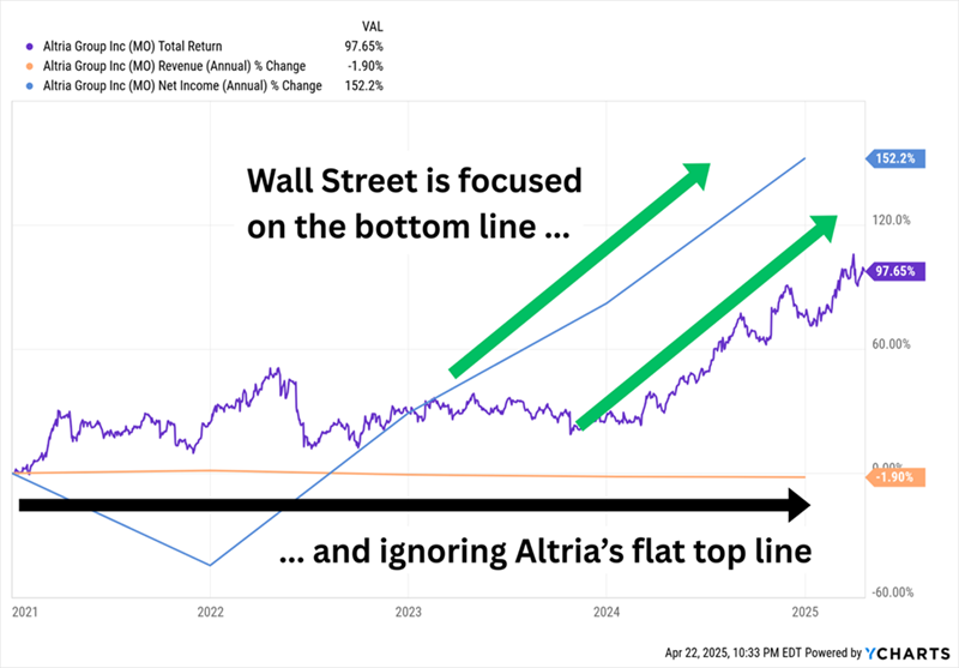
Depuis que le marché a commencé sa chute en février, les investisseurs ont acheté des actions MO pour profiter d'une partie de cette stabilité. Mais les actions d'Altria sont devenues chères — oui, le PER attendu de 11 ne crie pas « surachat », mais il est sensiblement plus élevé que la valorisation de 8x-9x qu'elle a généralement portée au cours des dernières années. *Note des experts : Le multiple de bénéfices attendus indique la valorisation d'une action par rapport à ses bénéfices futurs attendus et constitue une mesure populaire de la valorisation d'une action.*
British American Tobacco (NYSE : BTI, rendement de 7.5 %) possède plusieurs marques de cigarettes renommées, dont Camel, American Spirit et Newport. Le groupe commercialise également des produits du tabac sans fumée, notamment Grizzly, le tabac chauffé Glo, les sachets de nicotine VELO et les cigarettes électroniques Vuse. Fin 2023, BTI a annoncé une importante dépréciation d'actifs sans impact sur la trésorerie – d'un montant de 34.5 milliards de dollars – de ses marques de cigarettes américaines, qui sera officialisée quelques mois plus tard. Le cours de l'action a atteint son point le plus bas fin 2024 et s'est depuis redressé, enregistrant notamment une hausse de près de 10 % depuis son pic de février.
Malgré cette réduction, le chiffre d'affaires et les résultats de BTI sont restés globalement stables, voire en progression, ces dernières années. Cependant, l'entreprise n'anticipe pas de croissance durable avant au moins 2026, date à laquelle la direction estime qu'elle bénéficiera davantage du soutien de son portefeuille de produits sans fumée. Heureusement, l'entreprise dégage encore des marges de manœuvre suffisantes pour améliorer son dividende, ce qu'elle a fait 26 fois au cours des 27 dernières années. Un rendement supérieur à 7 % est excellent. Le ratio cours/bénéfice prévisionnel de 9 est moins favorable lorsqu'on considère qu'il se situe dans la partie supérieure de sa fourchette pluriannuelle.
Avertissement : Nous ne recommandons pas d’investir dans des actions qui nuisent directement ou indirectement à autrui. Les informations fournies le sont à titre indicatif uniquement et visent à aider les investisseurs à identifier les opportunités potentielles et à savoir comment les exploiter.
Actions versant des dividendes dans le secteur de l'épicerie
Passons maintenant aux entreprises plus traditionnelles du secteur des biens de consommation de base, mais pas aux noms traditionnels bien connus. Les actions leaders de ce secteur ont tendance à être encombrées d’investisseurs, ce qui limite les rendements. Au lieu de cela, je préfère les actions qui évoluent en dehors des projecteurs mais qui offrent des niveaux de revenus bons, voire excellents. *Les petites et moyennes entreprises offrent souvent des opportunités de croissance et de dividendes intéressantes en raison de leurs valorisations relativement faibles.*
SpartanNash (SPTN, rendement de 4.2 %) est une entreprise que nous avons déjà présentée comme une « supermarché à service complet ». Elle exploite près de 200 supermarchés dans 10 États américains, sous plusieurs enseignes, dont Family Fresh Market, Metcalfe's Market et Supermercado Nuestra Familia. Son principal segment d'activité, plus important, est la distribution en gros, qui approvisionne environ 2 300 supermarchés indépendants à travers les États-Unis. Depuis plusieurs années, l'entreprise mène un plan de transformation qui a permis de redynamiser son chiffre d'affaires et ses résultats, mais le cours de son action n'a pas suivi la même progression.
Comme nous l’avons noté en 2020, « un regard sur les 10 dernières années est probablement une bonne indication de ce à quoi ressembleront les 10 prochaines années à grande échelle ».
SPTN affiche un rendement solide de plus de 4 %, surpassant la plupart des autres épiceries. L'entreprise a augmenté son dividende pendant 15 années consécutives et distribue moins de la moitié de ses bénéfices ; le dividende majoré devrait donc présenter un potentiel de hausse. Difficile d'en dire autant du cours de l'action. La direction a récemment exprimé son intérêt pour le développement de sa présence dans les épiceries et supérettes latino-américaines, mais ses projets n'en sont qu'à leurs balbutiements. *L'expansion sur de nouveaux marchés exige une compréhension approfondie des besoins et des préférences locales.*
BGS Foods (BGS, rendement de 10.7 %) est la société qui commercialise des marques telles que Crisco, Cream of Wheat, Ortega et Bear Creek. Son rendement à deux chiffres s'explique en grande partie par la baisse du cours de son action, qui a chuté de plus de 70 % ces dernières années, dans un contexte de diminution du chiffre d'affaires et des bénéfices.
Son rendement de 10 % depuis le sommet du marché est un petit miracle compte tenu de ses problèmes opérationnels persistants. Fin février, B&G a annoncé qu'elle enregistrait une charge de 320 millions de dollars liée aux « actifs de marque incorporels » sur ses marques Green Giant, Victoria, Static Guard et McCann's. BGS a également maintenu son dividende à 19 cents par action, mais la question reste ouverte de savoir combien de temps B&G pourra continuer à le faire. Les dividendes annuels sont de 78 cents par action. Les professionnels s’attendent à un bénéfice ajusté de 68 cents cette année et de 73 cents en 2026. Il faut que quelque chose se passe. *Un rendement inhabituellement élevé indique souvent des problèmes sous-jacents au sein de l’entreprise.*
FEMSA (FMX, rendement 7.0 %) – acronyme de Fomento Económico Mexicano, SAB de CV – est une entreprise peu connue du grand public, mais elle est très intéressante. FEMSA exploite une vaste chaîne de supérettes, Oxxo, au Mexique, en Colombie, au Pérou, au Chili et au Brésil. Elle utilise la même marque pour ses stations-service au Mexique. Elle exploite également des pharmacies sous différentes enseignes au Mexique, au Chili, en Colombie et en Équateur. Enfin, elle détient près de la moitié de Coca-Cola FEMSA (KOF) , le plus grand embouteilleur de Coca-Cola (KO) au monde en volume.
Ainsi, FEMSA ne constitue pas automatiquement une excellente couverture défensive si notre préoccupation porte sur l'économie américaine . Il est nécessaire de surveiller la situation au Mexique pour déterminer la véritable valeur de FMX. Cependant, cette entreprise présente de nombreux atouts. Elle occupe une position dominante en Amérique latine. La croissance de son chiffre d'affaires et de son résultat net n'a pas été parfaite, mais elle est supérieure à celle de nombreuses autres valeurs de référence. Les bénéfices devraient progresser de 26 % cette année, puis de 12 % supplémentaires en 2026. Le dividende est généreux : FEMSA a adopté une politique de rapatriement de capitaux de plus en plus dynamique et prévoit de verser quatre dividendes trimestriels ordinaires, ainsi que quatre dividendes exceptionnels, pour un rendement d'environ 7 %. *La diversification géographique est un atout majeur, surtout en période d'incertitude économique.*
Mais si FMX a été extrêmement productif, il a également été plus volatil que l'action moyenne des matières premières et il est également cher, à 20 fois les estimations de bénéfices.