
Les choses les plus importantes que vous devez savoir
- Moneco propose une solution bancaire numérique transfrontalière aux Africains francophones, leur donnant accès à des comptes IBAN européens et américains, des portefeuilles USDC, des cartes Visa et des transferts vers plus de 150 pays.
- Monaco permet aux utilisateurs d'ouvrir des comptes et d'accéder à des services financiers internationaux en utilisant uniquement un passeport ou une carte d'identité, ce qui correspond à la réalité du marché local où les documents officiels font défaut.
- En moins de trois mois, Moneco a généré 430 000 $ de revenus annuels, avec plus de 2 500 utilisateurs actifs traitant plus de 1 200 $ par mois, confirmant ainsi une forte demande du marché.
Près de 400 millions de personnes en Afrique francophone restent exclues des services bancaires traditionnels en raison des restrictions imposées aux cartes locales, des coûts prohibitifs, voire de l'interdiction pure et simple des transferts internationaux, et de l'exposition constante à la dévaluation monétaire. Pourtant, cette région est jeune, à l'aise avec le numérique et connaît une croissance rapide, ce qui en fait l'un des plus grands marchés inexploités au monde pour l'innovation financière.
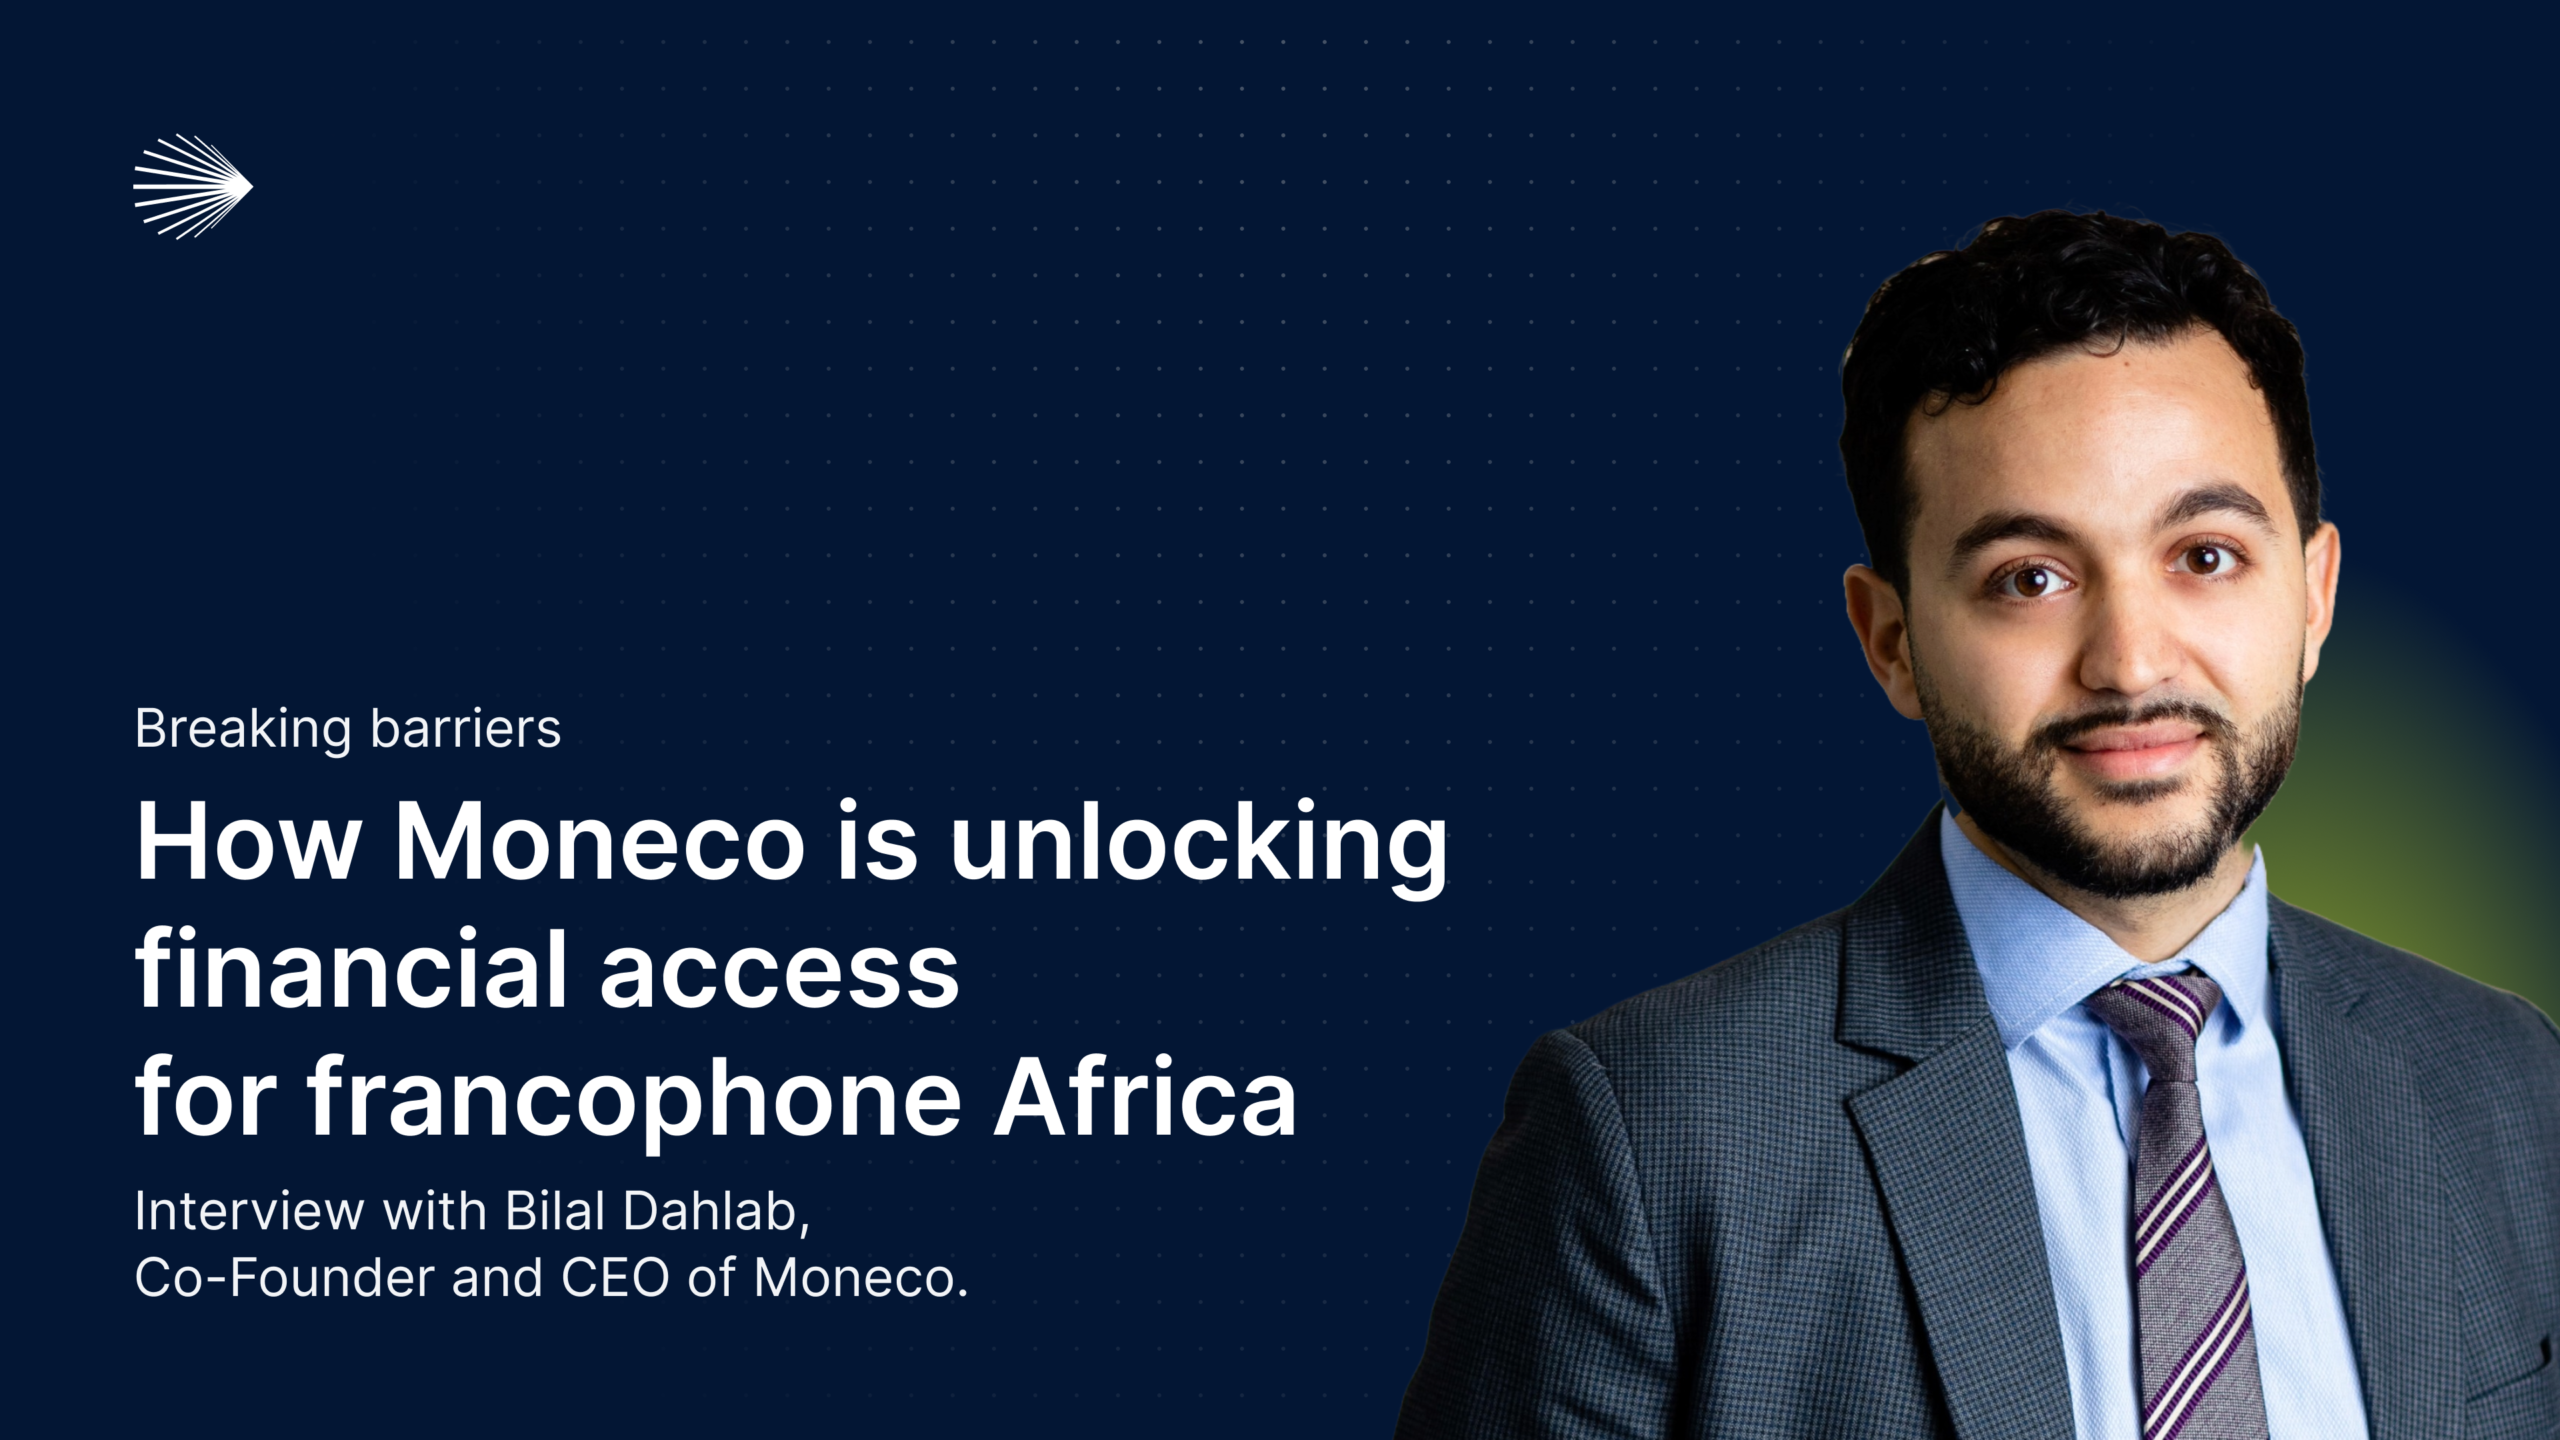
Moneco saisit cette opportunité avec une néobanque transfrontalière, mettant les services financiers internationaux à votre portée. Un simple passeport ou une carte d'identité suffit pour accéder à des comptes IBAN européens, des comptes américains, des portefeuilles USDC, ainsi qu'à des cartes Visa et effectuer des transferts d'argent dans plus de 150 pays. Soutenue par Y Combinator, Stanford, Ajim Capital et Digital Africa, l'entreprise connaît une expansion rapide pour répondre aux besoins de l'une des communautés les plus dynamiques au monde.
Nous avons rencontré Bilal Dahlab, cofondateur et PDG de Moneco , pour en savoir plus sur la mission, les progrès et la vision de l'entreprise en matière de construction de l'infrastructure financière de l'Afrique francophone.
1. Qu’est-ce qui vous a inspiré à créer Moneco, et comment votre parcours personnel ou professionnel vous a-t-il amené à vous concentrer sur l’Afrique francophone ?
Je suis né et j'ai grandi en Suisse, mais mon père est algérien ; j'ai donc toujours entretenu un lien particulier avec cette région. Sur le plan professionnel, j'ai débuté ma carrière dans la banque privée en Suisse, où j'ai pu constater de visu ce que signifie l'excellence dans les services financiers. Plus tard, lors de ma mission de conseil chez BCG en Afrique, j'ai acquis une expérience directe du marché et de ses enjeux. Ce qui m'a le plus marqué, c'est à quel point le manque d'accès à la finance internationale, dans un monde globalisé, désavantage considérablement les populations. Les banques locales ne peuvent tout simplement pas offrir les services nécessaires pour permettre à chacun de participer pleinement à l'économie mondiale, et c'est alors que j'ai compris qu'il y avait là une opportunité de construire quelque chose de significatif.
2. Quels sont les principaux défis auxquels sont confrontés les Africains francophones avec les services bancaires traditionnels, et comment Monaco y répond-il différemment ?
Les banques traditionnelles de la région ne sont ni entièrement numériques ni inclusives. Elles s'adressent généralement aux clients les plus aisés et ne proposent pas de solutions transfrontalières. Moneco a été fondée dans un esprit diamétralement opposé. Si nos services peuvent être proposés à moindre coût, notre priorité absolue est de garantir l'inclusion et un accès simplifié aux services bancaires au-delà des frontières.
3. Monaco permet aux utilisateurs d'ouvrir des comptes et d'accéder à des services avec un simple passeport ou une carte d'identité. Pourquoi la simplicité était-elle une priorité absolue dans la conception de votre produit ?
L'accès à Internet et aux smartphones connaît une croissance rapide en Afrique, et la population est très jeune : environ 75 % a moins de 35 ans. Cependant, les gens restent habitués aux systèmes informels et rares sont ceux qui disposent de documents complets à fournir. C'est pourquoi la simplification des démarches était essentielle pour nous : les utilisateurs devaient pouvoir ouvrir un compte avec un simple passeport ou une carte d'identité. Bien sûr, le défi consiste ensuite à garantir des contrôles antifraude efficaces, mais la simplicité était la priorité absolue pour s'adapter aux réalités du marché.
4. Vous avez déjà généré 430 3 $ de revenus annuels en moins de trois mois, grâce à une utilisation intensive et régulière. Que vous indiquent ces chiffres quant à la demande du marché ?
En moins de trois mois, nous avons atteint plus de 2 500 utilisateurs actifs, chacun traitant en moyenne plus de 1 200 $ par mois . Il est intéressant de noter que, malgré des prix plus élevés que ceux de Wise ou Revolut, nos clients restent fidèles à nos services, faute d'alternatives. Pour nous, c'est la preuve que notre marché a un réel besoin pour ce que nous proposons.
5. De Y Combinator à Stanford en passant par Ajim Capital, vous avez attiré de puissants investisseurs. Comment ces derniers ont-ils contribué à façonner votre carrière jusqu'à présent ?
Le soutien de nos investisseurs a été inestimable. Chez Y Combinator, nous avons eu l'opportunité de collaborer directement avec des partenaires comme Dalton Caldwell et Tom Blomfield, qui nous ont accompagnés dans des décisions stratégiques cruciales. De plus, le réseau YC nous a permis d'entrer en contact avec des fondateurs, de saisir des opportunités d'investissement et d'acquérir des connaissances essentielles à notre croissance. Le soutien de partenaires aussi solides nous a également conféré une crédibilité considérable lors de nos recrutements et de nos levées de fonds.
6. Quels sont vos projets à l'horizon ? Quels résultats prévoyez-vous d'accomplir au cours des 12 à 18 prochains mois ?
Notre objectif est d'atteindre la rentabilité début 2024, grâce à notre croissance et à notre agilité opérationnelle. La finalisation de notre levée de fonds d'amorçage représente une étape majeure. Au-delà de ce financement, nous préparons le lancement de nouveaux services et même d'une version gratuite de notre produit afin d'en favoriser l'adoption à grande échelle.
7. Quelles leçons avez-vous apprises jusqu'à présent en matière d'expansion sur les marchés émergents et que vous aimeriez partager avec d'autres entrepreneurs ?
L'un des principaux enseignements est que le bouche-à-oreille est incroyablement puissant sur ces marchés, offrant un coût d'acquisition client bien moindre et un retour sur investissement quasi instantané. Les opportunités sont immenses, car les marchés sont vastes et les besoins non satisfaits. Cependant, l'expansion s'accompagne de défis : l'absence de réglementation formelle complique les contrôles, et la notoriété du marché reste encore largement à développer. Les entrepreneurs ambitieux peuvent explorer des idées de petites entreprises pour tirer parti de ces opportunités.
8. Selon vous, pourquoi est-ce le meilleur moment pour les investisseurs de rejoindre la croissance de Monaco ?
Au départ, nos premiers investisseurs ont cru en notre équipe et en notre vision. Aujourd'hui, nous avons démontré une forte demande grâce à une dynamique significative et des résultats concrets. Nous levons des fonds d'amorçage pour consolider notre infrastructure et accélérer notre croissance. À ce stade, les risques sont moindres qu'auparavant, mais le prix d'entrée reste très attractif : c'est donc le moment idéal pour nous rejoindre.
Explorez cette opportunité.







